ವೀಸಾ, ಮಾಸ್ಟರ್ಕಾರ್ಡ್, ರೂಪೇ: ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ನೆಟ್ವರ್ಕ್ಗಳು ಎಂದರೇನು ಮತ್ತು ಅವು ಹೇಗೆ ಕೆಲಸ ಮಾಡುತ್ತವೆ?
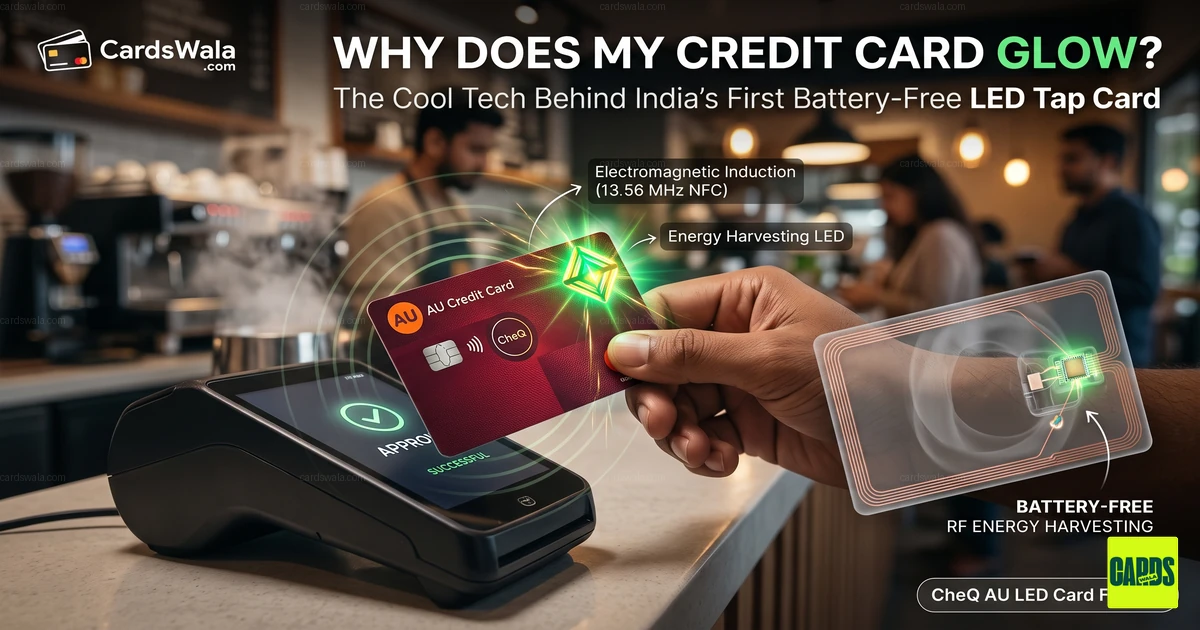
ನೀವು ಎಂದಾದರೂ ಕೆಫೆಯಲ್ಲಿ, ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ಟ್ಯಾಪ್ ಮಾಡಿ, ಒಂದೆರಡು ಸೆಕೆಂಡ್ಗಳಲ್ಲಿ ತೃಪ್ತಿಕರವಾದ "ಅಪ್ರೂವ್ಡ್" ಬೀಪ್ ಪಡೆದಿದ್ದೀರಾ? ಇದು ಮಾಯೆಯಂತೆ ಅನಿಸುತ್ತದೆ, ಆದರೆ ಇದು ವಾಸ್ತವವಾಗಿ ಹಣಕಾಸಿನ ಜಗತ್ತಿನ ಅಜ್ಞಾತ ನಾಯಕನಿಂದ ಚಾಲಿತವಾದ ಸಂಕೀರ್ಣ, ಹೈ-ಸ್ಪೀಡ್ ಪ್ರಕ್ರಿಯೆ: ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ನೆಟ್ವರ್ಕ್.
ಅವರ ಲೋಗೋಗಳನ್ನು ನೀವು ಮಿಲಿಯನ್ ಬಾರಿ ನೋಡಿದ್ದೀರಿ. ವೀಸಾ, ಮಾಸ್ಟರ್ಕಾರ್ಡ್, ಅಮೆರಿಕನ್ ಎಕ್ಸ್ಪ್ರೆಸ್, ಡಿಸ್ಕವರ್, ಮತ್ತು ಭಾರತದಲ್ಲಿ, ಹೆಚ್ಚು ಜನಪ್ರಿಯವಾಗುತ್ತಿರುವ ರೂಪೇ. ಆದರೆ ಅವು ವಾಸ್ತವವಾಗಿ ಏನು ಮಾಡುತ್ತವೆ? ಅದನ್ನು ವಿಭಜಿಸೋಣ.
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ನೆಟ್ವರ್ಕ್ ಎಂದರೇನು?
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ನೆಟ್ವರ್ಕ್ ಅನ್ನು ನಿಮ್ಮ ಖರೀದಿಯಲ್ಲಿ ಒಳಗೊಂಡಿರುವ ಪ್ರತಿಯೊಬ್ಬರನ್ನು ಸಂಪರ್ಕಿಸುವ ಹಣಕಾಸಿನ ಸೂಪರ್ಹೈವೇ ಎಂದು ಯೋಚಿಸಿ. ಇದು ನಡುವಿನ ಅತ್ಯಗತ್ಯ ಲಿಂಕ್:
- ನಿಮ್ಮ ಬ್ಯಾಂಕ್ (ನಿಮಗೆ ಕಾರ್ಡ್ ನೀಡಿದವರು).
- ಮರ್ಚೆಂಟ್ನ ಬ್ಯಾಂಕ್ (ಪಾವತಿಯನ್ನು ಸ್ವೀಕರಿಸುವವರು).
ಈ ನೆಟ್ವರ್ಕ್ಗಳಿಲ್ಲದೆ, ನಿಮ್ಮ ಕಾರ್ಡ್ ಕೇವಲ ಪ್ಲಾಸ್ಟಿಕ್ ತುಂಡಾಗಿರುತ್ತದೆ. ಹಣ ಮತ್ತು ಮಾಹಿತಿಯು ಜಗತ್ತಿನಾದ್ಯಂತ ಸುರಕ್ಷಿತವಾಗಿ ಮತ್ತು ತಕ್ಷಣ ಚಲಿಸಲು ಅನುವು ಮಾಡಿಕೊಡುವ ಸಂಪೂರ್ಣ ಮೂಲಸೌಕರ್ಯವನ್ನು ಅವು ನಿರ್ಮಿಸುತ್ತವೆ ಮತ್ತು ನಿರ್ವಹಿಸುತ್ತವೆ.
5-ಸೆಕೆಂಡ್ ಪ್ರಯಾಣ: ವಹಿವಾಟು ಹೇಗೆ ಕೆಲಸ ಮಾಡುತ್ತದೆ
ನೀವು ಖರೀದಿ ಮಾಡಿದಾಗ, ನೆಟ್ವರ್ಕ್ ಕಾರ್ಯರೂಪಕ್ಕೆ ಬರುತ್ತದೆ. ಆ ಸುಮಾರು-ತಕ್ಷಣದ ಪ್ರಯಾಣದ ಸರಳೀಕೃತ ನೋಟ ಇಲ್ಲಿದೆ:
- ನೀವು ಪಾವತಿಸುತ್ತೀರಿ: ನೀವು ನಿಮ್ಮ ಕಾರ್ಡ್ ಅನ್ನು ಸ್ವೈಪ್, ಡಿಪ್ ಅಥವಾ ಟ್ಯಾಪ್ ಮಾಡುತ್ತೀರಿ. ಮರ್ಚೆಂಟ್ನ ಟರ್ಮಿನಲ್ ನಿಮ್ಮ ಕಾರ್ಡ್ ವಿವರಗಳನ್ನು ಸೆರೆಹಿಡಿಯುತ್ತದೆ.
- ವಿನಂತಿ: ಟರ್ಮಿನಲ್ ವಹಿವಾಟಿನ ವಿವರಗಳನ್ನು ಮರ್ಚೆಂಟ್ನ ಬ್ಯಾಂಕ್ಗೆ ಕಳುಹಿಸುತ್ತದೆ, ನಂತರ ಅವರು ಅವುಗಳನ್ನು ನಿಮ್ಮ ಕಾರ್ಡ್ನ ನೆಟ್ವರ್ಕ್ಗೆ (ಉದಾ., ವೀಸಾ) ಫಾರ್ವರ್ಡ್ ಮಾಡುತ್ತಾರೆ.
- ಪರಿಶೀಲನೆ: ನೆಟ್ವರ್ಕ್ ತಕ್ಷಣ ವಿನಂತಿಯನ್ನು ನಿಮ್ಮ ಬ್ಯಾಂಕ್ಗೆ (ಉದಾ., ಎಚ್ಡಿಎಫ್ಸಿ ಅಥವಾ ಎಸ್ಬಿಐ) ರೂಟ್ ಮಾಡುತ್ತದೆ. ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ನೀವು ಸಾಕಷ್ಟು ಕ್ರೆಡಿಟ್ ಹೊಂದಿದ್ದೀರಾ ಮತ್ತು ವಹಿವಾಟು ಕಾನೂನುಬದ್ಧವಾಗಿ ಕಾಣುತ್ತದೆಯೇ (ವಂಚನೆಯಲ್ಲ) ಎಂದು ಪರಿಶೀಲಿಸುತ್ತದೆ.
- ಪ್ರತಿಕ್ರಿಯೆ: ನಿಮ್ಮ ಬ್ಯಾಂಕ್ "ಅಪ್ರೂವ್ಡ್" ಅಥವಾ "ಡಿಕ್ಲೈನ್ಡ್" ಸಂದೇಶವನ್ನು ನೆಟ್ವರ್ಕ್ಗೆ ಹಿಂತಿರುಗಿ ಕಳುಹಿಸುತ್ತದೆ.
- ಅಂತಿಮ ಮಾತು: ನೆಟ್ವರ್ಕ್ ಈ ಪ್ರತಿಕ್ರಿಯೆಯನ್ನು ಮರ್ಚೆಂಟ್ನ ಟರ್ಮಿನಲ್ಗೆ ಫಾರ್ವರ್ಡ್ ಮಾಡುತ್ತದೆ, ಮತ್ತು ನಿಮ್ಮ ವಹಿವಾಟು ಪೂರ್ಣಗೊಳ್ಳುತ್ತದೆ!
ಇದೆಲ್ಲವೂ ಈ ವಾಕ್ಯವನ್ನು ಓದಲು ತೆಗೆದುಕೊಳ್ಳುವ ಸಮಯಕ್ಕಿಂತ ಕಡಿಮೆ ಸಮಯದಲ್ಲಿ ನಡೆಯುತ್ತದೆ. ನಂತರ, ನೆಟ್ವರ್ಕ್ ಬ್ಯಾಂಕ್ಗಳ ನಡುವೆ ನಿಜವಾದ ಹಣ ವರ್ಗಾವಣೆಯನ್ನು ಸುಗಮಗೊಳಿಸುತ್ತದೆ, ಮರ್ಚೆಂಟ್ಗೆ ಪಾವತಿಯಾಗುವುದನ್ನು ಖಚಿತಪಡಿಸುತ್ತದೆ.
ಅತ್ಯಂತ ಸಾಮಾನ್ಯ ಗೊಂದಲ: ನೆಟ್ವರ್ಕ್ vs ನೀಡುವವರು
ಇಲ್ಲಿ ಹೆಚ್ಚಿನ ಜನರು ಗೊಂದಲಕ್ಕೊಳಗಾಗುತ್ತಾರೆ. ನೆಟ್ವರ್ಕ್ (ವೀಸಾ) ಮತ್ತು ನೀಡುವವರು (ನಿಮ್ಮ ಬ್ಯಾಂಕ್) ಎರಡು ವಿಭಿನ್ನ ಘಟಕಗಳು.
| ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ನೀಡುವವರು (ನಿಮ್ಮ ಬ್ಯಾಂಕ್) | ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ನೆಟ್ವರ್ಕ್ (ಹೈವೇ) |
|---|---|
| ✅ ನಿಮ್ಮ ಕಾರ್ಡ್ ಅರ್ಜಿಯನ್ನು ಅನುಮೋದಿಸುತ್ತದೆ. | ➡️ ವಹಿವಾಟುಗಳಿಗೆ ತಂತ್ರಜ್ಞಾನವನ್ನು ನಿರ್ವಹಿಸುತ್ತದೆ. |
| ✅ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಲಿಮಿಟ್, ಬಡ್ಡಿ ದರಗಳು (APR) ಮತ್ತು ಶುಲ್ಕಗಳನ್ನು ಹೊಂದಿಸುತ್ತದೆ. | ➡️ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಅನ್ನು ಮರ್ಚೆಂಟ್ನ ಬ್ಯಾಂಕ್ಗೆ ಸಂಪರ್ಕಿಸುತ್ತದೆ. |
| ✅ ನಿಮ್ಮ ಮಾಸಿಕ ಬಿಲ್ಗಳನ್ನು ಕಳುಹಿಸುತ್ತದೆ ಮತ್ತು ಪಾವತಿಗಳನ್ನು ಸಂಗ್ರಹಿಸುತ್ತದೆ. | ➡️ ಭದ್ರತೆ ಮತ್ತು ಪ್ರಕ್ರಿಯೆಗೆ ನಿಯಮಗಳನ್ನು ಹೊಂದಿಸುತ್ತದೆ. |
| ✅ ನಿಮ್ಮ ರಿವಾರ್ಡ್ಗಳನ್ನು (ಕ್ಯಾಶ್ ಬ್ಯಾಕ್, ಪಾಯಿಂಟ್ಗಳು, ಮೈಲ್ಸ್) ಒದಗಿಸುತ್ತದೆ. | ➡️ ಕಾರ್ಡ್ನ ಜಾಗತಿಕ ಸ್ವೀಕಾರವನ್ನು ಖಚಿತಪಡಿಸುತ್ತದೆ. |
| ಉದಾಹರಣೆಗಳು: ಎಚ್ಡಿಎಫ್ಸಿ ಬ್ಯಾಂಕ್, ಎಸ್ಬಿಐ ಕಾರ್ಡ್ಗಳು, ಐಸಿಐಸಿಐ ಬ್ಯಾಂಕ್, ಸಿಟಿಬ್ಯಾಂಕ್ | ಉದಾಹರಣೆಗಳು: ವೀಸಾ, ಮಾಸ್ಟರ್ಕಾರ್ಡ್, ಅಮೆರಿಕನ್ ಎಕ್ಸ್ಪ್ರೆಸ್, ಡಿಸ್ಕವರ್, ರೂಪೇ |
ವಿನಾಯಿತಿ: ಅಮೆರಿಕನ್ ಎಕ್ಸ್ಪ್ರೆಸ್ ಮತ್ತು ಡಿಸ್ಕವರ್ ನಂತಹ ಕಂಪನಿಗಳು ವಿಶಿಷ್ಟವಾಗಿವೆ ಏಕೆಂದರೆ ಅವು ನೀಡುವವರು ಮತ್ತು ನೆಟ್ವರ್ಕ್ ಎರಡೂ ಆಗಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತವೆ. ಅದಕ್ಕಾಗಿಯೇ ಅವುಗಳ ಬ್ರ್ಯಾಂಡಿಂಗ್ ಕಾರ್ಡ್ನಲ್ಲಿ ಹೆಚ್ಚಾಗಿ ಪ್ರಮುಖವಾಗಿರುತ್ತದೆ.
ಪ್ರಮುಖ ಆಟಗಾರರನ್ನು ಭೇಟಿ ಮಾಡಿ
- ವೀಸಾ ಮತ್ತು ಮಾಸ್ಟರ್ಕಾರ್ಡ್: ಎರಡು ದೈತ್ಯರು. ಅವರು ತಾವಾಗಿಯೇ ಕಾರ್ಡ್ಗಳನ್ನು ನೀಡುವುದಿಲ್ಲ ಆದರೆ ಜಾಗತಿಕವಾಗಿ ಸಾವಿರಾರು ಬ್ಯಾಂಕ್ಗಳೊಂದಿಗೆ ಪಾಲುದಾರಿಕೆ ಮಾಡಿಕೊಳ್ಳುತ್ತಾರೆ. ಅವರ ದೊಡ್ಡ ಪ್ರಯೋಜನವೆಂದರೆ ಸುಮಾರು ಸಾರ್ವತ್ರಿಕ ಸ್ವೀಕಾರ.
- ಅಮೆರಿಕನ್ ಎಕ್ಸ್ಪ್ರೆಸ್ (ಅಮೆಕ್ಸ್): ಹೆಚ್ಚಾಗಿ ಪ್ರೀಮಿಯಂ ಕಾರ್ಡ್ಗಳು, ಪ್ರಯಾಣ ಪರ್ಕ್ಗಳು ಮತ್ತು ಅತ್ಯುತ್ತಮ ಗ್ರಾಹಕ ಸೇವೆಯೊಂದಿಗೆ ಸಂಬಂಧ ಹೊಂದಿದೆ. ಅವರು ಸಂಪೂರ್ಣ ಪ್ರಕ್ರಿಯೆಯನ್ನು ನಿರ್ವಹಿಸುವುದರಿಂದ, ಪ್ರಯೋಜನಗಳ ಮೇಲೆ ಹೆಚ್ಚಿನ ನಿಯಂತ್ರಣವನ್ನು ಹೊಂದಿದ್ದಾರೆ.
- ಡಿಸ್ಕವರ್: US ನಲ್ಲಿ ಜನಪ್ರಿಯ, ಅದರ ಬಲವಾದ ಕ್ಯಾಶ್-ಬ್ಯಾಕ್ ಪ್ರೋಗ್ರಾಂಗಳು ಮತ್ತು ಗ್ರಾಹಕ-ಸ್ನೇಹಿ ನೀತಿಗಳಿಗೆ ಹೆಸರುವಾಸಿಯಾಗಿದೆ.
- ರೂಪೇ: ಭಾರತದ ಸ್ವಂತ ದೇಶೀಯ ಕಾರ್ಡ್ ನೆಟ್ವರ್ಕ್. ನ್ಯಾಷನಲ್ ಪೇಮೆಂಟ್ಸ್ ಕಾರ್ಪೊರೇಷನ್ ಆಫ್ ಇಂಡಿಯಾ (NPCI) ನಿಂದ ಪ್ರಾರಂಭಿಸಲ್ಪಟ್ಟ ಇದು, ಭಾರತೀಯ ಮಾರುಕಟ್ಟೆಯ ಮೇಲೆ ಕೇಂದ್ರೀಕರಿಸುವುದು ಮತ್ತು ಮರ್ಚೆಂಟ್ಗಳಿಗೆ ಕಡಿಮೆ ಪ್ರೊಸೆಸಿಂಗ್ ಶುಲ್ಕಗಳಿಂದಾಗಿ ವೇಗವಾಗಿ ಜನಪ್ರಿಯತೆಯಲ್ಲಿ ಬೆಳೆದಿದೆ.
ನೀವು ಏಕೆ ಕಾಳಜಿ ವಹಿಸಬೇಕು? ನೆಟ್ವರ್ಕ್ನ ಪರ್ಕ್ಗಳು
ನಿಮ್ಮ ಕಾರ್ಡ್ ಚಲಿಸುವ ನೆಟ್ವರ್ಕ್ ಕೆಲವು ಪ್ರಮುಖ ವಿಧಾನಗಳಲ್ಲಿ ನೇರವಾಗಿ ನಿಮ್ಮ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ:
- ಸ್ವೀಕಾರ: ವೀಸಾ ಅಥವಾ ಮಾಸ್ಟರ್ಕಾರ್ಡ್ ಬಹುತೇಕ ಎಲ್ಲೆಡೆ ಸ್ವೀಕರಿಸಲ್ಪಡುತ್ತದೆ, ಆದರೆ ಅಮೆಕ್ಸ್ ಅಥವಾ ಡಿಸ್ಕವರ್ ಸ್ವಲ್ಪ ಕಡಿಮೆ ಕವರೇಜ್ ಹೊಂದಿರಬಹುದು, ವಿಶೇಷವಾಗಿ ಸಣ್ಣ ಅಂತರರಾಷ್ಟ್ರೀಯ ವ್ಯವಹಾರಗಳಲ್ಲಿ.
- ಭದ್ರತೆ: ನೆಟ್ವರ್ಕ್ಗಳು ವಂಚನೆಯ ವಿರುದ್ಧ ಹೋರಾಡುವಲ್ಲಿ ಮುಂಚೂಣಿಯಲ್ಲಿವೆ. ಅವರು ಚಿಪ್ ಕಾರ್ಡ್ಗಳು, ಟೋಕನೈಸೇಶನ್ (ಇದು ಆನ್ಲೈನ್ನಲ್ಲಿ ನಿಮ್ಮ ನಿಜವಾದ ಕಾರ್ಡ್ ಸಂಖ್ಯೆಯನ್ನು ರಕ್ಷಿಸುತ್ತದೆ) ಮತ್ತು AI-ಚಾಲಿತ ವಂಚನೆ ಮೇಲ್ವಿಚಾರಣೆಯ ಹಿಂದಿನ ತಂತ್ರಜ್ಞಾನವನ್ನು ಅಭಿವೃದ್ಧಿಪಡಿಸುತ್ತಾರೆ.
- ಅಂತರ್ಗತ ಪ್ರಯೋಜನಗಳು: ನೆಟ್ವರ್ಕ್ಗಳು ಹೆಚ್ಚಾಗಿ ಬಾಡಿಗೆ ಕಾರು ವಿಮೆ, ವಿಸ್ತೃತ ವಾರಂಟಿಗಳು ಅಥವಾ ಪ್ರಯಾಣ ರಕ್ಷಣೆಯಂತಹ ಪರ್ಕ್ಗಳ ಮೂಲ ಪದರವನ್ನು ಒದಗಿಸುತ್ತವೆ, ನಂತರ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ತನ್ನ ಸ್ವಂತ ರಿವಾರ್ಡ್ಗಳೊಂದಿಗೆ ಅದನ್ನು ನಿರ್ಮಿಸಬಹುದು.
RuPay ಶ್ರೇಣಿಗಳು: Classic vs Platinum vs Select (ಮತ್ತು Divaa ನಂತಹ ಕಾರ್ಡ್ಗಳು)
RuPay ಒಂದೇ ರೀತಿಯ ಉತ್ಪನ್ನವಲ್ಲ — ಇದಕ್ಕೆ ಶ್ರೇಣಿಗಳಿವೆ, ಮತ್ತು ನಿಮ್ಮ ಕಾರ್ಡಿನ ಶ್ರೇಣಿ ಲಾಂಜ್ ಮತ್ತು ಕನ್ಸೈರ್ಜ್ ಎಕ್ಸ್ಟ್ರಾಗಳನ್ನು ನಿರ್ಧರಿಸುತ್ತದೆ:
- RuPay Classic: ಎಂಟ್ರಿ-ಮಟ್ಟ, ಮೂಲ ರಿವಾರ್ಡ್ಗಳು, ಫ್ಯೂಯಲ್ ಸರ್ಚಾರ್ಜ್ ವಿನಾಯಿತಿ.
- RuPay Platinum: ಉತ್ತಮ ರಿವಾರ್ಡ್ ದರದ ಮಿಡ್-ಟಿಯರ್; 2026 ರಿಂದ ಲಾಂಜ್ ನಿಯಮಗಳು ಖರ್ಚು-ಆಧಾರಿತ — ನಿಮ್ಮ ಬ್ಯಾಂಕಿನ ಮಿತಿ ಪರಿಶೀಲಿಸಿ.
- RuPay Select: ಕನ್ಸೈರ್ಜ್, ಲಾಂಜ್ ಪ್ರವೇಶ ಮತ್ತು ಹೆಚ್ಚಿನ ರಿವಾರ್ಡ್ ದರದ ಪ್ರೀಮಿಯಂ ಶ್ರೇಣಿ — Union Bank ನ Divaa ನಂತಹ ಕಾರ್ಡ್ಗಳು ತಮ್ಮ ಲೈಫ್ಸ್ಟೈಲ್ ಪ್ರಯೋಜನಗಳನ್ನು ಇಲ್ಲಿಂದಲೇ ಪಡೆಯುತ್ತವೆ.
ಬೇರೆ ಬ್ಯಾಂಕ್ಗಳ ಒಂದೇ RuPay ಶ್ರೇಣಿಯ ಎರಡು ಕಾರ್ಡ್ಗಳು ನೆಟ್ವರ್ಕ್-ಮಟ್ಟದ ಪ್ರಯೋಜನಗಳನ್ನು ಹಂಚಿಕೊಳ್ಳುತ್ತವೆ; ಉಳಿದೆಲ್ಲವೂ (ರಿವಾರ್ಡ್ ದರ, ಫೀ, ಲಾಂಜ್ ಸಂಖ್ಯೆ) ವಿತರಕ ಬ್ಯಾಂಕಿನ ನಿರ್ಧಾರ. ಎರಡೂ ಪದರಗಳನ್ನು ಯಾವಾಗಲೂ ಪರಿಶೀಲಿಸಿ.
ಪದೇ ಪದೇ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳು (FAQ)
1. ವೀಸಾ ಮಾಸ್ಟರ್ಕಾರ್ಡ್ಗಿಂತ ಉತ್ತಮವೇ? ಪ್ರಾಮಾಣಿಕವಾಗಿ, ಸರಾಸರಿ ಗ್ರಾಹಕರಿಗೆ, ಬಹಳ ಕಡಿಮೆ ವ್ಯತ್ಯಾಸವಿದೆ. ಎರಡೂ ವಿಶ್ವ ದರ್ಜೆಯ ಭದ್ರತೆ ನೀಡುತ್ತವೆ ಮತ್ತು ಬಹುತೇಕ ಎಲ್ಲೆಡೆ ಸ್ವೀಕರಿಸಲ್ಪಡುತ್ತವೆ. ಅವುಗಳ ನಡುವಿನ ಆಯ್ಕೆಯು ನೀಡುವ ಬ್ಯಾಂಕ್ ನೀಡುವ ರಿವಾರ್ಡ್ಗಳು, ಶುಲ್ಕಗಳು ಮತ್ತು ಬಡ್ಡಿ ದರಗಳಷ್ಟು ವಿರಳವಾಗಿ ಮುಖ್ಯವಾಗುತ್ತದೆ.
2. ನನ್ನ ಅಮೆರಿಕನ್ ಎಕ್ಸ್ಪ್ರೆಸ್ ಕಾರ್ಡ್ ಏಕೆ ಎಲ್ಲೆಡೆ ಸ್ವೀಕರಿಸಲ್ಪಡುವುದಿಲ್ಲ? ಅಮೆಕ್ಸ್ ಸಾಮಾನ್ಯವಾಗಿ ಮರ್ಚೆಂಟ್ಗಳಿಗೆ ವೀಸಾ ಅಥವಾ ಮಾಸ್ಟರ್ಕಾರ್ಡ್ಗಿಂತ ಸ್ವಲ್ಪ ಹೆಚ್ಚಿನ ಪ್ರೊಸೆಸಿಂಗ್ ಶುಲ್ಕಗಳನ್ನು ವಿಧಿಸುತ್ತದೆ. ಅನೇಕ ದೊಡ್ಡ ಚಿಲ್ಲರೆ ವ್ಯಾಪಾರಿಗಳು ಅದನ್ನು ಸ್ವೀಕರಿಸಿದರೂ, ಕೆಲವು ಸಣ್ಣ ವ್ಯವಹಾರಗಳು ವೆಚ್ಚವನ್ನು ಉಳಿಸಲು ಆಯ್ಕೆ ಮಾಡುವುದಿಲ್ಲ.
3. ರೂಪೇ ಎಂದರೇನು ಮತ್ತು ಅದು ಹೇಗೆ ವಿಭಿನ್ನವಾಗಿದೆ? ರೂಪೇ ಅಂತರರಾಷ್ಟ್ರೀಯ ಆಟಗಾರರೊಂದಿಗೆ ಸ್ಪರ್ಧಿಸಲು ವಿನ್ಯಾಸಗೊಳಿಸಲಾದ ಭಾರತದ ದೇಶೀಯ ಕಾರ್ಡ್ ನೆಟ್ವರ್ಕ್ ಆಗಿದೆ. ಅದರ ವಹಿವಾಟುಗಳನ್ನು ಭಾರತದೊಳಗೆ ಪ್ರಕ್ರಿಯೆಗೊಳಿಸಲಾಗುತ್ತದೆ, ಇದು ಭಾರತೀಯ ಮರ್ಚೆಂಟ್ಗಳು ಮತ್ತು ಬ್ಯಾಂಕ್ಗಳಿಗೆ ಕಡಿಮೆ ವೆಚ್ಚಗಳಿಗೆ ಕಾರಣವಾಗುತ್ತದೆ.
ಟೇಕ್ಅವೇ
ಆದ್ದರಿಂದ, ಮುಂದಿನ ಬಾರಿ ನೀವು ಪಾವತಿಸಲು ಟ್ಯಾಪ್ ಮಾಡಿದಾಗ, ಹಿನ್ನೆಲೆಯಲ್ಲಿ ಸದ್ದಿಲ್ಲದೆ ಗುನುಗುವ ಶಕ್ತಿಶಾಲಿ ನೆಟ್ವರ್ಕ್ಗೆ ಸ್ವಲ್ಪ ತಲೆದೂಗಿ. ಅವರು ಆಧುನಿಕ ವಾಣಿಜ್ಯದ ಅದೃಶ್ಯ ವಾಸ್ತುಶಿಲ್ಪಿಗಳು, ನಮ್ಮ ಹಣಕಾಸಿನ ಜೀವನವನ್ನು ವೇಗ, ಹೆಚ್ಚು ಅನುಕೂಲಕರ ಮತ್ತು ಹೆಚ್ಚು ಸುರಕ್ಷಿತವಾಗಿಸುತ್ತಾರೆ.
ನಿಮ್ಮ ಕಾರ್ಡ್ಗಳು ಹೇಗೆ ಕೆಲಸ ಮಾಡುತ್ತವೆ ಎಂಬುದರ ಬಗ್ಗೆ ಹೆಚ್ಚಿನ ಪ್ರಶ್ನೆಗಳಿವೆಯೇ? ಕೆಳಗೆ ಕಾಮೆಂಟ್ಗಳಲ್ಲಿ ಬಿಡಿ!
ಹೊಸ ವಾಲೆಟ್ ಬಂದಿದೆ: Axis Bank ಕಾರ್ಡ್ಗಳೂಂದಿಗೆ ಭಾರತದಲ್ಲಿ Apple Pay ಬಿಡುಗಡೆ.
ಈ ಕಾರ್ಡ್ಗಳನ್ನು ನೋಡಿ
CardsWala Crew
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ತಜ್ಞ ಮತ್ತು ಹಣಕಾಸು ಬರಹಗಾರ