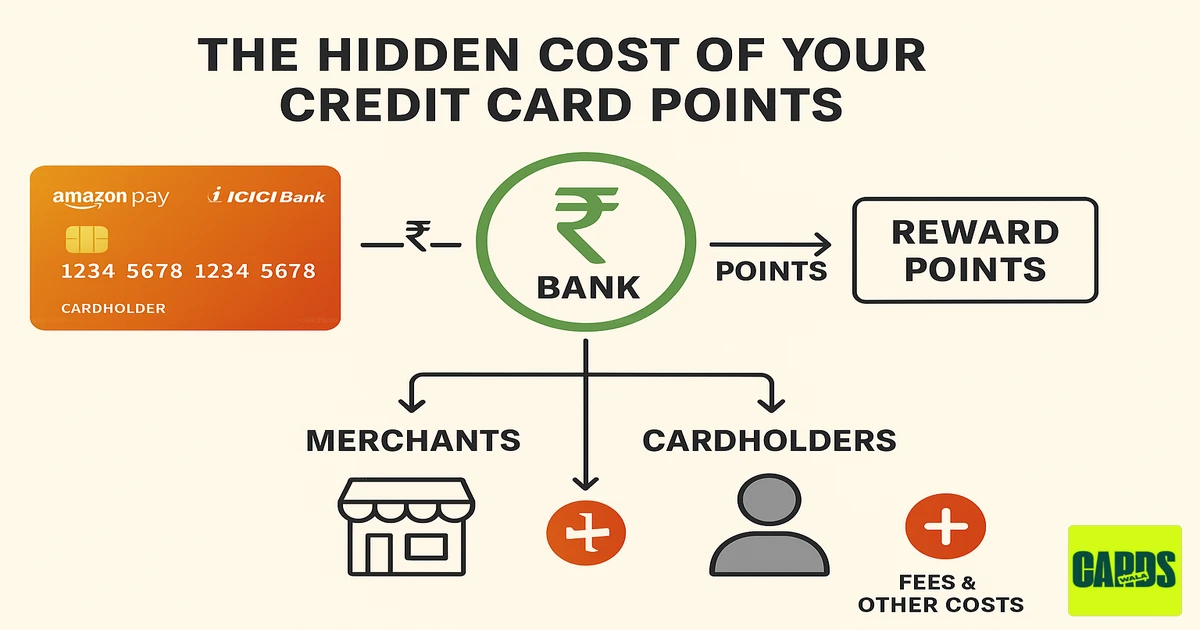
ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಪಾಯಿಂಟ್ಗಳ ಗುಪ್ತ ವೆಚ್ಚ: ಭಾರತದಲ್ಲಿ ನಿಮ್ಮ "ಉಚಿತ" ರಿವಾರ್ಡ್ಗಳಿಗೆ ನಿಜವಾಗಿಯೂ ಯಾರು ಪಾವತಿಸುತ್ತಾರೆ?
ಖರೀದಿಯ ನಂತರ ನಿಮ್ಮ ಫೋನ್ನಲ್ಲಿ ತೃಪ್ತಿಕರವಾದ ಡಿಂಗ್: "ಅಭಿನಂದನೆಗಳು! ನೀವು 500 ರಿವಾರ್ಡ್ ಪಾಯಿಂಟ್ಗಳನ್ನು ಗಳಿಸಿದ್ದೀರಿ." ಚೆನ್ನಾಗಿ ಅನಿಸುತ್ತದೆ, ಅಲ್ಲವೇ? ನೀವು ಈಗಾಗಲೇ ಆ ಪಾಯಿಂಟ್ಗಳನ್ನು ಫ್ಲೈಟ್, ಶಾಪಿಂಗ್ ವೋಚರ್ ಅಥವಾ ಬಹುಶಃ ಕೆಲವು ಕ್ಯಾಶ್ಬ್ಯಾಕ್ಗಾಗಿ ಹೇಗೆ ಬಳಸಬೇಕೆಂದು ಯೋಜಿಸುತ್ತಿದ್ದೀರಿ.
ಆದರೆ ಈ "ಉಚಿತ" ಹಣ ಅಥವಾ ಈ "ಉಚಿತ" ಪರ್ಕ್ಗಳು ವಾಸ್ತವವಾಗಿ ಎಲ್ಲಿಂದ ಬರುತ್ತವೆ ಎಂದು ನೀವು ಎಂದಾದರೂ ನಿಲ್ಲಿಸಿ ಯೋಚಿಸಿದ್ದೀರಾ?
ಸತ್ಯವೆಂದರೆ, ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ರಿವಾರ್ಡ್ಗಳು ಮಾಯೆಯಲ್ಲ. ಅವು ಸಂಕೀರ್ಣ ಮತ್ತು ಅದ್ಭುತ ವ್ಯವಹಾರ ಮಾದರಿಯ ಪರಿಣಾಮ, ಅಲ್ಲಿ ವೆಚ್ಚವನ್ನು ಜಾಣತನದಿಂದ ಹರಡಲಾಗಿದೆ. ಪರದೆಯನ್ನು ಹಿಂದಕ್ಕೆ ಎಳೆದು ನಿಮ್ಮ ರಿವಾರ್ಡ್ಗಳಿಗೆ ನಿಜವಾಗಿಯೂ ಯಾರು ಬಿಲ್ ಪಾವತಿಸುತ್ತಾರೆ ಎಂದು ನೋಡೋಣ.
🛍️ ಮುಖ್ಯ ಪಾವತಿದಾರ: ಮರ್ಚೆಂಟ್ಗಳು ಮತ್ತು "MDR" ಶುಲ್ಕ
ರಿವಾರ್ಡ್ ಪೂಲ್ಗೆ ದೊಡ್ಡ ಕೊಡುಗೆದಾರ ಮರ್ಚೆಂಟ್ - ನೀವು ನಿಮ್ಮ ಕಾರ್ಡ್ ಅನ್ನು ಸ್ವೈಪ್ ಮಾಡುವ ಅಂಗಡಿ, ರೆಸ್ಟೋರೆಂಟ್ ಅಥವಾ ವೆಬ್ಸೈಟ್.
ನೀವು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ನೊಂದಿಗೆ ಪಾವತಿಸಿದಾಗಲೆಲ್ಲಾ, ಮರ್ಚೆಂಟ್ಗೆ ಮರ್ಚೆಂಟ್ ಡಿಸ್ಕೌಂಟ್ ರೇಟ್ (MDR) ಎಂದು ಕರೆಯಲ್ಪಡುವ ವಹಿವಾಟು ಶುಲ್ಕವನ್ನು ವಿಧಿಸಲಾಗುತ್ತದೆ. ಭಾರತದಲ್ಲಿ, ಇದು ಸಾಮಾನ್ಯವಾಗಿ ನಿಮ್ಮ ಬಿಲ್ನ 1% ಮತ್ತು 3% ನಡುವೆ ಇರುತ್ತದೆ.
ಇದನ್ನು ಕಾರ್ಡ್ ಪಾವತಿಗಳನ್ನು ಸ್ವೀಕರಿಸುವ ಅನುಕೂಲತೆ ಮತ್ತು ಭದ್ರತೆಗಾಗಿ ವ್ಯವಹಾರವು ಪಾವತಿಸುವ ಬೆಲೆ ಎಂದು ಯೋಚಿಸಿ. ಆ MDR ಶುಲ್ಕವು ಕೇವಲ ಒಂದು ಸ್ಥಳಕ್ಕೆ ಹೋಗುವುದಿಲ್ಲ. ಇದನ್ನು ಹಂಚಲಾಗುತ್ತದೆ:
- ನಿಮ್ಮ ಬ್ಯಾಂಕ್ (ನೀಡುವ ಬ್ಯಾಂಕ್): ಇದು ನಿಮ್ಮ ಕಾರ್ಡ್ ಅನ್ನು ನೀಡಿದವರು (ಉದಾ., ಎಚ್ಡಿಎಫ್ಸಿ, ಎಸ್ಬಿಐ, ಐಸಿಐಸಿಐ). ಅವರು ಪೈನ ಅತಿದೊಡ್ಡ ತುಂಡನ್ನು ಪಡೆಯುತ್ತಾರೆ.
- ಮರ್ಚೆಂಟ್ನ ಬ್ಯಾಂಕ್ (ಪಡೆಯುವ ಬ್ಯಾಂಕ್): ಕಾರ್ಡ್ ಮೆಷಿನ್ ಅನ್ನು ಒದಗಿಸುವ ಬ್ಯಾಂಕ್.
- ಕಾರ್ಡ್ ನೆಟ್ವರ್ಕ್: ವೀಸಾ, ಮಾಸ್ಟರ್ಕಾರ್ಡ್ ಅಥವಾ ರೂಪೇ ನಂತಹ ವಹಿವಾಟನ್ನು ಸುಗಮಗೊಳಿಸುವ ಕಂಪನಿಗಳು.
ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ತನ್ನ MDR ನ ದೊಡ್ಡ ಪಾಲನ್ನು ನಿಮ್ಮ ರಿವಾರ್ಡ್ ಪಾಯಿಂಟ್ಗಳಿಗೆ ಹಣಕಾಸು ಒದಗಿಸಲು ಬಳಸುತ್ತದೆ. ಆದ್ದರಿಂದ ಹೆಚ್ಚಿನ ರಿವಾರ್ಡ್ ದರಗಳನ್ನು ಹೊಂದಿರುವ ಪ್ರೀಮಿಯಂ ಕಾರ್ಡ್ಗಳು ಹೆಚ್ಚಾಗಿ ಮರ್ಚೆಂಟ್ಗೆ ಹೆಚ್ಚಿನ MDR ಶುಲ್ಕವನ್ನು ವಿಧಿಸಲಾಗುತ್ತಿದೆ ಎಂದರ್ಥ.
ಇದನ್ನು ಕಾರ್ಯರೂಪದಲ್ಲಿ ನೋಡೋಣ 📱
ನೀವು ₹20,000 ಗೆ ಹೊಸ ಫೋನ್ ಖರೀದಿಸುತ್ತೀರಿ.
- ಮರ್ಚೆಂಟ್ 2% MDR ಪಾವತಿಸಬಹುದು, ಅದು ₹400.
- ಅವರು ಮಾರಾಟದಿಂದ ಕೇವಲ ₹19,600 ಸ್ವೀಕರಿಸುತ್ತಾರೆ.
- ಆ ₹400 ಶುಲ್ಕದಲ್ಲಿ, ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಸುಮಾರು ₹300 ಪಡೆಯಬಹುದು.
- ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ನಂತರ ನಿಮಗೆ ₹200 ಮೌಲ್ಯದ ಪಾಯಿಂಟ್ಗಳನ್ನು ನೀಡುತ್ತದೆ (1% ರಿವಾರ್ಡ್ ದರ) ಮತ್ತು ಉಳಿದ ₹100 ಅನ್ನು ಆದಾಯವಾಗಿ ಇರಿಸಿಕೊಳ್ಳುತ್ತದೆ.
💳 ಗುಪ್ತ ಎಂಜಿನ್: ಕಾರ್ಡ್ದಾರರು ಸಹ ವ್ಯವಸ್ಥೆಗೆ ಹೇಗೆ ಹಣಕಾಸು ಒದಗಿಸುತ್ತಾರೆ
ಮರ್ಚೆಂಟ್ಗಳು ಮಾತ್ರ ಕೊಡುಗೆ ನೀಡುತ್ತಿಲ್ಲ. ಕಾರ್ಡ್ದಾರರು ತಾವಾಗಿಯೇ ಎರಡು ಪ್ರಮುಖ ವಿಧಾನಗಳಲ್ಲಿ ದೊಡ್ಡ ಪಾತ್ರವನ್ನು ವಹಿಸುತ್ತಾರೆ.
1. ಸಾಲದ ಹೆಚ್ಚಿನ ವೆಚ್ಚ: ಬಡ್ಡಿ ಪಾವತಿಗಳು 💸
ಇದು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಉದ್ಯಮದ ಹಣಕಾಸಿನ ಎಂಜಿನ್. ಡ್ಯೂ ಡೇಟ್ನೊಳಗೆ ತಮ್ಮ ಬಿಲ್ ಅನ್ನು ಪೂರ್ಣವಾಗಿ ಪಾವತಿಸದ ಕಾರ್ಡ್ದಾರರಿಗೆ ಅವರ ಬಾಕಿ ಬ್ಯಾಲೆನ್ಸ್ ಮೇಲೆ ನಂಬಲಾಗದಷ್ಟು ಹೆಚ್ಚಿನ ಬಡ್ಡಿಯನ್ನು ವಿಧಿಸಲಾಗುತ್ತದೆ. ಭಾರತದಲ್ಲಿ, ಈ ಬಡ್ಡಿ ವರ್ಷಕ್ಕೆ 36% ರಿಂದ 50% ಕ್ಕಿಂತ ಹೆಚ್ಚು ಇರಬಹುದು!
ಬ್ಯಾಂಕ್ಗಳು ಈ ಬಡ್ಡಿ ಶುಲ್ಕಗಳಿಂದ ಗಳಿಸುವ ಬೃಹತ್ ಲಾಭಗಳು ದೊಡ್ಡ ಪ್ರಮಾಣದ ಹಣದ ಪೂಲ್ ಅನ್ನು ಸೃಷ್ಟಿಸುತ್ತವೆ. ಈ ಹಣವು ಪ್ರತಿ ತಿಂಗಳು ತಮ್ಮ ಬ್ಯಾಲೆನ್ಸ್ ಅನ್ನು ಪೂರ್ಣವಾಗಿ ಪಾವತಿಸುವ ಗ್ರಾಹಕರಿಗೆ ನೀಡಲಾಗುವ ಉದಾರ ರಿವಾರ್ಡ್ಗಳು ಮತ್ತು ಪ್ರಯೋಜನಗಳಿಗೆ ಸಬ್ಸಿಡಿ ನೀಡಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
2. ಪರ್ಕ್ಗಳಿಗೆ ಪಾವತಿಸುವುದು: ವಾರ್ಷಿಕ ಮತ್ತು ಜಾಯಿನಿಂಗ್ ಶುಲ್ಕಗಳು ✨
ಇದು ಹೆಚ್ಚು ನೇರ ಕೊಡುಗೆಯಾಗಿದೆ. ಭಾರತದಲ್ಲಿ ಅತ್ಯುತ್ತಮ ರಿವಾರ್ಡ್ ಕಾರ್ಡ್ಗಳಲ್ಲಿ ಅನೇಕವು:
- ಜಾಯಿನಿಂಗ್ ಶುಲ್ಕಗಳು: ನೀವು ಕಾರ್ಡ್ ಪಡೆದಾಗ ಒಂದು-ಬಾರಿ ಶುಲ್ಕ.
- ವಾರ್ಷಿಕ ಶುಲ್ಕಗಳು: ಕಾರ್ಡ್ ಅನ್ನು ಸಕ್ರಿಯವಾಗಿಡಲು ವಾರ್ಷಿಕ ಶುಲ್ಕ.
ಈ ಶುಲ್ಕಗಳು ಮೂಲ ಕಾರ್ಡ್ಗೆ ₹499 ರಿಂದ ಸೂಪರ್-ಪ್ರೀಮಿಯಂ ಮೆಟಲ್ ಕಾರ್ಡ್ಗೆ ₹50,000+ ವರೆಗೆ ಇರಬಹುದು. ನೀವು ಮೂಲಭೂತವಾಗಿ ಹೆಚ್ಚಿನ ರಿವಾರ್ಡ್ ದರಗಳು, ಏರ್ಪೋರ್ಟ್ ಲಾಂಜ್ ಪ್ರವೇಶ, ಟ್ರಾವೆಲ್ ಕ್ರೆಡಿಟ್ಗಳು ಮತ್ತು ಇತರ ವಿಶೇಷ ಪರ್ಕ್ಗಳಿಗೆ ಪ್ರವೇಶಕ್ಕಾಗಿ ಚಂದಾದಾರಿಕೆ ಶುಲ್ಕವನ್ನು ಪಾವತಿಸುತ್ತಿದ್ದೀರಿ.
🛒 ಅಂತಿಮ ಪಾವತಿದಾರ: ನಗದು ಮತ್ತು UPI ಬಳಕೆದಾರರು ಏಕೆ ಕೊಡುಗೆ ನೀಡುತ್ತಾರೆ
ಇದು ಹೆಚ್ಚಿನ ಜನರನ್ನು ಆಶ್ಚರ್ಯಗೊಳಿಸುವ ಭಾಗ. ಪ್ರತಿ ಕಾರ್ಡ್ ವಹಿವಾಟಿನ ಮೇಲೆ MDR ಶುಲ್ಕಗಳ ವೆಚ್ಚವನ್ನು ಕವರ್ ಮಾಡಲು ಮರ್ಚೆಂಟ್ಗಳು ಏನು ಮಾಡುತ್ತಾರೆ ಎಂದು ನೀವು ಯೋಚಿಸುತ್ತೀರಿ? ಅವರು ಕೇವಲ ನಷ್ಟವನ್ನು ಹೀರಿಕೊಳ್ಳುವುದಿಲ್ಲ.
ಅವರು ಆ ವೆಚ್ಚವನ್ನು ತಮ್ಮ ಒಟ್ಟಾರೆ ಬೆಲೆಯಲ್ಲಿ ಪರಿಗಣಿಸುತ್ತಾರೆ.
ಇದರರ್ಥ ಸರಕು ಮತ್ತು ಸೇವೆಗಳ ಬೆಲೆಗಳು ಎಲ್ಲರಿಗೂ ಸ್ವಲ್ಪ ಹೆಚ್ಚಾಗಿದೆ. ನಗದು ಅಥವಾ UPI ಯೊಂದಿಗೆ ಪಾವತಿಸುವ ವ್ಯಕ್ತಿ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಳಸುವ ವ್ಯಕ್ತಿಯಂತೆಯೇ ಅದೇ ಬೆಲೆಯನ್ನು ಪಾವತಿಸುತ್ತಿದ್ದಾರೆ. ನಿರ್ಣಾಯಕ ವ್ಯತ್ಯಾಸವೆಂದರೆ ನಗದು/UPI ಬಳಕೆದಾರರಿಗೆ ಯಾವುದೇ ರಿವಾರ್ಡ್ ಸಿಗುವುದಿಲ್ಲ.
ಒಂದು ರೀತಿಯಲ್ಲಿ, ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳನ್ನು ಬಳಸದ ಗ್ರಾಹಕರು ಪರೋಕ್ಷವಾಗಿ ಅದನ್ನು ಬಳಸುವವರಿಂದ ಗಳಿಸಲ್ಪಟ್ಟ ಪಾಯಿಂಟ್ಗಳು ಮತ್ತು ಮೈಲ್ಸ್ಗಳಿಗೆ ಸಬ್ಸಿಡಿ ನೀಡುತ್ತಿದ್ದಾರೆ.
ತ್ವರಿತ ರೀಕ್ಯಾಪ್: ಬಿಲ್ ಅನ್ನು ಯಾರು ಪಾವತಿಸುತ್ತಾರೆ?
| ಪಾವತಿದಾರ | ಭಾರತದಲ್ಲಿ ಅವರು ಹೇಗೆ ಪಾವತಿಸುತ್ತಾರೆ | ಬಾಟಮ್ ಲೈನ್ |
|---|---|---|
| ಮರ್ಚೆಂಟ್ಗಳು | ಪ್ರತಿ ವಹಿವಾಟಿನ ಮೇಲೆ ಮರ್ಚೆಂಟ್ ಡಿಸ್ಕೌಂಟ್ ರೇಟ್ (MDR). | ಅವರು ಸಂಪೂರ್ಣ ರಿವಾರ್ಡ್ ಪರಿಸರ ವ್ಯವಸ್ಥೆಯ ಪ್ರಾಥಮಿಕ ಹಣಕಾಸು ಒದಗಿಸುವವರು. |
| ಕಾರ್ಡ್ದಾರರು (ಸಾಲದಲ್ಲಿ) | ಪಾವತಿಸದ ಬ್ಯಾಲೆನ್ಸ್ಗಳ ಮೇಲೆ ಹೆಚ್ಚಿನ ವಾರ್ಷಿಕ ಬಡ್ಡಿ ದರಗಳು (36%-50%+). | ಅವರ ಬಡ್ಡಿ ಪಾವತಿಗಳು ಇತರರಿಗೆ ರಿವಾರ್ಡ್ಗಳಿಗೆ ಹಣಕಾಸು ಒದಗಿಸುವ ಲಾಭದ ಪೂಲ್ ಅನ್ನು ಸೃಷ್ಟಿಸುತ್ತವೆ. |
| ಕಾರ್ಡ್ದಾರರು (ಪ್ರೀಮಿಯಂ) | ಜಾಯಿನಿಂಗ್ ಮತ್ತು ವಾರ್ಷಿಕ ಶುಲ್ಕಗಳು (₹499 ರಿಂದ ₹50,000+ ವರೆಗೆ). | ಅವರು ಪ್ರೀಮಿಯಂ ಪ್ರಯೋಜನಗಳು ಮತ್ತು ಹೆಚ್ಚಿನ ರಿವಾರ್ಡ್ ದರಗಳಿಗೆ ಪ್ರವೇಶಕ್ಕಾಗಿ ನೇರವಾಗಿ ಪಾವತಿಸುತ್ತಾರೆ. |
| ಎಲ್ಲಾ ಗ್ರಾಹಕರು | ಸ್ವಲ್ಪ ಹೆಚ್ಚಿನ ಚಿಲ್ಲರೆ ಬೆಲೆಗಳು ಎಲ್ಲದರ ಮೇಲೆ. | ಮರ್ಚೆಂಟ್ಗಳು MDR ವೆಚ್ಚವನ್ನು ತಮ್ಮ ಬೆಲೆಗಳಲ್ಲಿ ನಿರ್ಮಿಸುತ್ತಾರೆ, ಎಲ್ಲಾ ಗ್ರಾಹಕರಲ್ಲಿ ಹರಡುತ್ತಾರೆ. |
ಟೇಕ್ಅವೇ: ನಿಮ್ಮ ಕಾರ್ಡ್ ಅನ್ನು ಬುದ್ಧಿವಂತಿಕೆಯಿಂದ ಬಳಸಿ
ಹಾಗಾದರೆ, ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ರಿವಾರ್ಡ್ಗಳು ಹಗರಣವೇ? ಖಂಡಿತ ಇಲ್ಲ. ಅವು ಉತ್ಪನ್ನ. ಅವು "ಉಚಿತ" ಅಲ್ಲ ಎಂದು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ಅವುಗಳನ್ನು ಬುದ್ಧಿವಂತಿಕೆಯಿಂದ ಬಳಸಲು ಕೀಲಿಯಾಗಿದೆ.
ವ್ಯವಸ್ಥೆಯು ತಮ್ಮ ಬಿಲ್ಗಳನ್ನು ಪೂರ್ಣವಾಗಿ ಪಾವತಿಸುವ ಜವಾಬ್ದಾರಿಯುತ ಬಳಕೆದಾರರಿಗೆ ರಿವಾರ್ಡ್ ನೀಡಲು ವಿನ್ಯಾಸಗೊಳಿಸಲಾಗಿದೆ. ಈ ಬಳಕೆದಾರರು ಮರ್ಚೆಂಟ್ಗಳು ಪಾವತಿಸುವ ಶುಲ್ಕಗಳು ಮತ್ತು ಇತರರು ಪಾವತಿಸುವ ಬಡ್ಡಿಯಿಂದ ಪ್ರಯೋಜನ ಪಡೆಯುತ್ತಾರೆ. ಗುರಿಯು ಆ ಬುದ್ಧಿವಂತ ಗುಂಪಿನಲ್ಲಿರುವುದು, ಸಂಪೂರ್ಣ ವ್ಯವಸ್ಥೆಗೆ ಇಂಧನ ನೀಡುವ ಸಾಲದ ಬಲೆಗೆ ಬೀಳದೆ ಪರ್ಕ್ಗಳನ್ನು ಆನಂದಿಸುವುದು.
ಈ ವ್ಯವಸ್ಥೆ ಹೇಗೆ ಕೆಲಸ ಮಾಡುತ್ತದೆ ಎಂದು ನಿಮಗೆ ತಿಳಿದಿತ್ತೇ? ಕೆಳಗೆ ಕಾಮೆಂಟ್ಗಳಲ್ಲಿ ನಿಮ್ಮ ಆಲೋಚನೆಗಳನ್ನು ತಿಳಿಸಿ!
ಈ ಕಾರ್ಡ್ಗಳನ್ನು ನೋಡಿ



CardsWala Crew
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ತಜ್ಞ ಮತ್ತು ಹಣಕಾಸು ಬರಹಗಾರ



