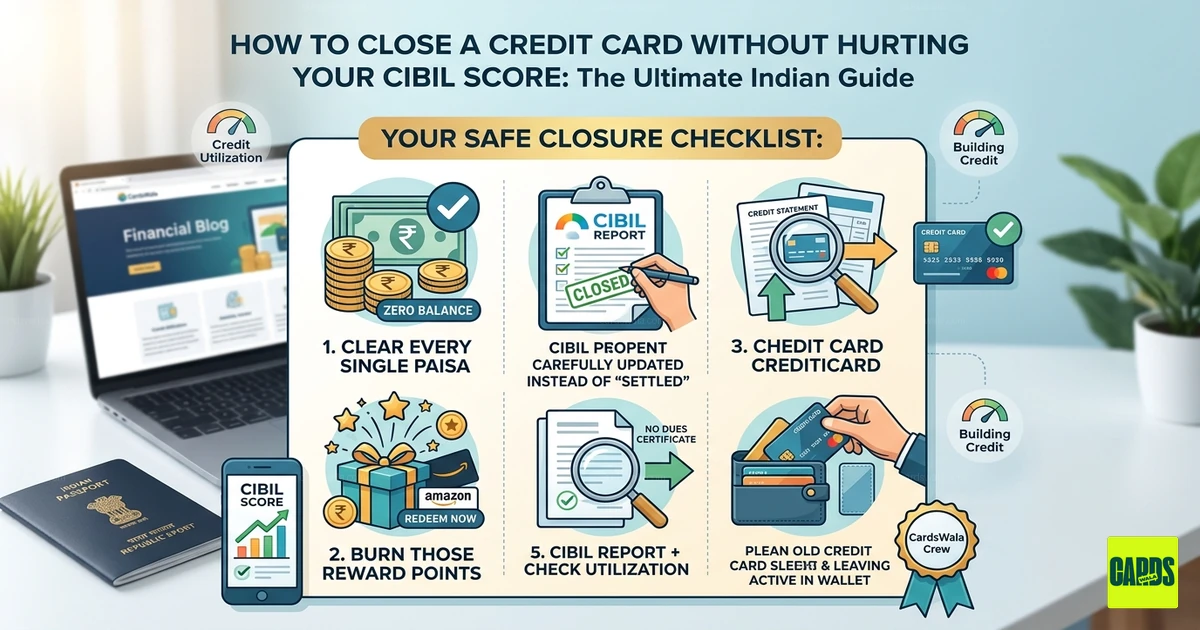
💳 ನಿಮ್ಮ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಗೆ ಹಾನಿ ಮಾಡದೆ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ಹೇಗೆ ಮುಚ್ಚುವುದು: ಅಂತಿಮ ಭಾರತೀಯ ಮಾರ್ಗದರ್ಶಿ
ಭಾರತದಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ಮುಚ್ಚುವುದನ್ನು ಹೆಚ್ಚಾಗಿ ಬ್ರೇಕಪ್ನಂತೆ ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ - ಇದು ಭಾವನಾತ್ಮಕ, ಸ್ವಲ್ಪ ಒತ್ತಡದ, ಮತ್ತು ನೀವು ಅದನ್ನು ಸರಿಯಾಗಿ ನಿರ್ವಹಿಸದಿದ್ದರೆ, ಅದು ನಿಮ್ಮ ಹಣಕಾಸಿನ ಖ್ಯಾತಿಯನ್ನು ಕಾಡಬಹುದು. ಭಾರತೀಯ ಬ್ಯಾಂಕಿಂಗ್ ಜಗತ್ತಿನಲ್ಲಿ, ನಿಮ್ಮ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ನಿಮ್ಮ ಅತ್ಯಂತ ಮೌಲ್ಯಯುತ ಆಸ್ತಿಯಾಗಿದೆ.
ನೀವು ನಿಮ್ಮ ವ್ಯಾಲೆಟ್ ಅನ್ನು ಡಿಕ್ಲಟರ್ ಮಾಡಲು ಅಥವಾ ಆ ಕಿರಿಕಿರಿಯ ವಾರ್ಷಿಕ ಶುಲ್ಕಗಳನ್ನು ತಪ್ಪಿಸಲು ನೋಡುತ್ತಿದ್ದರೆ, ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ನಾಟಕವಿಲ್ಲದೆ ವಿದಾಯ ಹೇಳಲು ಸ್ಮಾರ್ಟ್ ಮಾರ್ಗ ಇಲ್ಲಿದೆ. 📉✅
🧐 ಕಾರ್ಡ್ ಅನ್ನು ಮುಚ್ಚುವುದು ನಿಮ್ಮ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಮೇಲೆ ಏಕೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ?
"ರದ್ದುಗೊಳಿಸಿ" ಬಟನ್ ಒತ್ತುವ ಮೊದಲು, ನೀವು ಯಂತ್ರಶಾಸ್ತ್ರವನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬೇಕು. ಖಾತೆಯನ್ನು ಮುಚ್ಚುವುದು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಆರೋಗ್ಯದ ಎರಡು ಪ್ರಮುಖ ಸ್ತಂಭಗಳ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ:
- ಕ್ರೆಡಿಟ್ ಬಳಕೆ ಅನುಪಾತ (CUR): ನೀವು ಮೂರು ಕಾರ್ಡ್ಗಳಲ್ಲಿ ₹5 ಲಕ್ಷ ಒಟ್ಟು ಲಿಮಿಟ್ ಹೊಂದಿದ್ದರೆ ಮತ್ತು ನೀವು ₹2 ಲಕ್ಷ ಲಿಮಿಟ್ ಹೊಂದಿರುವ ಒಂದನ್ನು ಮುಚ್ಚಿದರೆ, ನಿಮ್ಮ ಲಭ್ಯವಿರುವ ಕ್ರೆಡಿಟ್ ₹3 ಲಕ್ಷಕ್ಕೆ ಇಳಿಯುತ್ತದೆ. ನಿಮ್ಮ ಖರ್ಚು ಒಂದೇ ಆಗಿದ್ದರೆ, ನಿಮ್ಮ CUR ಗಗನಕ್ಕೇರುತ್ತದೆ. 📈
- ಕ್ರೆಡಿಟ್ನ ಸರಾಸರಿ ವಯಸ್ಸು: ಸಿಬಿಲ್ ದೀರ್ಘಾವಧಿಯ ಸಂಬಂಧಗಳನ್ನು ಪ್ರೀತಿಸುತ್ತದೆ. ನಿಮ್ಮ ಅತ್ಯಂತ ಹಳೆಯ ಕಾರ್ಡ್ ಅನ್ನು ಮುಚ್ಚುವುದು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಇತಿಹಾಸವನ್ನು ಕುಗ್ಗಿಸುತ್ತದೆ, ಸಾಲದಾತರಿಗೆ ನಿಮ್ಮನ್ನು "ಹೊಸಬರು" ಎಂದು ಕಾಣುವಂತೆ ಮಾಡುತ್ತದೆ. 👶
🛠️ "ಸುರಕ್ಷಿತ" ನಿರ್ಗಮನಕ್ಕೆ ಹಂತ-ಹಂತದ ಮಾರ್ಗದರ್ಶಿ
1. ಪ್ರತಿ ಒಂದು ಪೈಸೆಯನ್ನು ಕ್ಲಿಯರ್ ಮಾಡಿ 💸
ಇದು ಸ್ಪಷ್ಟವಾಗಿ ತೋರುತ್ತದೆ, ಆದರೆ ಬಾಕಿ ಇರುವ ₹50 ತಡವಾದ ಶುಲ್ಕ ಅಥವಾ ಅಲೆದಾಡುವ GST ಶುಲ್ಕವೂ ನಿಮ್ಮ ವಿನಂತಿಯನ್ನು ತಿರಸ್ಕರಿಸಲು ಕಾರಣವಾಗಬಹುದು.
- ಬಿಲ್ ಆಗದ ವಹಿವಾಟುಗಳನ್ನು ಪರಿಶೀಲಿಸಿ: ಯಾವುದೇ "ಬಾಕಿ" ಪಾವತಿಗಳು ಅಡಗಿಲ್ಲ ಎಂದು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
- ಆಟೋ-ಪೇ ರದ್ದುಗೊಳಿಸಿ: ನಿಮ್ಮ ನೆಟ್ಫ್ಲಿಕ್ಸ್, LIC ಪ್ರೀಮಿಯಂಗಳು ಅಥವಾ ಯುಟಿಲಿಟಿ ಬಿಲ್ಗಳನ್ನು ಮೊದಲು ಮತ್ತೊಂದು ಕಾರ್ಡ್ಗೆ ಸರಿಸಿ.
2. ಆ ರಿವಾರ್ಡ್ ಪಾಯಿಂಟ್ಗಳನ್ನು ಸುಟ್ಟುಹಾಕಿ 🎁
ಖಾತೆಯನ್ನು ಮುಚ್ಚಿದ ನಂತರ, ಆ ಪಾಯಿಂಟ್ಗಳು ಗಾಳಿಯಲ್ಲಿ ಆವಿಯಾಗುತ್ತವೆ.
- ಈಗ ರಿಡೀಮ್ ಮಾಡಿ: ಅದು ಏರ್ ಮೈಲ್ಸ್, ಅಮೆಜಾನ್ ವೋಚರ್ಗಳು ಅಥವಾ ಸ್ಟೇಟ್ಮೆಂಟ್ ಕ್ರೆಡಿಟ್ ಆಗಿರಲಿ, ಮುಚ್ಚುವ ವಿನಂತಿಗೆ ಕನಿಷ್ಠ 10 ದಿನಗಳ ಮೊದಲು ಅವುಗಳನ್ನು ನಗದೀಕರಿಸಿ.
3. "ಲಿಮಿಟ್ ಟ್ರಾನ್ಸ್ಫರ್" ಹ್ಯಾಕ್ 🔄
ನೀವು ಒಂದೇ ಬ್ಯಾಂಕ್ನಿಂದ ಎರಡು ಕಾರ್ಡ್ಗಳನ್ನು ಹೊಂದಿದ್ದರೆ (ಉದಾ., ಎಚ್ಡಿಎಫ್ಸಿ ಅಥವಾ ಐಸಿಐಸಿಐ), ನೀವು ಮುಚ್ಚುತ್ತಿರುವ ಕಾರ್ಡ್ನಿಂದ ನೀವು ಇರಿಸುತ್ತಿರುವ ಕಾರ್ಡ್ಗೆ ಕ್ರೆಡಿಟ್ ಲಿಮಿಟ್ ಅನ್ನು ವರ್ಗಾಯಿಸಲು ಅವರನ್ನು ಕೇಳಿ. ಇದು ನಿಮ್ಮ ಒಟ್ಟು CUR ಅನ್ನು ಸ್ಥಿರವಾಗಿರಿಸುತ್ತದೆ.
4. ನಿಮ್ಮ "ಬಲಿಪಶುವನ್ನು" ಬುದ್ಧಿವಂತಿಕೆಯಿಂದ ಆಯ್ಕೆಮಾಡಿ 🎯
ನೀವು ಬಹು ಕಾರ್ಡ್ಗಳನ್ನು ಹೊಂದಿದ್ದರೆ, ಈ ಶ್ರೇಣಿಯನ್ನು ಅನುಸರಿಸಿ:
- ಇರಿಸಿ: ನಿಮ್ಮ ಅತ್ಯಂತ ಹಳೆಯ ಕಾರ್ಡ್ (ಇದು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಅಡಿಪಾಯ).
- ಮುಚ್ಚಿ: ಹೊಸ ಕಾರ್ಡ್ ಅಥವಾ ಅತ್ಯಧಿಕ ವಾರ್ಷಿಕ ಶುಲ್ಕ ಮತ್ತು ಕಡಿಮೆ ರಿವಾರ್ಡ್ಗಳನ್ನು ಹೊಂದಿರುವದು.
5. "ನೋ ಡ್ಯೂಸ್ ಪ್ರಮಾಣಪತ್ರ" (NDC) ಪಡೆಯಿರಿ 📄
ಕೇವಲ ಫೋನ್ ಕರೆಯನ್ನು ಅವಲಂಬಿಸಬೇಡಿ.
- ಬ್ಯಾಂಕ್ನ ನೋಡಲ್ ಅಧಿಕಾರಿಗೆ ಔಪಚಾರಿಕ ಇಮೇಲ್ ಕಳುಹಿಸಿ.
- NDC ಅಥವಾ ಔಪಚಾರಿಕ ಮುಚ್ಚುವಿಕೆ ದೃಢೀಕರಣವನ್ನು ವಿನಂತಿಸಿ.
- ನಿರ್ಣಾಯಕ: 45 ದಿನಗಳ ನಂತರ ನಿಮ್ಮ ಸಿಬಿಲ್ ವರದಿಯನ್ನು ಪರಿಶೀಲಿಸಿ. ಅದು "ಸೆಟಲ್ಡ್" ಅಲ್ಲ, "ಕ್ಲೋಸ್ಡ್" ಎಂದು ತೋರಿಸಬೇಕು.
💡 ನೀವು ಕಾರ್ಡ್ ಅನ್ನು ಯಾವಾಗ ಮುಚ್ಚಬಾರದು?
ಪ್ರೊ-ಟಿಪ್: ಕಾರ್ಡ್ ಲೈಫ್ ಟೈಮ್ ಫ್ರೀ (LTF) ಆಗಿದ್ದರೆ, ಅದನ್ನು ಮುಚ್ಚಬೇಡಿ! ಅದನ್ನು ಡ್ರಾಯರ್ನಲ್ಲಿ ಲಾಕ್ ಮಾಡಿ ಇರಿಸಿ. ಇದು ಹೆಚ್ಚಿನ ಕ್ರೆಡಿಟ್ ಲಿಮಿಟ್ ಮತ್ತು ದೀರ್ಘ ಇತಿಹಾಸವನ್ನು ಒದಗಿಸುವ ಮೂಲಕ ನಿಮ್ಮ ಸ್ಕೋರ್ಗೆ ಸಹಾಯ ಮಾಡುತ್ತದೆ - ನಿಮಗೆ ಶೂನ್ಯ ವೆಚ್ಚದಲ್ಲಿ. 🔐
📊 ಆರೋಗ್ಯಕರ ಸಿಬಿಲ್ಗಾಗಿ ಸಾರಾಂಶ ಚೆಕ್ಲಿಸ್ಟ್
| ಕ್ರಿಯೆ ಐಟಂ | ಪ್ರಯೋಜನ |
|---|---|
| ಶೂನ್ಯ ಬ್ಯಾಲೆನ್ಸ್ | "ಡಿಫಾಲ್ಟ್" ಸ್ಥಿತಿಯನ್ನು ತಡೆಯುತ್ತದೆ. |
| ಪಾಯಿಂಟ್ಗಳನ್ನು ರಿಡೀಮ್ ಮಾಡಿ | ನಿಮ್ಮ ಕಷ್ಟಪಟ್ಟು ಗಳಿಸಿದ ರಿವಾರ್ಡ್ಗಳನ್ನು ಉಳಿಸುತ್ತದೆ. |
| ಒಟ್ಟು ಲಿಮಿಟ್ ಪರಿಶೀಲಿಸಿ | ನಿಮ್ಮ CUR ಅನ್ನು 30% ಕ್ಕಿಂತ ಕಡಿಮೆ ಇರಿಸುತ್ತದೆ. |
| NDC ಪಡೆಯಿರಿ | ಭವಿಷ್ಯದ ದೋಷಗಳ ವಿರುದ್ಧ ನಿಮ್ಮ ಕಾನೂನು ಗುರಾಣಿ. |
ಈ ಕಾರ್ಡ್ಗಳನ್ನು ನೋಡಿ

CardsWala Crew
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ತಜ್ಞ ಮತ್ತು ಹಣಕಾಸು ಬರಹಗಾರ



