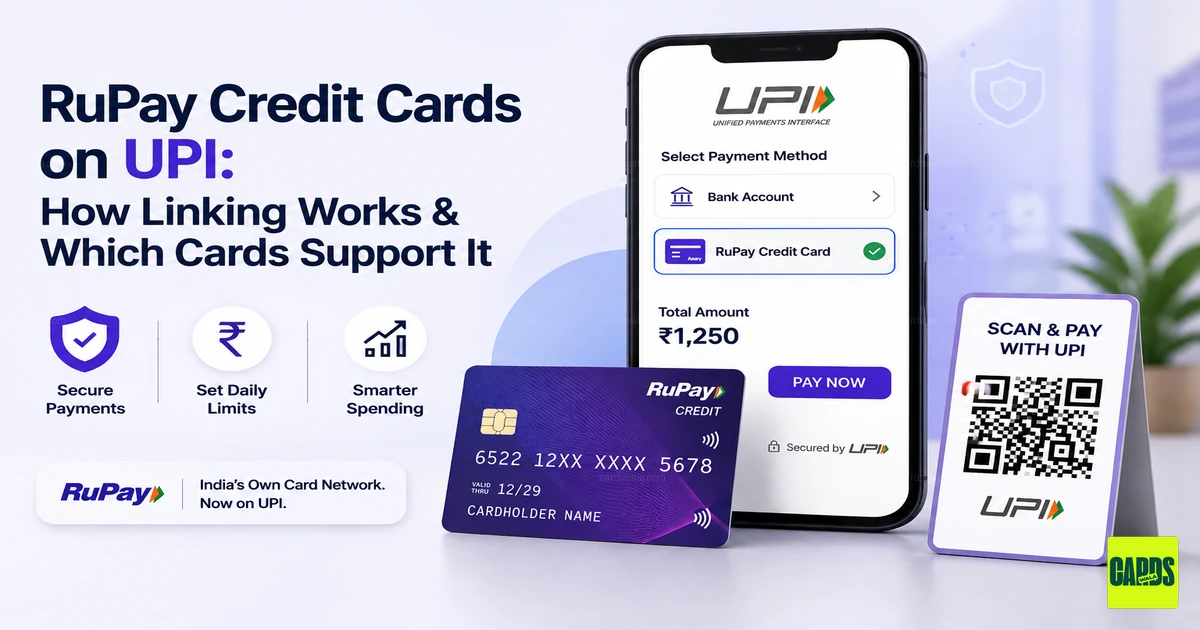
रुपे क्रेडिट कार्ड ऑन यूपीआई: लिंकिंग कैसे काम करती है और कौन से कार्ड सपोर्ट करते हैं
यदि आपने कभी किसी दुकान पर क्यूआर कोड स्कैन किया है और सोचा है कि आपका वीज़ा या मास्टरकार्ड भुगतान विकल्प के रूप में क्यों नहीं दिखा, तो आप अकेले नहीं हैं। फिलहाल, रुपे भारत का एकमात्र कार्ड नेटवर्क है जिसके क्रेडिट कार्ड को सीधे यूपीआई से लिंक किया जा सकता है। एक बार लिंक होने के बाद, आपका कार्ड सिर्फ एक प्लास्टिक नहीं रह जाता जिसे आप पीओएस मशीन पर टैप करते हैं: यह एक फंडिंग सोर्स बन जाता है जिससे आप बैंक खाते की तरह स्कैन-एंड-पे कर सकते हैं, जबकि हर रुपया अभी भी आपके क्रेडिट कार्ड स्टेटमेंट में बिल होता है।
यह गाइड विस्तार से बताती है कि वह लिंकिंग वास्तव में कैसे काम करती है, वर्तमान में कौन से कार्ड इसे सपोर्ट करते हैं, और चुनते समय असल में क्या मायने रखता है।
रुपे-ऑन-यूपीआई वास्तव में कैसे काम करता है
जब आप रुपे क्रेडिट कार्ड को यूपीआई ऐप से लिंक करते हैं, तो ऐप आपके क्रेडिट लिमिट को एक "वर्चुअल" फंडिंग अकाउंट की तरह ट्रीट करता है। आप वही मर्चेंट क्यूआर कोड स्कैन करते हैं और वही यूपीआई ऐप्स इस्तेमाल करते हैं; फर्क सिर्फ इतना है कि कौन सा अकाउंट डेबिट होगा। सेविंग्स अकाउंट से पैसा तुरंत निकलने के बजाय, ट्रांज़ैक्शन आपके क्रेडिट कार्ड के आउटस्टैंडिंग बैलेंस में जुड़ जाता है, जो बिलिंग साइकिल के अंत में देय होता है।
यह प्रक्रिया शुरू से अंत तक इस तरह दिखती है:
- एक यूपीआई ऐप खोलें जो क्रेडिट कार्ड सपोर्ट करता हो। अधिकांश प्रमुख ऐप्स, जिनमें गूगल पे, फोनपे, पेटीएम, भीम और फ्रियो जैसे यूपीआई-फर्स्ट ऐप्स शामिल हैं, इसे सपोर्ट करते हैं।
- "पेमेंट मेथड जोड़ें" या "क्रेडिट कार्ड जोड़ें" पर जाएं। यह आमतौर पर आपकी प्रोफाइल या पेमेंट सेटिंग्स में मिलता है।
- अपना बैंक और कार्ड चुनें। आपको जारी करने वाला बैंक चुनना होगा और कन्फर्म करना होगा कि यह आपके मोबाइल नंबर से रजिस्टर्ड रुपे कार्ड है। वीज़ा और मास्टरकार्ड कार्ड यहाँ विकल्प के रूप में नहीं दिखेंगे क्योंकि एनपीसीआई ने अभी तक यूपीआई लिंकिंग को उन तक नहीं बढ़ाया है।
- कार्ड को वेरिफाई करें। अंतिम छह अंक और एक्सपायरी डेट दर्ज करें, फिर अपने रजिस्टर्ड नंबर पर भेजे गए ओटीपी से कन्फर्म करें।
- कार्ड के लिए यूपीआई पिन सेट करें। यह आपके कार्ड के एटीएम पिन और आपके बैंक अकाउंट के लिए इस्तेमाल होने वाले किसी भी यूपीआई पिन से अलग 6-अंकों का पिन है। हर बार भुगतान ऑथेंटिकेट करते समय आप इसे दर्ज करेंगे।
एक बार यह हो जाने पर, कार्ड यूपीआई ऐप के अंदर आपके बैंक अकाउंट्स के साथ दिखाई देता है, और आप क्यूआर कोड स्कैन करने या मर्चेंट को भुगतान करने से पहले बस उसे चुन लेते हैं।
ट्रांज़ैक्शन लिमिट्स जो आपको पता होनी चाहिए
- लिंक करने के बाद पहले 24 घंटे: फ्रॉड-प्रिवेंशन के तौर पर प्रतिदिन लगभग ₹5,000 की कैप रहती है। यह एक दिन बाद आपकी सामान्य लिमिट पर रीसेट हो जाती है। (सोर्स)
- स्टैंडर्ड प्रति-ट्रांज़ैक्शन लिमिट: अधिकांश मर्चेंट कैटेगरी के लिए ₹1 लाख तक, हालांकि आपका बैंक और उपलब्ध क्रेडिट लिमिट इसे कम कर सकती है। (सोर्स)
- हायर-लिमिट कैटेगरी: शिक्षा, हेल्थकेयर, आईपीओ और टैक्स पेमेंट जैसी कुछ कैटेगरी में बैंक अप्रूवल के अधीन ₹5 लाख तक जा सकता है। (सोर्स)
- आपकी क्रेडिट लिमिट ही असली सीलिंग है। भले ही एनपीसीआई ₹1 लाख ट्रांज़ैक्शन की अनुमति दे, आप अपने कार्ड पर उपलब्ध लिमिट से ज्यादा खर्च नहीं कर सकते। (सोर्स)
लोकप्रिय रुपे क्रेडिट कार्ड जो यूपीआई के साथ काम करते हैं
लगभग हर प्रमुख भारतीय बैंक अब कम से कम एक रुपे वेरिएंट जारी करता है जो यूपीआई-रेडी है। कुछ प्रमुख विकल्प:
- एचडीएफसी बैंक – टाटा न्यू इन्फिनिटी/प्लस रुपे क्रेडिट कार्ड्स, एचडीएफसी मनीबैक+ रुपे क्रेडिट कार्ड
- एसबीआई कार्ड – एसबीआई कार्ड पल्स, बीपीसीएल एसबीआई रुपे क्रेडिट कार्ड
- आईसीआईसीआई बैंक – कोरल, रूबिक्स और सैफायरो रुपे वेरिएंट्स
- एक्सिस बैंक – इंडियनऑयल एक्सिस बैंक रुपे क्रेडिट कार्ड
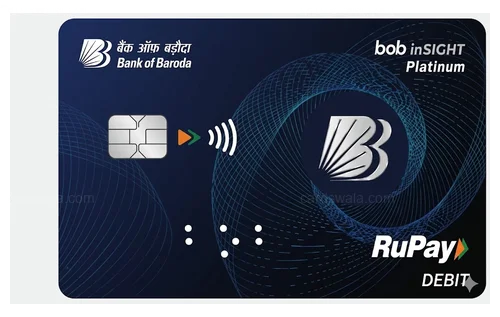
- बैंक ऑफ बड़ौदा – बॉबकार्ड एटर्ना और प्रीमियर रुपे क्रेडिट कार्ड्स
- कोटक महिंद्रा बैंक – कोटक लीग रुपे क्रेडिट कार्ड
- आईडीएफसी फर्स्ट बैंक – रुपे क्रेडिट कार्ड्स जो ₹3,000 से ऊपर के ट्रांज़ैक्शन पर 3X रिवॉर्ड पॉइंट्स देते हैं
यूपीआई के लिए रुपे कार्ड चुनते समय क्या देखें
हर रुपे कार्ड यूपीआई खर्च को एक जैसा ट्रीट नहीं करता, इसलिए अप्लाई करने से पहले कुछ चीजें चेक करना worth है:
- क्या यूपीआई खर्च पर वास्तव में रिवॉर्ड्स मिलते हैं। कुछ कार्ड यूपीआई ट्रांज़ैक्शन को अपने रिवॉर्ड प्रोग्राम से पूरी तरह बाहर रखते हैं, या छोटे-टिकट यूपीआई पेमेंट्स पर रिवॉर्ड्स कैप कर देते हैं। अपने रोज़ के ग्रोसरी स्कैन पर पॉइंट्स मिलेंगे, यह मानने से पहले फाइन प्रिंट पढ़ें।
- फ्यूल और यूटिलिटी पर्क्स। को-ब्रांडेड कार्ड्स (जैसे इंडियनऑयल एक्सिस या टाटा न्यू) अक्सर फ्यूल, यूटिलिटी बिल्स या ब्रांड-स्पेसिफिक खर्चों पर एक्सेलेरेटेड कैशबैक देते हैं, जो उपयोगी है यदि आपका ज्यादातर पैसा वहीं जाता है।
- जॉइनिंग और रिन्यूअल फीस vs वेलकम बेनिफिट्स। वेलकम वाउचर, माइलस्टोन रिवॉर्ड्स और फी-वेवर थ्रेशोल्ड के मुकाबले एनुअल फीस को कंपेयर करें। कमजोर रिवॉर्ड्स वाला "फ्री" कार्ड जरूरी नहीं कि सस्ता हो।
- यूपीआई-नेटिव रिवॉर्ड स्ट्रक्चर। यदि आपका ज्यादातर खर्च पहले से ही यूपीआई के जरिए होता है, न कि कार्ड स्वाइप से, तो पारंपरिक कार्ड के बजाय फ्रियो के रुपे कार्ड जैसा यूपीआई के लिए डिज़ाइन किया गया कार्ड ज्यादा समझदारी भरा हो सकता है।
ध्यान रखने योग्य मुख्य बातें
- सिर्फ मर्चेंट पेमेंट्स। रुपे-ऑन-यूपीआई पर्सन-टू-मर्चेंट (पी2एम) पेमेंट्स के लिए बना है: क्यूआर कोड स्कैन करना और रजिस्टर्ड मर्चेंट यूपीआई आईडी पर भुगतान करना। आप यूपीआई पर क्रेडिट कार्ड का उपयोग करके दोस्तों या परिवार को पैसे नहीं भेज सकते (पी2पी)। (सोर्स)
- ₹2,000 से कम पर ज़ीरो एमडीआर। एनपीसीआई ने ₹2,000 से कम के यूपीआई क्रेडिट कार्ड ट्रांज़ैक्शन पर कोई मर्चेंट डिस्काउंट रेट नहीं रखा है, जो एक बड़ी वजह है कि छोटे मर्चेंट रुपे क्रेडिट कार्ड स्कैन को आसानी से स्वीकार कर लेते हैं। (सोर्स)
- इंटरेस्ट-फ्री पीरियड अभी भी लागू है। चूंकि ये अभी भी क्रेडिट कार्ड ट्रांज़ैक्शन हैं, वे आपके नियमित बिलिंग साइकिल और इंटरेस्ट-फ्री पीरियड में आते हैं। बिल समय पर भरें तो कोई ब्याज नहीं, जैसे किसी भी अन्य कार्ड खरीद पर। (सोर्स)
- हर यूपीआई ऐप हर बैंक को सपोर्ट नहीं करता। कवरेज तेजी से बढ़ा है, पर यह मानने से पहले चेक कर लें कि आपका खास बैंक-ऐप कॉम्बिनेशन लाइव है या नहीं। (सोर्स)
यूपीआई ऐप्स जो रुपे क्रेडिट कार्ड लिंकिंग सपोर्ट करते हैं
फिलहाल वीज़ा और मास्टरकार्ड क्रेडिट कार्ड डायरेक्ट यूपीआई मर्चेंट पेमेंट्स के लिए सपोर्टेड नहीं हैं; सिर्फ रुपे कार्ड यहाँ काम करते हैं। रुपे क्रेडिट कार्ड लिंक करने वाले ऐप्स में शामिल हैं:
- फ्रियो: क्रेडिट के इर्द-गिर्द बना यूपीआई-फर्स्ट ऐप, जो आपको यूपीआई के जरिए पे करने, ट्रांज़ैक्शन पर कैशबैक कमाने और क्रेडिट लाइन अनलॉक करने देता है, सब आपके रुपे कार्ड से जुड़ा हुआ
- गूगल पे: "पेमेंट मेथड्स" सेक्शन से अपना रुपे क्रेडिट कार्ड जोड़ें और किसी भी मर्चेंट क्यूआर कोड पर स्कैन-एंड-पे शुरू करने के लिए यूपीआई पिन सेट करें
- फोनपे: "मैनेज पेमेंट्स → रुपे ऑन यूपीआई" के तहत रुपे कार्ड लिंक करें ताकि बैंक अकाउंट को बिना छुए क्रेडिट पर खर्च कर सकें
- पेटीएम: "यूपीआई एंड पेमेंट सेटिंग्स" के जरिए लिंकिंग सपोर्ट करता है, ताकि आप किसी भी यूपीआई मर्चेंट को पे कर सकें और राशि बाद में अपने कार्ड स्टेटमेंट पर सेटल कर सकें
- भीम: एनपीसीआई का अपना ऐप, और रुपे-ऑन-यूपीआई का ओरिजिनल लॉन्च प्लेटफॉर्म, जहाँ आप बैंक अकाउंट जोड़ने की तरह ही क्रेडिट कार्ड जोड़ सकते हैं
- किवी: वर्चुअल रुपे क्रेडिट कार्ड के इर्द-गिर्द बना यूपीआई-फर्स्ट ऐप, जो रोज़मर्रा के ट्रांज़ैक्शन पर कैशबैक के साथ स्कैन-एंड-पे के लिए डिज़ाइन किया गया है
- मोबिक्विक: क्रेडिट कार्ड्स ऑन यूपीआई को सबसे पहले सपोर्ट करने वालों में से एक, "यूपीआई ट्रांसफर्स → मैनेज → ऐड क्रेडिट कार्ड" के जरिए रुपे कार्ड लिंक करने देता है
- पेज़ैप: एचडीएफसी बैंक का अपना यूपीआई ऐप, एचडीएफसी रुपे क्रेडिट कार्ड्स लिंक करने और स्कैन-एंड-पे खर्चों पर कैशपॉइंट्स कमाने के लिए बना है
- अमेज़न पे: अमेज़न पे यूपीआई से रुपे क्रेडिट कार्ड लिंक करने देता है ताकि शॉपिंग, बिल पेमेंट्स और रिचार्ज के अलावा रेगुलर मर्चेंट क्यूआर पेमेंट्स भी कर सकें
- फ्रीचार्ज: रिचार्ज, बिल पेमेंट और फास्टैग सेवाओं के साथ-साथ यूपीआई पेमेंट्स के लिए रुपे क्रेडिट कार्ड लिंकिंग सपोर्ट करता है
- क्रेड: मेंबर्स प्रमुख बैंकों के एलिजिबल रुपे क्रेडिट कार्ड पर यूपीआई एक्टिवेट कर सकते हैं और क्रेड रिवॉर्ड्स कमाते हुए किसी भी मर्चेंट क्यूआर कोड पर पे कर सकते हैं
इनमें से अधिकांश ऐप्स ऊपर बताई गई लिंकिंग फ्लो को ही फॉलो करते हैं, इसलिए एक बार एक पर कर लेने के बाद, ऐप्स बदलना या दूसरा कार्ड जोड़ना आमतौर पर पाँच मिनट का काम होता है।
इन कार्डों को देखें

CardsWala Crew
क्रेडिट कार्ड विशेषज्ञ और वित्तीय लेखक



