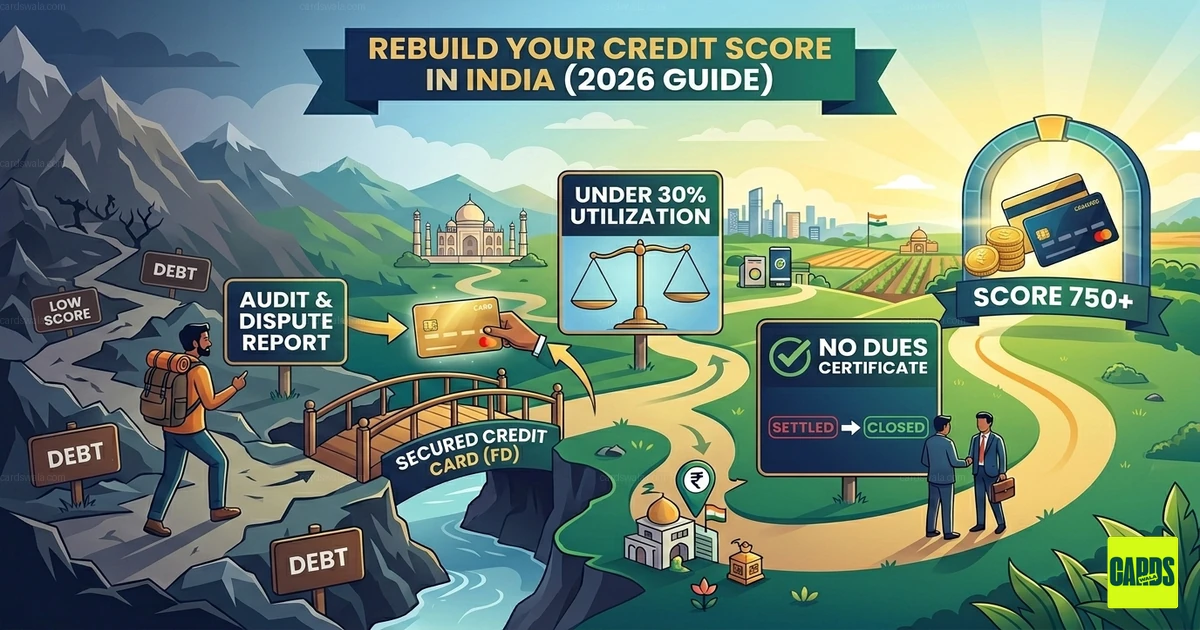
🚀 ಭಾರತದಲ್ಲಿ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಅನ್ನು ಹೇಗೆ ಮರುನಿರ್ಮಿಸುವುದು (2026 ಮಾರ್ಗದರ್ಶಿ): 500 ರಿಂದ 750+ ವರೆಗೆ
ಭಾರತದಲ್ಲಿ "ಕೆಟ್ಟ" ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಹೊಂದಿರುವುದು (ಸಾಮಾನ್ಯವಾಗಿ 650 ಕ್ಕಿಂತ ಕಡಿಮೆ) ಹಣಕಾಸಿನ ಡೆಡ್ ಎಂಡ್ನಂತೆ ಅನಿಸಬಹುದು. ಇದು ತಿರಸ್ಕರಿಸಲ್ಪಟ್ಟ ಸಾಲದ ಅರ್ಜಿಗಳು, ಹೆಚ್ಚಿನ-ಬಡ್ಡಿ ದರಗಳು ಮತ್ತು ಪ್ರೀಮಿಯಂ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳಿಗೆ ತಪ್ಪಿದ ಅವಕಾಶಗಳಿಗೆ ಕಾರಣವಾಗುತ್ತದೆ.
ಆದಾಗ್ಯೂ, ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಶಾಶ್ವತ ದಾಖಲೆಯಲ್ಲ - ಇದು ಜೀವಂತ ದಾಖಲೆಯಾಗಿದೆ. ನೀವು ಡಿಫಾಲ್ಟ್, "ಸೆಟಲ್ಡ್" ಸ್ಥಿತಿ ಅಥವಾ ಸರಳವಾಗಿ ನಿಮ್ಮ EMI ಗಳನ್ನು ತಪ್ಪಾಗಿ ನಿರ್ವಹಿಸಿದ್ದರೂ, ಭಾರತೀಯ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಅನ್ನು ಮರುನಿರ್ಮಿಸಲು ಹಂತ-ಹಂತದ ರೋಡ್ಮ್ಯಾಪ್ ಇಲ್ಲಿದೆ.
1. 🔍 "ಗೋಸ್ಟ್" ದೋಷಗಳಿಗಾಗಿ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ವರದಿಯನ್ನು ಆಡಿಟ್ ಮಾಡಿ
ಚೇತರಿಕೆಗೆ ಮೊದಲ ಹೆಜ್ಜೆ ನಿಖರವಾಗಿ ಏನು ತಪ್ಪಾಗಿದೆ ಎಂದು ತಿಳಿದುಕೊಳ್ಳುವುದು. ಭಾರತದಲ್ಲಿ, ನೀವು ಸಿಬಿಲ್, ಎಕ್ಸ್ಪೀರಿಯನ್, CRIF ಹೈ ಮಾರ್ಕ್ ಮತ್ತು ಈಕ್ವಿಫ್ಯಾಕ್ಸ್ ನಿಂದ ವಾರ್ಷಿಕವಾಗಿ ಒಂದು ಉಚಿತ ಪೂರ್ಣ ವರದಿಯನ್ನು ಪಡೆಯಬಹುದು.
- ನಿಖರತೆಗಳನ್ನು ಪರಿಶೀಲಿಸಿ: ನೀವು ಎಂದಿಗೂ ತೆಗೆದುಕೊಳ್ಳದ ಸಾಲಗಳು ಅಥವಾ ಮುಚ್ಚಲ್ಪಟ್ಟಿದ್ದರೂ "ಸಕ್ರಿಯ"ವಾಗಿ ಉಳಿದಿರುವ ಖಾತೆಗಳನ್ನು ಹುಡುಕಿ.
- AI ಪರಿಣಾಮ: ಆಧುನಿಕ ಸಾಲ ನೀಡುವ ಅಲ್ಗಾರಿದಮ್ಗಳು ವರದಿ ದೋಷಗಳನ್ನು ಫ್ಲ್ಯಾಗ್ ಮಾಡುತ್ತವೆ. ನಿಮ್ಮ ಪ್ಯಾನ್ ವಿವರಗಳಲ್ಲಿ ಒಂದೇ ತಪ್ಪು ಅಥವಾ ತಪ್ಪು "ದಿನಗಳು ವಿಳಂಬ" (DPD) ನಮೂದು ನಿಮ್ಮ ಸ್ಕೋರ್ ಅನ್ನು ಕುಸಿಯಬಹುದು.
- ಕ್ರಮ: ನೀವು ದೋಷವನ್ನು ಕಂಡರೆ, ಸಿಬಿಲ್ ವಿವಾದ ಪರಿಹಾರ ಪೋರ್ಟಲ್ ಬಳಸಿ. ತಪ್ಪನ್ನು ಸರಿಪಡಿಸುವುದು ನಿಮ್ಮ ಸ್ಕೋರ್ನಲ್ಲಿ ಜಿಗಿತವನ್ನು ನೋಡಲು ವೇಗವಾದ ಮಾರ್ಗವಾಗಿದೆ. 📈
2. 💳 "ಸೆಕ್ಯೂರ್ಡ್ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳನ್ನು" ಬಳಸಿಕೊಳ್ಳಿ (ಕ್ರೆಡಿಟ್ ಬಿಲ್ಡರ್)
ನಿಮ್ಮ ಸ್ಕೋರ್ ಪ್ರಮಾಣಿತ ಕಾರ್ಡ್ಗೆ ತುಂಬಾ ಕಡಿಮೆಯಿದ್ದರೆ, ಸೆಕ್ಯೂರ್ಡ್ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ನಿಮ್ಮ ಅತ್ಯಂತ ಶಕ್ತಿಶಾಲಿ ಸಾಧನವಾಗಿದೆ. ಇವು ಫಿಕ್ಸೆಡ್ ಡೆಪಾಸಿಟ್ (FD) ವಿರುದ್ಧ ನೀಡಲಾಗುತ್ತದೆ.
- ಅವು ಏಕೆ ಕೆಲಸ ಮಾಡುತ್ತವೆ: ಅವು ಮೇಲಾಧಾರದಿಂದ ಬೆಂಬಲಿತವಾಗಿರುವುದರಿಂದ, ಬ್ಯಾಂಕ್ಗಳು ಅನುಮೋದನೆಗಾಗಿ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಅನ್ನು ಪರಿಶೀಲಿಸುವುದಿಲ್ಲ.
- ತಂತ್ರ: ಸಣ್ಣ, ಮರುಕಳಿಸುವ ಖರ್ಚುಗಳಿಗೆ ಕಾರ್ಡ್ ಅನ್ನು ಬಳಸಿ ಮತ್ತು ಪ್ರತಿ ತಿಂಗಳು ಬಿಲ್ ಅನ್ನು ಪೂರ್ಣವಾಗಿ ಪಾವತಿಸಿ. ಇದು ಬ್ಯೂರೋಗಳಿಗೆ ವರದಿ ಮಾಡಲ್ಪಡುವ "ಸಕಾರಾತ್ಮಕ ಪಾವತಿ ಇತಿಹಾಸವನ್ನು" ಸೃಷ್ಟಿಸುತ್ತದೆ.
- ಟಾಪ್ ಆಯ್ಕೆಗಳು: IDFC FIRST WOW, OneCard (Secured) ಅಥವಾ ಐಸಿಐಸಿಐ ಬ್ಯಾಂಕ್ Coral Against FD ನಂತಹ ಕಾರ್ಡ್ಗಳನ್ನು ಹುಡುಕಿ. 🏦
3. 📉 "30% ಕ್ರೆಡಿಟ್ ಬಳಕೆ" ನಿಯಮವನ್ನು ಮಾಸ್ಟರ್ ಮಾಡಿ
ಕಡಿಮೆ ಸ್ಕೋರ್ಗೆ ಅತ್ಯಂತ ಸಾಮಾನ್ಯ ಕಾರಣಗಳಲ್ಲಿ ಒಂದು ಹೆಚ್ಚಿನ ಕ್ರೆಡಿಟ್ ಯುಟಿಲೈಸೇಶನ್ ರೇಶಿಯೋ (CUR).
- ನಿಯಮ: ನಿಮ್ಮ ಒಟ್ಟು ಲಭ್ಯವಿರುವ ಕ್ರೆಡಿಟ್ ಲಿಮಿಟ್ನ 30% ಕ್ಕಿಂತ ಹೆಚ್ಚು ಬಳಸುವುದನ್ನು ತಪ್ಪಿಸಿ.
- ಉದಾಹರಣೆ: ನಿಮ್ಮ ಲಿಮಿಟ್ ₹1,00,000 ಆಗಿದ್ದರೆ, ನಿಮ್ಮ ಮಾಸಿಕ ಖರ್ಚುಗಳನ್ನು ₹30,000 ಕ್ಕಿಂತ ಕಡಿಮೆ ಇರಿಸಲು ಪ್ರಯತ್ನಿಸಿ.
- ಪ್ರೊ ಟಿಪ್: ನೀವು ಹೆಚ್ಚು ಖರ್ಚು ಮಾಡಬೇಕಾದರೆ, ಸ್ಟೇಟ್ಮೆಂಟ್ ಉತ್ಪತ್ತಿಯಾಗುವ ಮೊದಲು ಭಾಗಶಃ ಪಾವತಿಯನ್ನು ಮಾಡಿ, ಇದರಿಂದ ಕಡಿಮೆ ಬ್ಯಾಲೆನ್ಸ್ ಬ್ಯೂರೋಗಳಿಗೆ ವರದಿ ಮಾಡಲ್ಪಡುತ್ತದೆ. 📉
4. 🤝 "ಸೆಟಲ್ಡ್" vs "ಕ್ಲೋಸ್ಡ್" ಸ್ಥಿತಿಯನ್ನು ಸರಿಪಡಿಸಿ
ನೀವು "ಸೆಟಲ್" ಮಾಡಿದ ಹಳೆಯ ಸಾಲವನ್ನು ಹೊಂದಿದ್ದರೆ (ಖಾತೆಯನ್ನು ಮುಚ್ಚಲು ಭಾಗಶಃ ಮೊತ್ತವನ್ನು ಪಾವತಿಸಿದ್ದರೆ), ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ವರದಿಯು "ಸೆಟಲ್ಡ್" ಸ್ಥಿತಿಯನ್ನು ಪ್ರತಿಬಿಂಬಿಸುತ್ತದೆ. ಇದು ಸಾಲದಾತರಿಗೆ ಪ್ರಮುಖ ರೆಡ್ ಫ್ಲ್ಯಾಗ್ ಆಗಿದೆ.
- ಪರಿಹಾರ: ಬ್ಯಾಂಕ್ ಅನ್ನು ಸಂಪರ್ಕಿಸಿ ಮತ್ತು ಉಳಿದ "ರೈಟ್-ಆಫ್" ಮೊತ್ತವನ್ನು (ನೀವು ಮೂಲತಃ ಪಡೆದ ರಿಯಾಯಿತಿ) ಪಾವತಿಸಲು ಮುಂದಾಗಿ.
- ಗುರಿ: ನೋ ಡ್ಯೂಸ್ ಪ್ರಮಾಣಪತ್ರ (NDC) ಪಡೆಯಿರಿ ಮತ್ತು ಬ್ಯಾಂಕ್ ಸ್ಥಿತಿಯನ್ನು "ಕ್ಲೋಸ್ಡ್" ಗೆ ನವೀಕರಿಸಲು ಹೇಳಿ. ಈ ಒಂದೇ ನಡೆ ಭವಿಷ್ಯದ ಸಾಲದಾತರ ದೃಷ್ಟಿಯಲ್ಲಿ ನಿಮ್ಮ ವಿಶ್ವಾಸಾರ್ಹತೆಯನ್ನು ಗಮನಾರ್ಹವಾಗಿ ಹೆಚ್ಚಿಸುತ್ತದೆ. 🤝
5. 🗓️ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಮಿಕ್ಸ್ ಅನ್ನು ಸ್ವಯಂಚಾಲಿತಗೊಳಿಸಿ ಮತ್ತು ವೈವಿಧ್ಯಗೊಳಿಸಿ
ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಸುಧಾರಣೆಗೆ ಸ್ಥಿರತೆ ಅತ್ಯಂತ ಪ್ರಮುಖ ಅಂಶವಾಗಿದೆ.
- ಪಾವತಿಗಳನ್ನು ಸ್ವಯಂಚಾಲಿತಗೊಳಿಸಿ: ನಿಮ್ಮ EMI ಗಳು ಮತ್ತು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ "ಟೋಟಲ್ ಅಮೌಂಟ್ ಡ್ಯೂ" ಗಾಗಿ ಆಟೋ-ಡೆಬಿಟ್ಗಳನ್ನು ಹೊಂದಿಸಿ. ಒಂದು-ದಿನದ ವಿಳಂಬವೂ ವರದಿ ಮಾಡಲ್ಪಡಬಹುದು ಮತ್ತು ನಿಮ್ಮ ಪ್ರಗತಿಗೆ ಹಾನಿ ಮಾಡಬಹುದು.
- ಕ್ರೆಡಿಟ್ ಮಿಕ್ಸ್: ಕಾಲಾನಂತರದಲ್ಲಿ, ಅನ್ಸೆಕ್ಯೂರ್ಡ್ ಸಾಲ (ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳು) ಮತ್ತು ಸೆಕ್ಯೂರ್ಡ್ ಸಾಲ (ಚಿನ್ನದ ಸಾಲಗಳು ಅಥವಾ ಹೋಮ್ ಲೋನ್ಗಳು) ನಡುವೆ ಸಮತೋಲನವನ್ನು ಗುರಿಯಿರಿಸಿ. ಆರೋಗ್ಯಕರ ಮಿಶ್ರಣವು ನೀವು ವಿವಿಧ ರೀತಿಯ ಹಣಕಾಸಿನ ಜವಾಬ್ದಾರಿಯನ್ನು ನಿಭಾಯಿಸಬಹುದು ಎಂದು ತೋರಿಸುತ್ತದೆ. 🗓️
🚫 "ಕ್ರೆಡಿಟ್ ಹಸಿವನ್ನು" ನಿಲ್ಲಿಸಿ (ಹಾರ್ಡ್ ಇನ್ಕ್ವೈರಿಗಳನ್ನು ತಪ್ಪಿಸಿ)
ನೀವು ಸಾಲಕ್ಕೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಿದಾಗಲೆಲ್ಲಾ, ಸಾಲದಾತರು ನಿಮ್ಮ ಪ್ರೊಫೈಲ್ನಲ್ಲಿ "ಹಾರ್ಡ್ ಇನ್ಕ್ವೈರಿ" ಮಾಡುತ್ತಾರೆ.
- ಅಪಾಯ: ಕಡಿಮೆ ಅವಧಿಯಲ್ಲಿ ಬಹು ಹಾರ್ಡ್ ಇನ್ಕ್ವೈರಿಗಳು AI-ಚಾಲಿತ ಸ್ಕೋರಿಂಗ್ ಮಾದರಿಗಳಿಗೆ ನೀವು ಹಣಕಾಸಿನ ತೊಂದರೆಯಲ್ಲಿದ್ದೀರಿ ಎಂದು ಸೂಚಿಸುತ್ತದೆ.
- ಪರಿಹಾರ: ನೀವು ಸಾಲಕ್ಕೆ ತಿರಸ್ಕರಿಸಲ್ಪಟ್ಟರೆ, ತಕ್ಷಣ ಬೇರೆಡೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಬೇಡಿ. ಮೇಲೆ ತಿಳಿಸಲಾದ ಹಂತಗಳ ಮೇಲೆ ಕೆಲಸ ಮಾಡುವಾಗ ಮತ್ತೆ ಪ್ರಯತ್ನಿಸುವ ಮೊದಲು ಕನಿಷ್ಠ 6 ತಿಂಗಳು ಕಾಯಿರಿ. 🚫
❓ FAQ: ಪದೇ ಪದೇ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳು
ಪ್ರ: ಕೆಟ್ಟ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಅನ್ನು ದುರಸ್ತಿ ಮಾಡಲು ಎಷ್ಟು ಸಮಯ ತೆಗೆದುಕೊಳ್ಳುತ್ತದೆ? ಉ: ಶಿಸ್ತುಬದ್ಧ ನಡವಳಿಕೆಯ 3-6 ತಿಂಗಳಲ್ಲಿ ನೀವು ಸಾಮಾನ್ಯವಾಗಿ ಸಕಾರಾತ್ಮಕ ಪ್ರವೃತ್ತಿಯನ್ನು ನೋಡುತ್ತೀರಿ. "ಪ್ರೈಮ್" ಸ್ಕೋರ್ 750+ ತಲುಪಲು ಸಾಮಾನ್ಯವಾಗಿ 12 ರಿಂದ 18 ತಿಂಗಳುಗಳು ತೆಗೆದುಕೊಳ್ಳುತ್ತದೆ.
ಪ್ರ: ನನ್ನ ಕೆಟ್ಟ ಕ್ರೆಡಿಟ್ ಇತಿಹಾಸವನ್ನು ಅಳಿಸಬಹುದೇ? ಉ: ಇಲ್ಲ. ಕಾನೂನುಬದ್ಧ ನಕಾರಾತ್ಮಕ ಇತಿಹಾಸವು 7 ವರ್ಷಗಳವರೆಗೆ ಉಳಿಯುತ್ತದೆ. ಆದಾಗ್ಯೂ, ಹೊಸ ಸಕಾರಾತ್ಮಕ ನಡವಳಿಕೆಯು ಪ್ರಸ್ತುತ ಸ್ಕೋರಿಂಗ್ ಮಾದರಿಗಳಲ್ಲಿ ಹಳೆಯ ತಪ್ಪುಗಳಿಗಿಂತ ಹೆಚ್ಚಿನ ತೂಕವನ್ನು ಹೊಂದಿದೆ.
ಪ್ರ: ನನ್ನ ಸ್ವಂತ ಸ್ಕೋರ್ ಅನ್ನು ಪರಿಶೀಲಿಸುವುದು ಅದನ್ನು ಕಡಿಮೆ ಮಾಡುತ್ತದೆಯೇ? ಉ: ಇಲ್ಲ! ನಿಮ್ಮ ಸ್ವಂತ ಸ್ಕೋರ್ ಅನ್ನು ಪರಿಶೀಲಿಸುವುದು "ಸಾಫ್ಟ್ ಇನ್ಕ್ವೈರಿ" ಮತ್ತು ನಿಮ್ಮ ಸ್ಕೋರ್ ಮೇಲೆ ಶೂನ್ಯ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ.
🎯 ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಮರುನಿರ್ಮಾಣ ಚೆಕ್ಲಿಸ್ಟ್
- ✅ ನಿಮ್ಮ ಉಚಿತ ಸಿಬಿಲ್ ವರದಿಯನ್ನು ಡೌನ್ಲೋಡ್ ಮಾಡಿ.
- ✅ ಯಾವುದೇ ದೋಷಗಳಿಗೆ ವಿವಾದವನ್ನು ಎತ್ತಿ.
- ✅ ಅಗತ್ಯವಿದ್ದರೆ ಸೆಕ್ಯೂರ್ಡ್ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ತೆರೆಯಿರಿ.
- ✅ ಎಲ್ಲಾ ಬಿಲ್ಗಳಿಗೆ ಆಟೋ-ಪೇ ಹೊಂದಿಸಿ.
- ✅ ಬಳಕೆಯನ್ನು 30% ಕ್ಕಿಂತ ಕಡಿಮೆ ಇರಿಸಿ.
ಅಂತಿಮ ಆಲೋಚನೆ: ಕ್ರೆಡಿಟ್ ಅನ್ನು ಮರುನಿರ್ಮಿಸುವುದು ನೀವು ವಿಶ್ವಾಸಾರ್ಹರು ಎಂದು ವ್ಯವಸ್ಥೆಗೆ ಸಾಬೀತುಪಡಿಸುವ ಬಗ್ಗೆ. ಶಿಸ್ತುಬದ್ಧರಾಗಿರಿ, ನಿಮ್ಮ ವರದಿಯನ್ನು ಮಾಸಿಕವಾಗಿ ಮೇಲ್ವಿಚಾರಣೆ ಮಾಡಿ ಮತ್ತು ನೀವು ಅಂತಿಮವಾಗಿ ಭಾರತದಲ್ಲಿ ಅತ್ಯುತ್ತಮ ಹಣಕಾಸಿನ ಉತ್ಪನ್ನಗಳಿಗೆ ಪ್ರವೇಶವನ್ನು ಮರಳಿ ಪಡೆಯುತ್ತೀರಿ. 🌟
ಈ ಕಾರ್ಡ್ಗಳನ್ನು ನೋಡಿ


CardsWala Crew
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ತಜ್ಞ ಮತ್ತು ಹಣಕಾಸು ಬರಹಗಾರ



