ಭಾರತೀಯ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಪರಿಸರ ವ್ಯವಸ್ಥೆಯನ್ನು ಡಿಕೋಡ್ ಮಾಡುವುದು: ಸಂಪೂರ್ಣ 2026 ಮಾರ್ಗದರ್ಶಿ 💳
ನೀವು ಮುಂಬೈನ ಹೈ-ಎಂಡ್ ಕೆಫೆಯಲ್ಲಿ ನಯವಾದ ಮೆಟಲ್ ಕಾರ್ಡ್ ಅನ್ನು ಟ್ಯಾಪ್ ಮಾಡುತ್ತಿರಲಿ ಅಥವಾ ಥಾಣೆಯಲ್ಲಿನ ಸ್ಥಳೀಯ ಅಂಗಡಿಯಲ್ಲಿ UPI QR ಕೋಡ್ ಅನ್ನು ಸ್ಕ್ಯಾನ್ ಮಾಡುತ್ತಿರಲಿ, ನೀವು ಜಗತ್ತಿನ ಅತ್ಯಂತ ಅತ್ಯಾಧುನಿಕ ಹಣಕಾಸಿನ ನೆಟ್ವರ್ಕ್ಗಳಲ್ಲಿ ಒಂದರಲ್ಲಿ ಭಾಗವಹಿಸುತ್ತಿದ್ದೀರಿ. 2026 ರ ಹೊತ್ತಿಗೆ, ಭಾರತದ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಪರಿಸರ ವ್ಯವಸ್ಥೆಯು ಸರಳ "ಪ್ಲಾಸ್ಟಿಕ್ ಹಣ"ವನ್ನು ಮೀರಿ ಹೈ-ಸ್ಪೀಡ್, ಬಹು-ಪದರದ ಡಿಜಿಟಲ್ ಮೂಲಸೌಕರ್ಯವಾಗಿ ಚಲಿಸಿದೆ.
1. ಪ್ರಮುಖ ಆಟಗಾರರು: ಲೂಪ್ನಲ್ಲಿ ಯಾರಿದ್ದಾರೆ? 👤
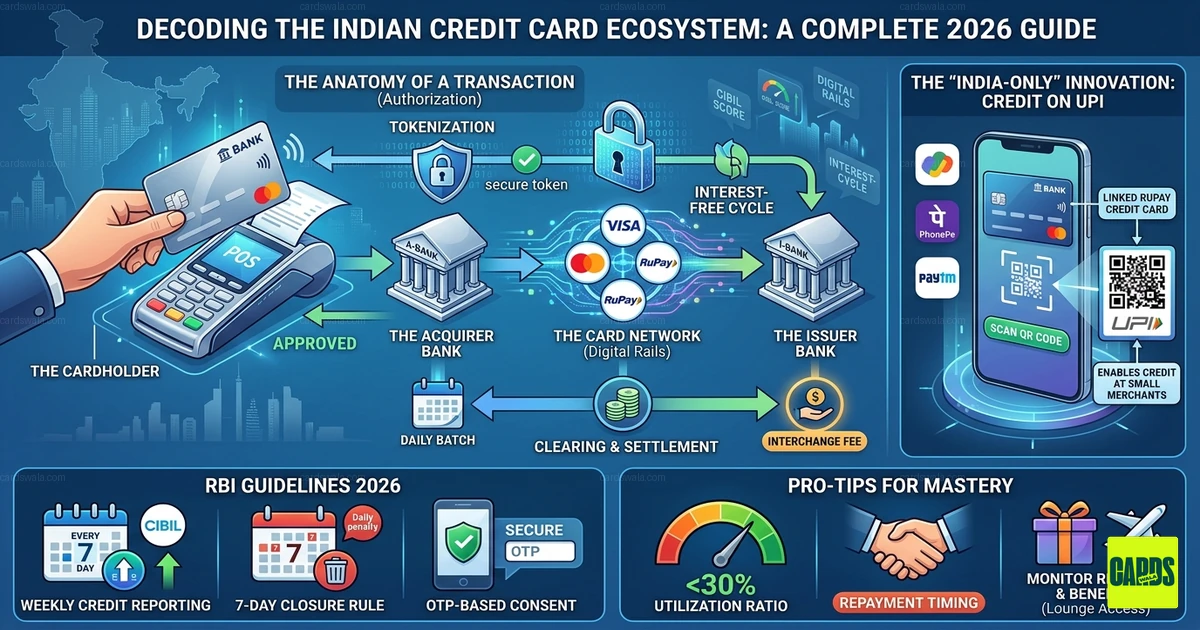
ನೀವು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಳಸಿದಾಗ, ನೀವು ಕೇವಲ ಬ್ಯಾಂಕ್ನೊಂದಿಗೆ ಸಂವಹನ ನಡೆಸುತ್ತಿಲ್ಲ. ನಾಲ್ಕು ಪ್ರಮುಖ ಘಟಕಗಳು ಸ್ಪ್ಲಿಟ್-ಸೆಕೆಂಡ್ ರಿಲೇನಲ್ಲಿ ಒಟ್ಟಿಗೆ ಕೆಲಸ ಮಾಡುತ್ತವೆ:
- ಕಾರ್ಡ್ದಾರ (ನೀವು): 💳 ಕ್ರೆಡಿಟ್ ಅರ್ಹತೆಯ ಆಧಾರದ ಮೇಲೆ ರಿವಾಲ್ವಿಂಗ್ ಕ್ರೆಡಿಟ್ ಲೈನ್ ನೀಡಲಾದ ಗ್ರಾಹಕ.
- ಮರ್ಚೆಂಟ್: 🏪 ನೀವು ಖರ್ಚು ಮಾಡುತ್ತಿರುವ ಅಂಗಡಿ, ಸೇವಾ ಪೂರೈಕೆದಾರ ಅಥವಾ ವೆಬ್ಸೈಟ್.
- ಅಕ್ವೈರರ್ ಬ್ಯಾಂಕ್: 🏦 ಮರ್ಚೆಂಟ್ನ ಬ್ಯಾಂಕ್ POS (ಪಾಯಿಂಟ್ ಆಫ್ ಸೇಲ್) ಮೆಷಿನ್ ಅಥವಾ ಆನ್ಲೈನ್ ಪಾವತಿ ಗೇಟ್ವೇ ಅನ್ನು ಒದಗಿಸುತ್ತದೆ.
- ನೀಡುವ ಬ್ಯಾಂಕ್: 🏛️ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ (ಉದಾ., ಎಚ್ಡಿಎಫ್ಸಿ, ಐಸಿಐಸಿಐ, ಎಸ್ಬಿಐ) ಕಾರ್ಡ್ ನೀಡಿ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಲಿಮಿಟ್ ಅನ್ನು ನಿರ್ವಹಿಸುತ್ತದೆ.
- ಕಾರ್ಡ್ ನೆಟ್ವರ್ಕ್: 🌐 "ಡಿಜಿಟಲ್ ರೈಲ್ಸ್" — ವೀಸಾ, ಮಾಸ್ಟರ್ಕಾರ್ಡ್ ಅಥವಾ ರೂಪೇ. ನೀಡುವವರು ಮತ್ತು ಅಕ್ವೈರರ್ ಪರಸ್ಪರ ಮಾತನಾಡಲು ಅನುವು ಮಾಡಿಕೊಡುವ ಸಂವಹನ ಸೇತುವೆಯನ್ನು ಅವು ಒದಗಿಸುತ್ತವೆ.
2. ವಹಿವಾಟಿನ ಅಂಗರಚನೆ ⚙️
ಪ್ರತಿ ವಹಿವಾಟು ಭದ್ರತೆ ಮತ್ತು ವೇಗವನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಲು ನಿಖರವಾದ ಮೂರು-ಹಂತದ ಅನುಕ್ರಮವನ್ನು ಅನುಸರಿಸುತ್ತದೆ.
ಹಂತ 1: ಅಧಿಕಾರ 🔓 ("ನಾನು ಇದನ್ನು ಖರೀದಿಸಬಹುದೇ?" ಹಂತ)
- ಪ್ರಕ್ರಿಯೆ: ನೀವು ಟ್ಯಾಪ್ ಮಾಡಿದಾಗ ಅಥವಾ ಸ್ಕ್ಯಾನ್ ಮಾಡಿದಾಗ, ಅಕ್ವೈರರ್ ನೆಟ್ವರ್ಕ್ಗೆ ವಿನಂತಿಯನ್ನು ಕಳುಹಿಸುತ್ತದೆ, ನಂತರ ಅದು ನೀಡುವವರನ್ನು ಕೇಳುತ್ತದೆ, "ಈ ಬಳಕೆದಾರರಿಗೆ ಸಾಕಷ್ಟು ಲಿಮಿಟ್ ಇದೆಯೇ?"
- ಟೋಕನೈಸೇಶನ್: 2026 ರಲ್ಲಿ, ನಿಮ್ಮ ನಿಜವಾದ 16-ಅಂಕಿಯ ಕಾರ್ಡ್ ಸಂಖ್ಯೆಯನ್ನು ಮರ್ಚೆಂಟ್ನೊಂದಿಗೆ ಎಂದಿಗೂ ಹಂಚಿಕೊಳ್ಳಲಾಗುವುದಿಲ್ಲ. ಬದಲಾಗಿ, ನಿಮ್ಮ ಡೇಟಾವನ್ನು ರಕ್ಷಿಸಲು ಸುರಕ್ಷಿತ ಟೋಕನ್ 🔑 ಅನ್ನು ಬಳಸಲಾಗುತ್ತದೆ.
- ಅನುಮೋದನೆ: ಬ್ಯಾಂಕ್ ಹಣ ಮತ್ತು ಭದ್ರತಾ ಪರಿಶೀಲನೆಯನ್ನು ದೃಢೀಕರಿಸಿದರೆ, ವಹಿವಾಟು ಅನುಮೋದಿಸಲ್ಪಡುತ್ತದೆ ಮತ್ತು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಲಿಮಿಟ್ ತಕ್ಷಣ ಬ್ಲಾಕ್ ಆಗುತ್ತದೆ. ✅
ಹಂತ 2: ಕ್ಲಿಯರಿಂಗ್ ಮತ್ತು ಸೆಟಲ್ಮೆಂಟ್ 💸 ("ಮರ್ಚೆಂಟ್ಗೆ ಪಾವತಿಸಿ" ಹಂತ)
ಹಣವು ನೀವು ಟ್ಯಾಪ್ ಮಾಡಿದ ಸೆಕೆಂಡ್ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಯನ್ನು ಬಿಡುವುದಿಲ್ಲ.
- ಬ್ಯಾಚಿಂಗ್: ದಿನದ ಕೊನೆಯಲ್ಲಿ, ಮರ್ಚೆಂಟ್ ಎಲ್ಲಾ ಅನುಮೋದಿತ ವಹಿವಾಟುಗಳನ್ನು "ಬ್ಯಾಚ್" ಮಾಡಿ ಅವುಗಳನ್ನು ಅವರ ಅಕ್ವೈರರ್ ಬ್ಯಾಂಕ್ಗೆ ಕಳುಹಿಸುತ್ತಾರೆ.
- ವಿನಿಮಯ: ನೆಟ್ವರ್ಕ್ ಹಣದ ಚಲನೆಯನ್ನು ಸುಗಮಗೊಳಿಸುತ್ತದೆ. ನಿಮ್ಮ ನೀಡುವ ಬ್ಯಾಂಕ್ ಅಕ್ವೈರರ್ ಬ್ಯಾಂಕ್ಗೆ ಪಾವತಿಸುತ್ತದೆ, ನಂತರ ಅವರು ಹಣವನ್ನು ಮರ್ಚೆಂಟ್ನ ಖಾತೆಗೆ ಜಮಾ ಮಾಡುತ್ತಾರೆ.
- ಇಂಟರ್ಚೇಂಜ್ ಶುಲ್ಕ: 📉 ಈ ಪ್ರಕ್ರಿಯೆಯಲ್ಲಿ ಸಣ್ಣ ಶುಲ್ಕವನ್ನು ಕಡಿತಗೊಳಿಸಲಾಗುತ್ತದೆ, ಬ್ಯಾಂಕ್ಗಳು ಮತ್ತು ನೆಟ್ವರ್ಕ್ಗಳು ಮೂಲಸೌಕರ್ಯವನ್ನು ಹೇಗೆ ಉಳಿಸಿಕೊಳ್ಳುತ್ತವೆ ಎಂಬುದು ಹೀಗೆ.
3. "ಭಾರತ-ಮಾತ್ರ" ನಾವೀನ್ಯತೆ: UPI ಮೇಲೆ ಕ್ರೆಡಿಟ್ 🤳
ಭಾರತವು ಜಾಗತಿಕವಾಗಿ ಅಧ್ಯಯನ ಮಾಡಲಾಗುತ್ತಿರುವ ವಿಶಿಷ್ಟ ಹೈಬ್ರಿಡ್ ಮಾದರಿಯನ್ನು ಪ್ರವರ್ತಿಸಿದೆ.
- ರೂಪೇ ಕ್ರಾಂತಿ: ⚡ ನೀವು ಈಗ ನಿಮ್ಮ ರೂಪೇ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳನ್ನು ನೇರವಾಗಿ Google Pay ಅಥವಾ PhonePe ನಂತಹ ಅಪ್ಲಿಕೇಶನ್ಗಳಿಗೆ ಲಿಂಕ್ ಮಾಡಬಹುದು. ಇದು ಸಾಂಪ್ರದಾಯಿಕ POS ಮೆಷಿನ್ ಹೊಂದಿರದ ಲಕ್ಷಾಂತರ ಸಣ್ಣ ಮಾರಾಟಗಾರರಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಬಳಸಲು ನಿಮಗೆ ಅನುವು ಮಾಡಿಕೊಡುತ್ತದೆ.
- ಡಿಜಿಟಲ್ ಕ್ರೆಡಿಟ್ ಲೈನ್ಗಳು: 2026 ರಲ್ಲಿ, ಬ್ಯಾಂಕ್ಗಳು UPI ನಲ್ಲಿ "ಪ್ರಿ-ಅಪ್ರೂವ್ಡ್ ಕ್ರೆಡಿಟ್ ಲೈನ್ಗಳನ್ನು" ಹೆಚ್ಚು ನೀಡುತ್ತಿವೆ, ಸರಾಸರಿ ಬಳಕೆದಾರರಿಗೆ ಭೌತಿಕ ಕಾರ್ಡ್ಗಳನ್ನು ಪರಿಣಾಮಕಾರಿಯಾಗಿ ಐಚ್ಛಿಕವಾಗಿಸುತ್ತಿವೆ.
4. ಆಟದ ನಿಯಮಗಳು: ಆರ್ಬಿಐ ಮಾರ್ಗಸೂಚಿಗಳು 2026 📜
ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ ಆಫ್ ಇಂಡಿಯಾ (ಆರ್ಬಿಐ) ಕಾರ್ಡ್ದಾರರನ್ನು ರಕ್ಷಿಸಲು ಕಟ್ಟುನಿಟ್ಟಾದ ನಿಯಮಗಳನ್ನು ಜಾರಿಗೆ ತಂದಿದೆ:
- ವಾರದ ಕ್ರೆಡಿಟ್ ರಿಪೋರ್ಟಿಂಗ್: 🗓️ ಏಪ್ರಿಲ್ 2026 ರಿಂದ, ಬ್ಯಾಂಕ್ಗಳು ಈಗ ನಿಮ್ಮ ಮರುಪಾವತಿ ನಡವಳಿಕೆಯನ್ನು ಕ್ರೆಡಿಟ್ ಬ್ಯೂರೋಗಳಿಗೆ (ಸಿಬಿಲ್ ನಂತಹ) ಪ್ರತಿ 7 ದಿನಗಳಿಗೊಮ್ಮೆ ವರದಿ ಮಾಡುತ್ತವೆ. ಇದರರ್ಥ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಬಹುತೇಕ ನೈಜ-ಸಮಯದಲ್ಲಿ ನವೀಕರಿಸಲ್ಪಡುತ್ತದೆ.
- 7-ದಿನದ ಮುಚ್ಚುವಿಕೆ ನಿಯಮ: ಬ್ಯಾಂಕ್ಗಳು ವಿನಂತಿಯ 7 ಕೆಲಸದ ದಿನಗಳಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಖಾತೆಯನ್ನು ಮುಚ್ಚಬೇಕು, ಇಲ್ಲದಿದ್ದರೆ ಅವರು ಗ್ರಾಹಕರಿಗೆ ಪಾವತಿಸಬೇಕಾದ ದಿನಕ್ಕೆ ₹1,000 ದಂಡವನ್ನು ಎದುರಿಸುತ್ತಾರೆ.
- ಮೊದಲು ಒಪ್ಪಿಗೆ: 🛑 ನಿಮ್ಮಿಂದ ಸ್ಪಷ್ಟ OTP-ಆಧಾರಿತ ಒಪ್ಪಿಗೆಯಿಲ್ಲದೆ ಯಾವುದೇ ಕ್ರೆಡಿಟ್ ಲಿಮಿಟ್ ಹೆಚ್ಚಳ ಅಥವಾ ಹೊಸ ಕಾರ್ಡ್ ಸಕ್ರಿಯಗೊಳಿಸುವಿಕೆಗಳು ಸಂಭವಿಸುವುದಿಲ್ಲ.
5. ಗಣಿತ: ಸೈಕಲ್ಗಳು ಮತ್ತು ಬಡ್ಡಿ 🔢
ಸೈಕಲ್ ಅನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು "ಉಚಿತ ಸಾಲ" ಮತ್ತು "ಸಾಲದ ಬಲೆ" ನಡುವಿನ ವ್ಯತ್ಯಾಸವಾಗಿದೆ.
| ವೈಶಿಷ್ಟ್ಯ | 2026 ರಲ್ಲಿ ಇದು ಹೇಗೆ ಕೆಲಸ ಮಾಡುತ್ತದೆ 🕒 |
|---|---|
| ಬಿಲ್ಲಿಂಗ್ ಸೈಕಲ್ 🔄 | ಸಾಮಾನ್ಯವಾಗಿ 30 ದಿನಗಳು. ದಿನ 1 ರಂದು ಖರ್ಚು ಮಾಡಿ, ಮತ್ತು ನೀವು 50 ದಿನಗಳವರೆಗೆ ಬಡ್ಡಿ-ಮುಕ್ತ ಕ್ರೆಡಿಟ್ ಪಡೆಯುತ್ತೀರಿ. |
| APR (ಬಡ್ಡಿ) 📈 | ನೀವು ಬ್ಯಾಲೆನ್ಸ್ ಹೊಂದಿದ್ದರೆ, ಭಾರತದಲ್ಲಿ ಬಡ್ಡಿ ದರಗಳು ವರ್ಷಕ್ಕೆ 36% ರಿಂದ 48% ವರೆಗೆ ಇರಬಹುದು. |
| ಕನಿಷ್ಠ ಬಾಕಿ ⚠️ | ಇದು ಸಾಮಾನ್ಯವಾಗಿ ಬಡ್ಡಿ ಮತ್ತು ತೆರಿಗೆಗಳನ್ನು ಮಾತ್ರ ಕವರ್ ಮಾಡುತ್ತದೆ. ಇದನ್ನು ಮಾತ್ರ ಪಾವತಿಸುವುದು ನಿಮ್ಮನ್ನು ವರ್ಷಗಳವರೆಗೆ ಸಾಲದಲ್ಲಿಡುತ್ತದೆ. |
| ಯುಟಿಲಿಟಿ ಸರ್ಚಾರ್ಜ್ಗಳು ⚡ | ಹೆಚ್ಚಿನ ಭಾರತೀಯ ಬ್ಯಾಂಕ್ಗಳು ಈಗ ತಿಂಗಳಿಗೆ ₹50,000 ಮೀರಿದ ಯುಟಿಲಿಟಿ ಪಾವತಿಗಳಿಗೆ (ವಿದ್ಯುತ್, ಬಾಡಿಗೆ) 1% ಶುಲ್ಕವನ್ನು ವಿಧಿಸುತ್ತವೆ. |
6. ಕ್ರೆಡಿಟ್ ಮಾಸ್ಟರಿಗೆ ಪ್ರೊ-ಟಿಪ್ಸ್ 💡
- ಬಳಕೆಯ ಅನುಪಾತ: 📉 ನಿಮ್ಮ ಖರ್ಚನ್ನು ನಿಮ್ಮ ಒಟ್ಟು ಲಿಮಿಟ್ನ 30% ಕ್ಕಿಂತ ಕಡಿಮೆ ಇರಿಸಿ. ವಾರದ ವರದಿಯಿಂದಾಗಿ, ಸೋಮವಾರದಂದು ಹೆಚ್ಚಿನ ಬ್ಯಾಲೆನ್ಸ್ ಶುಕ್ರವಾರದೊಳಗೆ ನಿಮ್ಮ ಸ್ಕೋರ್ ಅನ್ನು ಕಡಿಮೆ ಮಾಡಬಹುದು, ನೀವು ಭಾನುವಾರದೊಳಗೆ ಅದನ್ನು ಪಾವತಿಸಿದರೂ ಸಹ.
- ಮರುಪಾವತಿ ಸಮಯ: ವಿವಿಧ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಗಳ ನಡುವೆ ಸೆಟಲ್ಮೆಂಟ್ ವಿಳಂಬಗಳನ್ನು ಪರಿಗಣಿಸಿ ಡ್ಯೂ ಡೇಟ್ಗೆ 2-3 ದಿನಗಳ ಮೊದಲು ಯಾವಾಗಲೂ ಪಾವತಿಸಿ.
- ನಿಮ್ಮ ರಿವಾರ್ಡ್ಗಳನ್ನು ಮೇಲ್ವಿಚಾರಣೆ ಮಾಡಿ: 🥂 ಲಾಂಜ್ ಪ್ರವೇಶ ಮತ್ತು ಮೈಲಿಗಲ್ಲು ಪ್ರಯೋಜನಗಳು ಈಗ ಕಟ್ಟುನಿಟ್ಟಾಗಿ "ಕನಿಷ್ಠ ಮಾಸಿಕ ಖರ್ಚುಗಳಿಗೆ" (ಹೆಚ್ಚಾಗಿ ₹35,000+) ಸಂಬಂಧಿಸಿವೆ. ನೀವು ಅರ್ಹತೆ ಪಡೆದಿದ್ದೀರಾ ಎಂದು ನೋಡಲು ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಅಪ್ಲಿಕೇಶನ್ ಅನ್ನು ನಿಯಮಿತವಾಗಿ ಪರಿಶೀಲಿಸಿ.
ಬಾಟಮ್ ಲೈನ್ 🎯
ಭಾರತದಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ವ್ಯವಸ್ಥೆಯು ಇನ್ನು ಕೇವಲ ಖರ್ಚು ಮಾಡುವ ಬಗ್ಗೆ ಅಲ್ಲ; ಇದು ಅತ್ಯಾಧುನಿಕ ಡಿಜಿಟಲ್ ಗುರುತನ್ನು ನಿರ್ವಹಿಸುವ ಬಗ್ಗೆ. ಟೋಕನೈಸೇಶನ್ನಿಂದ UPI ಏಕೀಕರಣದವರೆಗೆ "ರೈಲ್ಸ್" ಹೇಗೆ ಕೆಲಸ ಮಾಡುತ್ತವೆ ಎಂದು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವ ಮೂಲಕ, ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ಶಕ್ತಿಶಾಲಿ ಸಂಪತ್ತು-ನಿರ್ಮಾಣ ಸಾಧನವಾಗಿ ಪರಿವರ್ತಿಸಬಹುದು.
ಈ ಕಾರ್ಡ್ಗಳನ್ನು ನೋಡಿ



CardsWala Crew
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ತಜ್ಞ ಮತ್ತು ಹಣಕಾಸು ಬರಹಗಾರ



