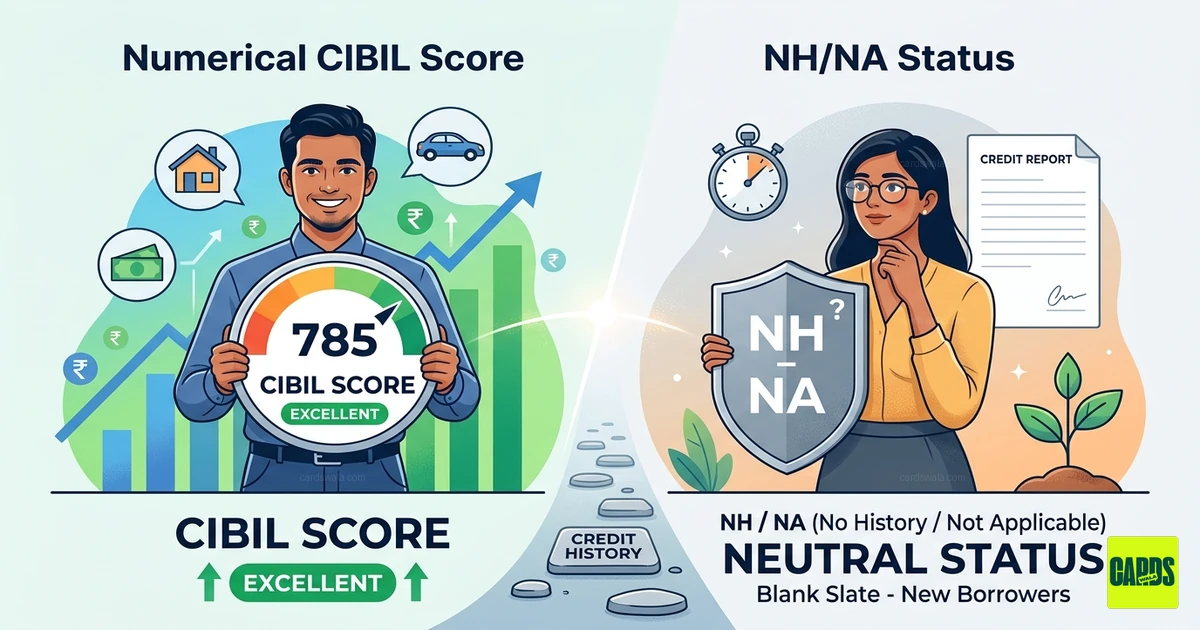
ಸಿಬಿಲ್ ವರದಿಗಳಲ್ಲಿ NH ಮತ್ತು NA ಅನ್ನು ಡಿಕೋಡ್ ಮಾಡುವುದು: ಭಾರತೀಯ ಸಾಲಗಾರರಿಗೆ ಸಮಗ್ರ ಮಾರ್ಗದರ್ಶಿ
ಭಾರತೀಯ ಹಣಕಾಸಿನ ಪರಿಸರ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ, ನಿಮ್ಮ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ನಿಮ್ಮ "ಹಣಕಾಸಿನ ಪಾತ್ರ ಪ್ರಮಾಣಪತ್ರ"ವಾಗಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ. ಹೆಚ್ಚಿನ ಜನರು ಘನ ಮೂರು-ಅಂಕಿಯ ಸಂಖ್ಯೆಯನ್ನು (750+ ನಂತಹ) ಗುರಿಯಾಗಿಸಿದರೆ, ಅನೇಕರು ತಮ್ಮ ವರದಿಗಳನ್ನು ತೆರೆದಾಗ ಕೇವಲ ಎರಡು ನಿಗೂಢ ಅಕ್ಷರಗಳನ್ನು ಕಾಣುತ್ತಾರೆ: NH ಅಥವಾ NA.
ನೀವು ಮೊದಲ-ಬಾರಿ ಸಾಲಗಾರರಾಗಿದ್ದರೆ ಅಥವಾ ವರ್ಷಗಳ ನಂತರ ಕ್ರೆಡಿಟ್ಗೆ ಹಿಂತಿರುಗುತ್ತಿದ್ದರೆ, ಸ್ಕೋರ್ ಬದಲಿಗೆ ಇವುಗಳನ್ನು ನೋಡುವುದು ಗೊಂದಲಮಯವಾಗಿರಬಹುದು. ಈ ಮಾರ್ಗದರ್ಶಿ ಈ ಪದಗಳ ಅರ್ಥವೇನು, ಅವು ಏಕೆ ಕಾಣಿಸಿಕೊಳ್ಳುತ್ತವೆ ಮತ್ತು ಅವು ನಿಮ್ಮ ಸಾಲದ ಅರ್ಹತೆಯ ಮೇಲೆ ಹೇಗೆ ಪರಿಣಾಮ ಬೀರುತ್ತವೆ ಎಂದು ನಿಖರವಾಗಿ ವಿಭಜಿಸುತ್ತದೆ.
🔍 NH ಮತ್ತು NA ಅರ್ಥವೇನು?
ತಾಂತ್ರಿಕವಾಗಿ, NH ಮತ್ತು NA ಕ್ರೆಡಿಟ್ ಟ್ರ್ಯಾಕ್ ರೆಕಾರ್ಡ್ ಅನುಪಸ್ಥಿತಿಯನ್ನು ಸೂಚಿಸುತ್ತವೆ. ಅವು "ನಕಾರಾತ್ಮಕ" ಗುರುತುಗಳಲ್ಲ, ಬದಲಿಗೆ "ತಟಸ್ಥ" ಪ್ಲೇಸ್ಹೋಲ್ಡರ್ಗಳು.
- NH (No History): 🆕 ಇದು ನೀವು ಎಂದಿಗೂ ಸಾಲವನ್ನು ತೆಗೆದುಕೊಂಡಿಲ್ಲ ಅಥವಾ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಹೊಂದಿಲ್ಲ ಎಂದು ಸೂಚಿಸುತ್ತದೆ. ಸಿಬಿಲ್ ಟ್ರ್ಯಾಕ್ ಮಾಡಲು ಯಾವುದೇ ಹೆಜ್ಜೆಗುರುತು ಇಲ್ಲ.
- NA (Not Applicable): 🚫 ಇದರರ್ಥ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಇತಿಹಾಸ ಲಭ್ಯವಿಲ್ಲ. ನೀವು ಹಲವಾರು ವರ್ಷಗಳಿಂದ ಯಾವುದೇ ಕ್ರೆಡಿಟ್ ಉತ್ಪನ್ನಗಳನ್ನು (ಸಾಲಗಳು/ಕಾರ್ಡ್ಗಳು) ಬಳಸದಿದ್ದರೆ ಇದು ಸಂಭವಿಸುತ್ತದೆ, ನಿಮ್ಮ ಹಳೆಯ ಡೇಟಾವನ್ನು ಬಳಕೆಯಲ್ಲಿಲ್ಲದಂತೆ ಮಾಡುತ್ತದೆ.
ಪ್ರೊ ಟಿಪ್: ಹೊಸ ವರದಿ ಸ್ವರೂಪಗಳಲ್ಲಿ, ನೀವು -1 ಸ್ಕೋರ್ ಅನ್ನು ನೋಡಬಹುದು. ಇದು NH/NA ನ ಸಂಖ್ಯಾತ್ಮಕ ಸಮಾನವಾಗಿದೆ, ಇದನ್ನು ಹೆಚ್ಚಾಗಿ "ಕ್ರೆಡಿಟ್ ಅಜ್ಞಾನಿ" ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ.
🧐 ನನ್ನ ವರದಿಯಲ್ಲಿ ಸ್ಕೋರ್ ಏಕೆ ಇಲ್ಲ?
ನಿಮ್ಮ ಸಿಬಿಲ್ ವರದಿಯು NH ಅಥವಾ NA ಅನ್ನು ತೋರಿಸಲು ನಾಲ್ಕು ಪ್ರಾಥಮಿಕ ಕಾರಣಗಳಿವೆ:
- ಮೊದಲ-ಬಾರಿ ಸಾಲಗಾರ: ನೀವು ನಿಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ಎಂದಿಗೂ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅಥವಾ ಸಾಲಕ್ಕೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಿಲ್ಲ.
- ದೀರ್ಘ ಕ್ರೆಡಿಟ್ ನಿಷ್ಕ್ರಿಯತೆ: ನೀವು ವರ್ಷಗಳ ಹಿಂದೆ ಸಾಲವನ್ನು ಹೊಂದಿದ್ದೀರಿ, ಆದರೆ ನೀವು ಕಳೆದ 24 ರಿಂದ 36 ತಿಂಗಳಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಉತ್ಪನ್ನವನ್ನು ಮುಟ್ಟಿಲ್ಲ.
- ಇತ್ತೀಚಿನ ಕ್ರೆಡಿಟ್ ನಮೂದು: ನೀವು ಕಳೆದ ತಿಂಗಳು ನಿಮ್ಮ ಮೊದಲ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ಪಡೆದಿದ್ದೀರಿ. ಸಂಖ್ಯಾತ್ಮಕ ಸ್ಕೋರ್ ಅನ್ನು ರಚಿಸಲು ಸಾಮಾನ್ಯವಾಗಿ 6 ತಿಂಗಳ ಚಟುವಟಿಕೆ ತೆಗೆದುಕೊಳ್ಳುತ್ತದೆ.
- ಆಡ್-ಆನ್ ಕಾರ್ಡ್ ಹೊಂದಿರುವವರು: ನೀವು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ಬಳಸುತ್ತೀರಿ, ಆದರೆ ಅದು ನಿಮ್ಮ ಪೋಷಕರು ಅಥವಾ ಸಂಗಾತಿಯ ಖಾತೆಗೆ ಲಿಂಕ್ ಮಾಡಲಾದ "ಆಡ್-ಆನ್" ಕಾರ್ಡ್ ಆಗಿದೆ. ಈ ಸಂದರ್ಭದಲ್ಲಿ, ಕ್ರೆಡಿಟ್ ಇತಿಹಾಸವು ಪ್ರಾಥಮಿಕ ಹೊಂದಿರುವವರಿಗೆ ಸೇರಿದೆ, ನಿಮಗೆ ಅಲ್ಲ.
📊 NH/NA vs ಕಡಿಮೆ ಸ್ಕೋರ್: ಯಾವುದು ಉತ್ತಮ?
| ವೈಶಿಷ್ಟ್ಯ | ಕಡಿಮೆ ಸ್ಕೋರ್ (300-600) 📉 | NH / NA ಸ್ಥಿತಿ ⚪ |
|---|---|---|
| ವ್ಯಾಖ್ಯಾನ | ಹೆಚ್ಚಿನ ಅಪಾಯ (ಕಳಪೆ ಮರುಪಾವತಿ) | ಅಜ್ಞಾತ ಅಪಾಯ (ಹೊಸ ಪ್ರಾರಂಭ) |
| ಸಾಲದ ಅನುಮೋದನೆ | ಅತ್ಯಂತ ಕಷ್ಟಕರ | ಆದಾಯ ಪುರಾವೆಯೊಂದಿಗೆ ಸಾಧ್ಯ |
| ಬ್ಯಾಂಕ್ನ ದೃಷ್ಟಿಕೋನ | ನಕಾರಾತ್ಮಕ / ರೆಡ್ ಫ್ಲ್ಯಾಗ್ | ತಟಸ್ಥ / ಖಾಲಿ ಸ್ಲೇಟ್ |
ವಾಸ್ತವ ಪರಿಶೀಲನೆ: NH/NA ಕೆಟ್ಟ ಸ್ಕೋರ್ಗಿಂತ ಉತ್ತಮವಾಗಿದ್ದರೂ, ಬ್ಯಾಂಕ್ಗಳು ಇನ್ನೂ ಹೆಚ್ಚಿನ ಸ್ಕೋರ್ (750+) ಅನ್ನು ಬಯಸುತ್ತವೆ. ಸ್ಕೋರ್ ಇಲ್ಲದೆ, ನೀವು ಅವರಿಗೆ ಸಮಯಕ್ಕೆ ಸರಿಯಾಗಿ ಮರುಪಾವತಿ ಮಾಡುತ್ತೀರಾ ಎಂದು ಊಹಿಸಲು ಬ್ಯಾಂಕ್ಗೆ ಯಾವುದೇ ಮಾರ್ಗವಿಲ್ಲ.
🛠️ NH/NA ನಿಂದ 750+ ಸ್ಕೋರ್ಗೆ ಹೇಗೆ ಹೋಗುವುದು
ನೀವು ಶೀಘ್ರದಲ್ಲೇ ಹೋಮ್ ಲೋನ್ ಅಥವಾ ಕಾರ್ ಲೋನ್ ಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಲು ಯೋಜಿಸುತ್ತಿದ್ದರೆ, ನೀವು ಆ ಅಕ್ಷರಗಳನ್ನು ಸಂಖ್ಯೆಗಳಾಗಿ ಪರಿವರ್ತಿಸಬೇಕು. ರೋಡ್ಮ್ಯಾಪ್ ಇಲ್ಲಿದೆ:
- 💳 ಸೆಕ್ಯೂರ್ಡ್ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಪಡೆಯಿರಿ: ಫಿಕ್ಸೆಡ್ ಡೆಪಾಸಿಟ್ (FD) ವಿರುದ್ಧ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಿ. ಹೆಚ್ಚಿನ ಭಾರತೀಯ ಬ್ಯಾಂಕ್ಗಳು (ಎಸ್ಬಿಐ, ಐಸಿಐಸಿಐ, ಕೊಟಕ್) ಇವುಗಳನ್ನು ತಕ್ಷಣ ನೀಡುತ್ತವೆ. ಇದು ನಿಮ್ಮ ಇತಿಹಾಸವನ್ನು ಪ್ರಾರಂಭಿಸಲು ವೇಗವಾದ ಮಾರ್ಗವಾಗಿದೆ.
- 📱 EMI ನಲ್ಲಿ ಖರೀದಿಸಿ: ಬಜಾಜ್ ಫಿನ್ಸರ್ವ್ ಅಥವಾ ಅಮೆಜಾನ್ ಪೇ ಲೇಟರ್ನಂತಹ ಪೂರೈಕೆದಾರರ ಮೂಲಕ ನೋ-ಕಾಸ್ಟ್ EMI ಬಳಸಿ ನಿಮ್ಮ ಮುಂದಿನ ಸ್ಮಾರ್ಟ್ಫೋನ್ ಅಥವಾ ಉಪಕರಣವನ್ನು ಖರೀದಿಸಿ. ಇವುಗಳನ್ನು "ಗ್ರಾಹಕ ಬಾಳಿಕೆ ಬರುವ ಸಾಲಗಳು" ಎಂದು ವರದಿ ಮಾಡಲಾಗುತ್ತದೆ.
- 🤝 ಸಹ-ಅರ್ಜಿದಾರರಾಗಿ: ಉತ್ತಮ ಸ್ಕೋರ್ ಹೊಂದಿರುವ ಕುಟುಂಬದ ಸದಸ್ಯರು ಸಾಲವನ್ನು ತೆಗೆದುಕೊಂಡರೆ, ಸಹ-ಅರ್ಜಿದಾರರಾಗಿ ಸೇರುವುದು ನಿಮ್ಮ ವರದಿಯನ್ನು ಕಿಕ್ಸ್ಟಾರ್ಟ್ ಮಾಡಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
- 📅 ಸ್ಥಿರತೆ ಪ್ರಮುಖವಾಗಿದೆ: ಒಮ್ಮೆ ನೀವು ನಿಮ್ಮ ಮೊದಲ ಕಾರ್ಡ್ ಅಥವಾ ಸಾಲವನ್ನು ಪಡೆದ ನಂತರ, 100% ಸಮಯಕ್ಕೆ ಸರಿಯಾಗಿ ಪಾವತಿಗಳನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ. ನಿಮ್ಮ ಮೊದಲ 6 ತಿಂಗಳಲ್ಲಿ ಕೇವಲ ಒಂದು ತಡವಾದ ಪಾವತಿಯು ನಿಮ್ಮ ಉದಯೋನ್ಮುಖ ಸ್ಕೋರ್ಗೆ ಶಾಶ್ವತವಾಗಿ ಹಾನಿ ಮಾಡಬಹುದು.
🏁 ಅಂತಿಮ ತೀರ್ಪು
ನಿಮ್ಮ ಸಿಬಿಲ್ ವರದಿಯಲ್ಲಿ NH ಅಥವಾ NA ಅನ್ನು ನೋಡುವುದು ಪ್ಯಾನಿಕ್ ಆಗಲು ಕಾರಣವಲ್ಲ. ನೀವು ಕ್ರೆಡಿಟ್ ಜಗತ್ತಿನಲ್ಲಿ "ಹೊಸಬರು" ಎಂದು ಸರಳವಾಗಿ ಅರ್ಥ. ಇಂದು ಸಣ್ಣ, ಶಿಸ್ತುಬದ್ಧ ಹೆಜ್ಜೆಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳುವ ಮೂಲಕ, ನೀವು ಭವಿಷ್ಯದಲ್ಲಿ ಕಡಿಮೆ ಬಡ್ಡಿ ದರಗಳು ಮತ್ತು ಪ್ರೀಮಿಯಂ ಹಣಕಾಸಿನ ಉತ್ಪನ್ನಗಳನ್ನು ಅನ್ಲಾಕ್ ಮಾಡುವ ದೃಢವಾದ ಕ್ರೆಡಿಟ್ ಪ್ರೊಫೈಲ್ ಅನ್ನು ನಿರ್ಮಿಸಬಹುದು.
ಈ ಕಾರ್ಡ್ಗಳನ್ನು ನೋಡಿ

CardsWala Crew
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ತಜ್ಞ ಮತ್ತು ಹಣಕಾಸು ಬರಹಗಾರ



