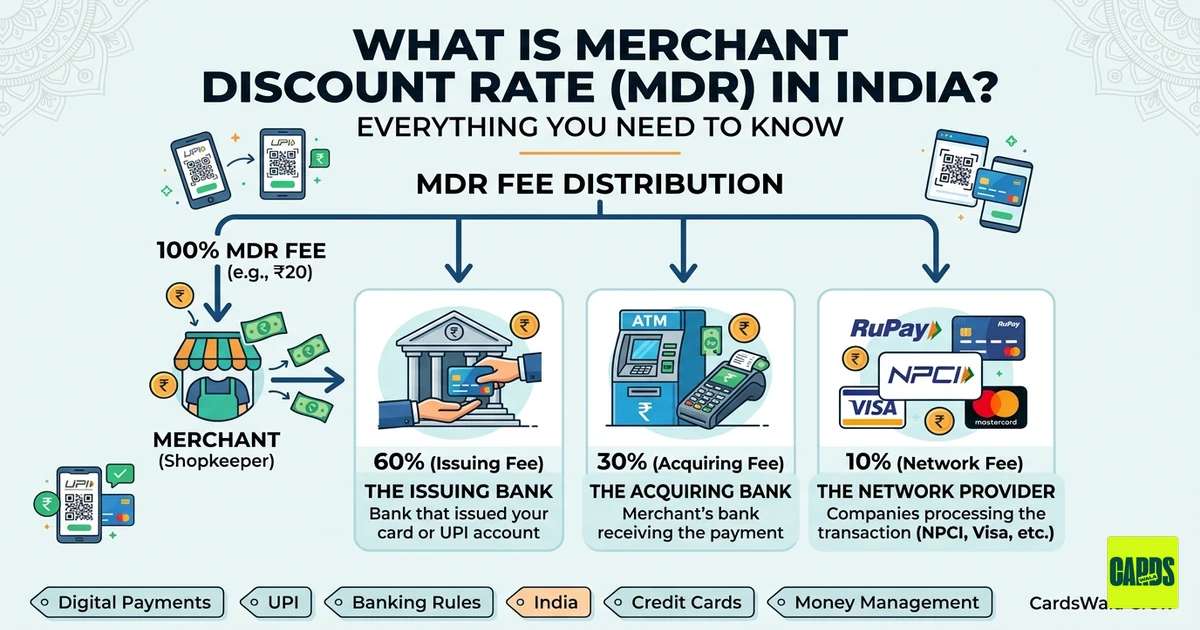
💳 भारत में Mर्चेंट डिस्काउंट रेट (MDR) क्या है? आपको जानने की जरूरत है सब कुछ
यदि आपने कभी अपनी क्रेडिट कार्ड से लोकल किराना स्टोर पर भुगतान किया है, या अपने सुबह के filter कॉफी के लिए QR कोड स्कैन किया है, तो आप एक विशाल वित्तीय रिले रेस में हिस्सा ले चुके हैं। लेकिन क्या आपने कभी सोचा है कि कुछ दुकानदार छोटी रकम के लिए "केवल नकद" insist करते हैं, जबकि अन्य UPI लेना खुशी-खुशी स्वीकार कर लेते हैं? 📱
इसका जवाब है तीन अक्षर: MDR।
इस गाइड में, हम जानेंगे कि Mर्चेंट डिस्काउंट रेट (MDR) क्या है, बिल वास्तव में किसे भरना पड़ता है, और यह भारत की डिजिटल अर्थव्यवस्था में 2026 का एक गर्म विषय क्यों है।
🏦 Mर्चेंट डिस्काउंट रेट (MDR) क्या है?
बस शब्दों में, MDR एक सेवा शुल्क है जिसे दुकानदार (दुकान वाला) अपने ग्राहक के लेन-देन को प्रोसेस करने के लिए बैंक या भुगतान सेवा प्रदाता को देता है। 💸
इसे एक "कंवीनियंस फीस" समझिए, जिससे पैसा तुरंत आपके बैंक अकाउंट से उनके पास पहुंचता है। यह शुल्क एक व्यक्ति द्वारा नहीं रखा जाता; इसे तीन बड़े खिलाड़ियों के बीच बांटा जाता है:
- जारी करने वाला बैंक: जिस बैंक ने आपके कार्ड या UPI अकाउंट जारी किया है। 🏦
- एक्वीरिंग बैंक: मर्चेंट का बैंक जो पैसा प्राप्त करता है। 🏧
- नेटवर्क प्रदाता: Mastercard, Visa, या NPCI जैसी कंपनियां (जो RuPay और UPI चलाती हैं)। 🌐
🧐 Mर्चेंट वास्तव में MDR का भुगतान कौन करता है?
एक आम भ्रांतिपूर्ण धारणा है कि ग्राहक यह शुल्क देते हैं। सच्चाई है: मर्चेंट MDR का भुगतान करते हैं।
जब आप ₹1,000 क्रेडिट कार्ड से भुगतान करते हैं, तो दुकानदार को शायद ₹980 (यदि MDR 2% है) मिले। ₹20 का अंतर MDR है, जिसे मर्चेंट "बलिदान" करता है ताकि नकद न संभालने की सुविधा पा सके और अधिक ग्राहक आकर्षित कर सके।
📊 Payment Method के हिसाब से MDR शुल्क (2026 अपडेट)
| Payment Method | 👤 Who Pays? | 💰 Current MDR Status |
|---|---|---|
| UPI (Bank-to-Bank) | No one | Zero MDR. Govt. इसे Digital India को बढ़ावा देने के लिए अनिवार्य करती है। 🇮🇳 |
| UPI via Wallets (PPI) | Merchant | 0.5% to 1.1% for transactions above ₹2,000 at large stores. |
| RuPay Debit Cards | No one | Zero MDR for most transactions (Govt. द्वारा सब्सिडाइज्ड)। |
| Visa/Mastercard Debit | Merchant | Usually capped between 0.4% to 0.9%. |
| Credit Cards | Merchant | 1.5% to 3.0% (सिस्टम में सबसे उच्च शुल्क)। 💳 |
⚠️ यह आपके लिए क्यों मायने रखता है
1. "2% एक्स्ट्रा" स्कैम 🚫
कानून के अनुसार, दुकानदार आपको कार्ड या UPI के लिए एक्स्ट्रा देने के लिए नहीं कह सकता। अगर एक दुकानदार कहता है, "मैं कार्ड के लिए 2% एक्स्ट्रा चार्ज करूंगा," तो वह technically अपने बैंक के साथ किए गए समझौते का उल्लंघन कर रहा है। हालांकि, भारत के कई छोटे कस्बों में, मर्चेंट अपना thin profit margin बचाने के लिए अभी भी इस लागत को उपभोक्ताओं को पास कर देते हैं।
2. छोटे व्यवसायों का समर्थन 🏪
एक छोटे व्यवसाय के मालिक के लिए, 2% शुल्क उनकी दैनिक कमाई का एक बड़ा हिस्सा खा सकता है। यही कारण है कि भारत सरकार UPI और RuPay को Zero MDR पर बनाए रखने के लिए लड़ रही है — ताकि सबसे छोटे thela मालिक भी बिना पैसा गंवाए डिजिटल जा सके।
3. "फ्री" UPI का भविष्य 🚀
मई 2026 तक, विवाद जारी है। जबकि UPI हमारे लिए मुफ्त है, लेकिन बैंक और fintech कंपनियों के लिए सिस्टम को बनाए रखने में significant पैसा लगता है। ongoing चर्चा है कि ₹10,000 से अधिक के उच्च-रकम लेन-देन पर छोटा MDR 도입 करने के बारे में जबकि आम आदमी के लिए इसे मुफ्त रखा जाए।
✅ Summary: एक त्वरित चिट शीट
- **क्या ग्राहक MDR देता है?**नहीं, दुकानदार देता है।
- **क्या UPI मुफ्त है?**नहीं, standard person-to-merchant (P2M) bank transfer के लिए।
- **क्या RuPay खास है?**नहीं, यह India की स्वदेशी नेटवर्क है जिसमें विदेशी खिलाड़ियों की तुलना में बहुत कम या शून्य MDR है।
- **क्या दुकान डिजिटल पेमेंट से मना कर सकती है?**नहीं, legally हाँ, लेकिन India के "Cashless Economy" धकेल के साथ, अधिकांश व्यवसाय के लिए बेहतर है कि उसे स्वीकार करें।
💡 Pro-Tip: अगर आप अपने स्थानीय छोटे व्यवसाय का समर्थन करना चाहते हैं, तो UPI या RuPay Debit Cards का इस्तेमाल करें। इससे मर्चेंट को पूरी रकम बिना किसी कटौती के मिलती है!
इन कार्डों को देखें

CardsWala Crew
क्रेडिट कार्ड विशेषज्ञ और वित्तीय लेखक



