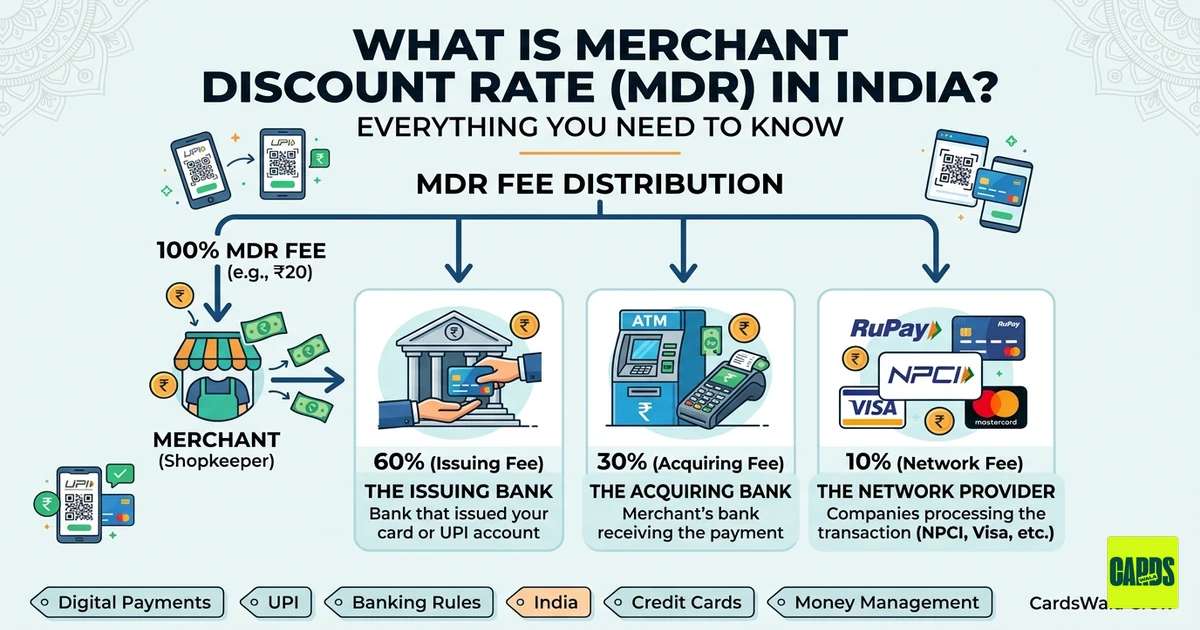
💳 இந்தியாவில் Merchant Discount Rate (MDR) என்றால் என்ன? நீங்கள் தெரிந்து கொள்ள வேண்டிய அனைத்தும்
நீங்கள் எப்போதாவது உள்ளூர் கிரானா கடையில் கிரெடிட் கார்டைப் பயன்படுத்தியிருக்கிறீர்களா அல்லது காலை ஃபில்டர் காஃபிக்கு QR குறியீட்டை ஸ்கேன் செய்திருக்கிறீர்களா, நீங்கள் ஒரு பெரிய நிதி ரிலே ரேஸில் பங்கேற்றிருக்கிறீர்கள். ஆனால் சில கடைக்காரர்கள் ஏன் சிறு தொகைகளுக்கு "cash only" என்று வலியுறுத்துகிறார்கள், மற்றவர்கள் ஏன் UPI-யை மகிழ்ச்சியுடன் ஏற்றுக்கொள்கிறார்கள் என்று யோசித்திருக்கிறீர்களா? 📱
பதில் மூன்று எழுத்துக்களில் உள்ளது: MDR.
இந்த வழிகாட்டியில், Merchant Discount Rate (MDR) என்றால் என்ன, உண்மையில் யார் பில்லைச் செலுத்துகிறார்கள், 2026-ல் இந்தியாவின் டிஜிட்டல் பொருளாதாரத்தில் ஏன் இது சூடான விவாதம் என்பதை விளக்குவோம்.
🏦 Merchant Discount Rate (MDR) என்றால் என்ன?
எளிமையாகச் சொன்னால், MDR என்பது சேவைக் கட்டணம், ஒரு மெர்ச்சண்ட் (கடைக்காரர்) ஒவ்வொரு டிஜிட்டல் பரிவர்த்தனைக்கும் வங்கி அல்லது பேமெண்ட் சர்வீஸ் வழங்குநருக்குச் செலுத்தும் கட்டணம். 💸
பணம் உங்கள் வங்கிக் கணக்கிலிருந்து அவர்களுடையதற்கு உடனடியாக நகர உதவும் உள்கட்டமைப்புக்கான "வசதிக் கட்டணம்" என்று நினையுங்கள். இந்தக் கட்டணம் ஒருவரால் மட்டும் வைத்துக்கொள்ளப்படுவதில்லை; மூன்று முக்கிய வீரர்களிடையே பிரிக்கப்படுகிறது:
- Issuing Bank: உங்கள் கார்டு அல்லது UPI கணக்கை வழங்கிய வங்கி. 🏦
- Acquiring Bank: பணத்தைப் பெறும் மெர்ச்சண்டின் வங்கி. 🏧
- Network Provider: Mastercard, Visa, அல்லது NPCI (இது RuPay மற்றும் UPI-யை இயக்குகிறது) போன்ற நிறுவனங்கள். 🌐
🧐 உண்மையில் MDR-யை யார் செலுத்துகிறார்கள்?
வாடிக்கையாளர்கள் இந்தக் கட்டணத்தைச் செலுத்துகிறார்கள் என்ற பொதுவான தவறான கருத்து உள்ளது. உண்மை: MDR-யை மெர்ச்சண்ட் செலுத்துகிறார்.
நீங்கள் கிரெடிட் கார்டு மூலம் ₹1,000 செலுத்தும்போது, கடைக்காரர் ₹980 மட்டுமே பெறலாம் (MDR 2% என்றால்). ₹20 வித்தியாசம் MDR, இது மெர்ச்சண்ட் பணத்தைக் கையாளாத வசதிக்காகவும் அதிக வாடிக்கையாளர்களை ஈர்ப்பதற்காகவும் "தியாகம்" செய்கிறார்.
📊 பேமெண்ட் முறை வாரியாக MDR கட்டணங்கள் (2026 அப்டேட்)
| பேமெண்ட் முறை | 👤 யார் செலுத்துவது? | 💰 தற்போதைய MDR நிலை |
|---|---|---|
| UPI (Bank-to-Bank) | யாரும் இல்லை | Zero MDR. Digital India-வை ஊக்குவிக்க அரசு கட்டாயப்படுத்துகிறது. 🇮🇳 |
| UPI via Wallets (PPI) | மெர்ச்சண்ட் | பெரிய கடைகளில் ₹2,000-க்கு மேல் 0.5% முதல் 1.1% |
| RuPay Debit Cards | யாரும் இல்லை | பெரும்பாலான பரிவர்த்தனைகளுக்கு Zero MDR (அரசு மானியம்). |
| Visa/Mastercard Debit | மெர்ச்சண்ட் | பொதுவாக 0.4% முதல் 0.9% வரை கேப். |
| Credit Cards | மெர்ச்சண்ட் | 1.5% முதல் 3.0% (சிஸ்டத்தில் அதிக கட்டணம்). 💳 |
⚠️ இது ஏன் உங்களுக்கு முக்கியம்
1. "2% Extra" மோசடி 🚫
சட்டப்படி, ஒரு மெர்ச்சண்ட் கார்டு அல்லது UPI பயன்படுத்தியதற்காக கூடுதலாக கட்டணம் கேட்க முடியாது. கடைக்காரர் "கார்டுக்கு 2% கூடுதல்" என்று சொன்னால், அவர்கள் தொழில்நுட்ப ரீதியாக வங்கியுடனான ஒப்பந்தத்தை மீறுகிறார்கள். இருப்பினும், பல சிறு இந்திய நகரங்களில், மெர்ச்சண்ட்கள் தங்கள் குறைந்த லாபத்தைப் பாதுகாக்க இந்தச் செலவை நுகர்வோருக்கு மாற்றுகிறார்கள்.
2. சிறு வணிகங்களை ஆதரித்தல் 🏪
சிறு வணிக உரிமையாளருக்கு, 2% கட்டணம் தினசரி வருமானத்தில் குறிப்பிடத்தக்க பகுதியைத் தின்றுவிடும். அதனால்தான் இந்திய அரசு UPI மற்றும் RuPay-யை Zero MDR-ல் வைத்திருக்க போராடியுள்ளது — மிகச் சிறிய தேலா உரிமையாளர் கூட பணத்தை இழக்காமல் டிஜிட்டல் ஆக முடியும்.
3. "இலவச" UPI-யின் எதிர்காலம் 🚀
மே 2026 நிலவரப்படி, விவாதம் தொடர்கிறது. UPI நமக்கு இலவசமாக இருக்கும்போது, சிஸ்டத்தை பராமரிக்க வங்கிகள் மற்றும் ஃபின்டெக் நிறுவனங்களுக்கு குறிப்பிடத்தக்க பணம் செலவாகிறது. உயர் மதிப்பு பரிவர்த்தனைகளுக்கு (எ.கா., ₹10,000-க்கு மேல்) சிறு MDR அறிமுகப்படுத்தி, சாதாரண மக்களுக்கு இலவசமாக வைத்திருப்பது குறித்து தொடர்ந்து விவாதம் நடக்கிறது.
✅ சுருக்கம்: குயிக் சீட் ஷீட்
- வாடிக்கையாளர் MDR செலுத்துகிறாரா? இல்லை, கடைக்காரர் செலுத்துகிறார்.
- UPI இலவசமா? ஆம், ஸ்டாண்டர்ட் person-to-merchant (P2M) வங்கி பரிமாற்றங்களுக்கு.
- RuPay ஸ்பெஷலா? ஆம், வெளிநாட்டு வீரர்களுடன் ஒப்பிடும்போது மிகக் குறைந்த அல்லது Zero MDR கொண்ட இந்தியாவின் சொந்த நெட்வொர்க்.
- கடை டிஜிட்டல் பேமெண்டை மறுக்க முடியுமா? சட்டப்படி ஆம், ஆனால் இந்தியாவின் "Cashless Economy" உந்துதலுடன், பெரும்பாலானவர்கள் வணிகத்திற்கு ஏற்றுக்கொள்வது சிறந்தது என்கிறார்கள்.
💡 Pro-Tip: உங்கள் உள்ளூர் சிறு வணிகத்தை ஆதரிக்க விரும்பினால், UPI அல்லது RuPay Debit Cards பயன்படுத்தவும். இது மெர்ச்சண்ட் எந்தப் பிடித்தமும் இல்லாமல் முழுத் தொகையைப் பெறுவதை உறுதி செய்கிறது!
UPI எப்போதும் இலவசமாக இருக்க வேண்டுமா, அல்லது மிகப் பெரிய பரிவர்த்தனைகளுக்கு சிறு கட்டணம் இருக்க வேண்டுமா? கீழே கமெண்ட்களில் உங்கள் எண்ணங்களைத் தெரிவிக்கவும்! 👇
இந்தக் கார்டுகளைப் பாருங்கள்

CardsWala Crew
கிரெடிட் கார்டு நிபுணர் & நிதி எழுத்தாளர்



