இந்தியாவில் கிரெடிட் கார்டு பரிவர்த்தனையை எவ்வாறு சவால் செய்வது: படிப்படியான வழிகாட்டி 💳
உங்கள் கிரெடிட் கார்டு ஸ்டேட்மென்டை உருட்டிப் பார்த்து, ஒரு "கோஸ்ட் சார்ஜை" கவனித்திருக்கிறீர்களா? ஒருவேளை உங்கள் கடைசி மளிகை வாங்குதலுக்கு இரட்டிப்பு பில்லிங் இருக்கலாம், அல்லது அதைவிட மோசமாக, நீங்கள் எப்போதும் சென்றிராத ஒரு கடையில் அதிக மதிப்புள்ள பரிவர்த்தனை நடந்திருக்கலாம். 😱
பதற்றம் இயற்கையான முதல் எதிர்வினை, ஆனால் நல்ல செய்தி என்னவென்றால்: இந்திய கிரெடிட் கார்டு வைத்திருப்பவர்கள் RBI நிர்ணயித்துள்ள உலகின் மிக வலுவான நுகர்வோர் பாதுகாப்பு விதிகளின் ஆதரவைப் பெற்றுள்ளனர். அது ஒரு தொழில்நுட்ப தவறாக இருந்தாலும், முழுதும் இலவசமாக இல்லாத ஒரு "ஃப்ரீ டிரயலாக" இருந்தாலும், அல்லது நேரடியான மோசடியாக இருந்தாலும் — உங்கள் பணத்தை மீட்டெடுப்பதற்கான 2026 ரோட்மேப் இதோ.
1. "மென்மையான" சரிபார்ப்பு (வங்கியை அழைப்பதற்கு முன்) 🔍
முறையான தகராறு செயல்முறையைத் தூண்டுவதற்கு முன், இந்த விரைவான சோதனைகளைச் செய்யவும்:
- "டிரேடிங் நேம்ஸை" தேடுங்கள்: சில நேரங்களில் உங்கள் ஸ்டேட்மென்ட்டில் உள்ள பெயர் பிராண்டின் பெயரல்ல, பெற்றுவர் நிறுவனத்தின் பெயராக இருக்கும். (எ.கா., Swiggy-க்கு பதிலாக Bundl Technologies, அல்லது Blinkit-க்கு Zomato Ltd).
- வணிகரைத் தொடர்பு கொள்ளுங்கள்: மோசடி சம்பந்தப்படாத பிரச்சினைகளுக்கு (ரத்து செய்யப்பட்ட ஹோட்டல் முன்பதிவு போன்றவை), முதலில் வணிகருக்கு மின்னஞ்சல் அனுப்பவும். "நீங்கள் என்னிடம் இரண்டு முறை கட்டணம் வசூலித்தீர்கள்" என்ற எளிய தகவல் கூட பெரும்பாலும் 5–7 நாட்களுக்குள் ரீஃபண்ட் பெற்றுத் தரும். 📩
- ஆதாரத்தை பாதுகாத்து வையுங்கள்: வணிகருடனான உங்கள் உரையாடலின் ஸ்கிரீன்ஷாட்டை சேமித்து வையுங்கள். அவர்கள் ஒத்துழைக்க மறுத்தால் இது உங்களுக்குத் தேவைப்படும்.
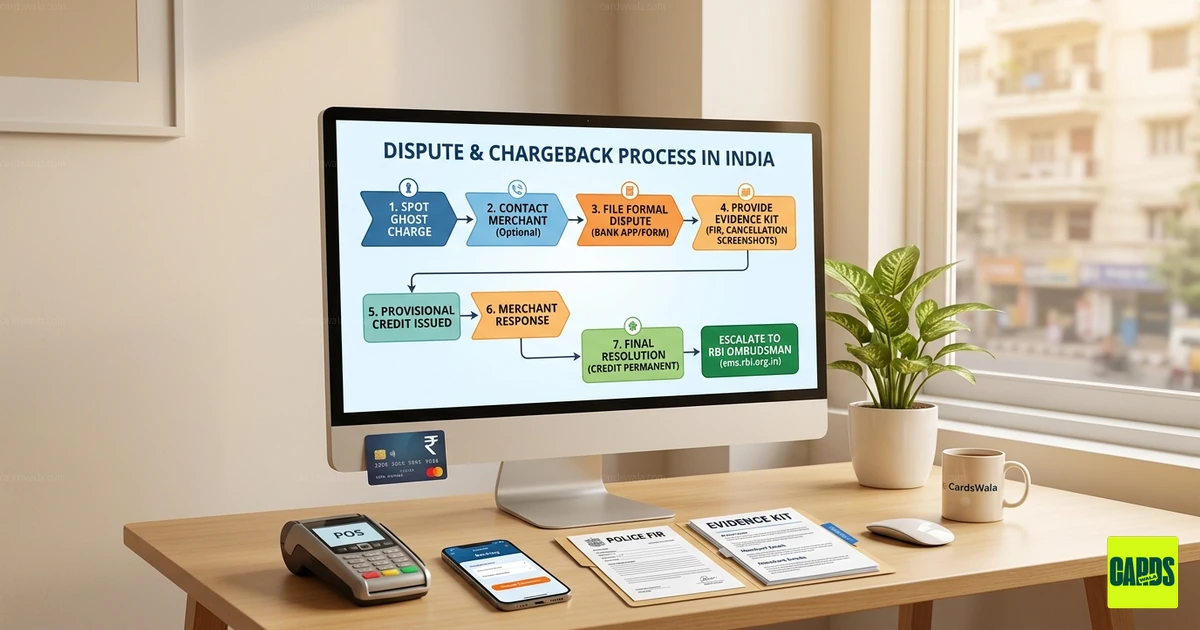
2. முறையான தகராறை தாக்கல் செய்யுங்கள் ("சார்ஜ்பேக்") 🛡️
வணிகர் உங்களை புறக்கணித்தால் அல்லது பரிவர்த்தனை வெளிப்படையாக மோசடியாக இருந்தால், முறையான சார்ஜ்பேக் செயல்முறைக்கு செல்ல வேண்டிய நேரம் இது.
எப்படி செய்வது:
- பேங்கிங் ஆப் வழியாக: பெரும்பாலான நவீன இந்திய வங்கிகளில் (எச்டிஎஃப்சி, ஐசிஐசிஐ, ஆக்சிஸ், எஸ்பிஐ) இப்போது உங்கள் ஆப்பில் பரிவர்த்தனை விவரங்களுக்குள் நேரடியாக "Dispute Transaction" பொத்தான் உள்ளது. 📱
- மின்னஞ்சல்/படிவம் வழியாக: உங்கள் ஆப்பில் இது இல்லையென்றால், உங்கள் வங்கியின் "Transaction Dispute Form" (TDF)-ஐ தேடுங்கள். அதை நிரப்பி, அர்ப்பணிப்பு தகராறு மின்னஞ்சல் ஐடிக்கு (எ.கா.,
disputes@[hdfc](/issuers/hdfc)bank.com) அனுப்பவும். - 120-நாள் விதி: RBI மற்றும் கார்டு நெட்வொர்க் (Visa/Mastercard/RuPay) விதிகளின்படி, பரிவர்த்தனை தேதியிலிருந்து தகராறை எழுப்ப 120 நாட்கள் உங்களிடம் பொதுவாக இருக்கும். காத்திருக்காதீர்கள்! ⏳
3. உங்கள் "ஆதார கிட்டை" வழங்குங்கள் 📑
உங்களுக்கும் வணிகருக்கும் இடையில் வங்கி நீதிபதியாக செயல்படுகிறது. வெல்ல, உங்கள் "ஆதார கிட்டை" வழங்க வேண்டும்:
- மோசடிக்கு: போலீஸ் FIR நகல் அல்லது cybercrime.gov.in இல் பதிவு செய்யப்பட்ட "Cyber Crime" புகாரின் ஸ்கிரீன்ஷாட். 👮
- சேவைகள் வழங்கப்படாததற்கு: உங்கள் ரத்து மின்னஞ்சல் அல்லது வணிகரின் "Order Failed" திரையின் ஸ்கிரீன்ஷாட்கள்.
- நகல் கட்டணங்களுக்கு: இரண்டு ஒரே மாதிரியான கட்டணங்களை குறிக்கப்பட்ட உங்கள் ஸ்டேட்மென்ட்டின் நகல்.
💡 ப்ரோ டிப்: நீங்கள் சரியான தகராறை தாக்கல் செய்தவுடன், வங்கி பெரும்பாலும் "Provisional Credit" வழங்க வேண்டியிருக்கும். விசாரணை நடக்கும் போது நீங்கள் வட்டி கட்ட வேண்டாமல் இருக்க, பணம் தற்காலிகமாக உங்கள் கணக்கில் மீண்டும் சேர்க்கப்படுகிறது.
4. விசாரணை காலவரிசை 🗓️
| நிலை | காலஅளவு | என்ன நடக்கும் |
|---|---|---|
| ஒப்புகை/ஒப்புதல் | நாட்கள் 1–10 | வங்கி தகராறை பதிவு செய்து தற்காலிக கிரெடிட் வழங்குகிறது. ✅ |
| வணிகரின் பதில் | நாட்கள் 11–45 | கட்டணம் செல்லுபடியாகும் என்று வணிகர் நிரூபிக்க வேண்டும் (எ.கா., டெலிவரி ரசீது காட்டுதல்). 📤 |
| இறுதி தீர்வு | நாட்கள் 45–90 | நீங்கள் வென்றால், கிரெடிட் நிரந்தரமாகும். தோற்றால், வங்கி தொகையை மீண்டும் கட்டணமாக்கும். ⚖️ |
5. "அணு" விருப்பம்: RBI ஒம்பட்ஸ்மேன் 🏛️
உங்கள் வங்கி உதவவில்லை என்றால் அல்லது ஒரு நியாயமான கோரிக்கையை நிராகரித்தால் என்ன செய்வது?
Reserve Bank-Integrated Ombudsman Scheme (RB-IOS)-ன் கீழ், உங்கள் புகாரின் 30 நாட்களுக்குள் திருப்திகரமான தீர்வு கிடைக்கவில்லை என்றால், அதை RBI-க்கு மேல்முறையீடு செய்யலாம்.
- எங்கு தாக்கல் செய்வது: cms.rbi.org.in
- இது ஏன் வேலை செய்கிறது: ஒம்பட்ஸ்மேன் ஒரு இலவச, சுதந்திரமான அமைப்பு. வங்கி அலட்சியமாக இருந்தால், RBI நிதி இழப்புக்கான இழப்பீட்டையும் கூட "மன வேதனைக்கான" (₹3 லட்சம் வரை) இழப்பீட்டையும் வழங்கலாம். 💰
விரைவான சுருக்க செக்லிஸ்ட் 👛
- மோசடி சந்தேகம் 🚨: உடனடியாக கார்டை தடுக்கவும் -> Cyber Crime புகார் பதிவு செய்யவும் -> தகராறை எழுப்பவும்.
- ரத்து ஆர்டர் 📦: வணிகருக்கு மின்னஞ்சல் -> 7 நாட்கள் காத்திருக்கவும் -> மின்னஞ்சல் தடத்துடன் தகராறை எழுப்பவும்.
- காலாவதியான சந்தா 🔄: ரத்து ஆதாரத்தை காட்டவும் -> தகராறை எழுப்பவும்.
இறுதி முடிவு: நீங்கள் உதவியற்றவர்கள் அல்ல. நீங்கள் 120-நாள் காலவரையிற்குள் செயல்பட்டு, உங்கள் "ஆவணத் தடத்தை" தயாராக வைத்திருக்கும் வரை, இந்திய வங்கி அமைப்பு நுகர்வோருக்கு சாதகமாக பெரிதும் சாய்வாக உள்ளது.
இந்தக் கார்டுகளைப் பாருங்கள்

CardsWala Crew
கிரெடிட் கார்டு நிபுணர் & நிதி எழுத்தாளர்



