அதிக அட்டைகள், குறைந்த செலவு: இந்தியாவின் டிஜிட்டல் பணப்பரிவர்த்தனை புரட்சியில் கிரெடிட் கார்டுகளின் பங்கு ஏன் குறைகிறது?
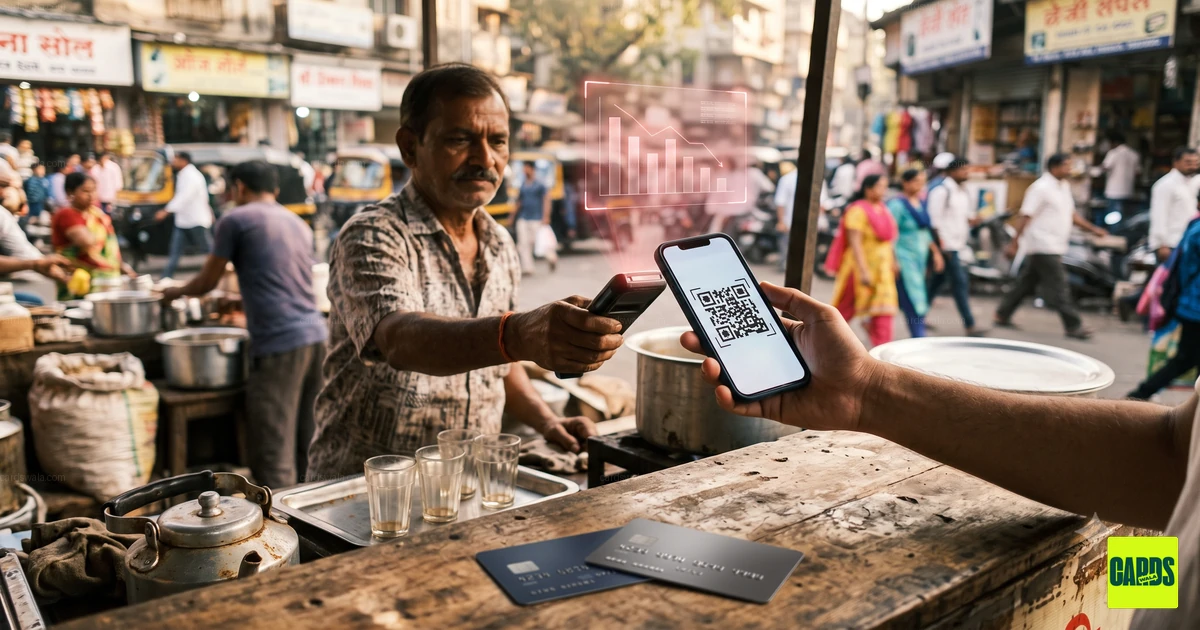
சமீபகாலமாக உங்களின் பணப்பையை (Wallet) எடுக்கும் வாய்ப்பு எவ்வளவு குறைவாக உள்ளது என்பதை கவனித்தீர்களா? காலையில் டீக்கடையில் QR கோட் ஸ்கேன் செய்து பணம் செலுத்துவதாக இருந்தாலும் சரி, ஆன்லைனில் மளிகைப் பொருட்கள் ஆர்டர் செய்வதாக இருந்தாலும் சரி, இந்தியாவில் டிஜிட்டல் பரிவர்த்தனைகள் நமது அன்றாட வாழ்க்கையின் ஒரு அங்கமாகிவிட்டன.
ஜேஃப்ரீஸ் (Jefferies) அறிக்கையின்படி, மொத்த சில்லறை டிஜிட்டல் செலவினம் (NEFT தவிர்த்து) ஆண்டிற்கு 18% அதிகரித்து, ₹44.8 டிரில்லியன் ($540B+) என்ற பிரம்மாண்ட நிலையை எட்டியுள்ளது.
ஆனால் இதில் ஒரு பெரிய திருப்பம் உள்ளது: வேகமாக வளர்ந்து வரும் இந்த டிஜிட்டல் சந்தையில் கிரெடிட் கார்டுகள் தங்களது பங்களிப்பை இழந்து வருகின்றன.
வங்கிகள் ஒவ்வொரு மாதமும் கோடிக்கணக்கான புதிய கிரெடிட் கார்டுகளை வழங்கினாலும், அந்த கார்டுகள் மூலம் செய்யப்படும் உண்மையான செலவினங்கள் குறைந்து வருகின்றன. தரவுகளுக்குப் பின்னால் உள்ள உண்மையான காரணங்கள் என்ன, பயனர்களின் பழக்கவழக்கங்கள் ஏன் மாறுகின்றன, மற்றும் இந்தியாவில் பணத்தின் எதிர்காலத்திற்கு இதன் பொருள் என்ன என்பதை விரிவாகப் பார்ப்போம். 🇮🇳✨
📊 புள்ளிவிவரங்கள்: தரவுகள் கூறுவது என்ன?
ஜேஃப்ரீஸ் அறிக்கை, மொத்த பணப்பரிவர்த்தனை வளர்ச்சிக்கும் கிரெடிட் கார்டு பயன்பாட்டிற்கும் இடையே உள்ள தெளிவான வேறுபாட்டைச் சுட்டிக்காட்டுகிறது:
- 📉 சரிவடையும் சந்தை பங்கு: மொத்த சில்லறை டிஜிட்டல் செலவினத்தில் கிரெடிட் கார்டுகளின் பங்கு 4.5% ஆகக் குறைந்துள்ளது. இது ஆண்டுக்கு ஆண்டு அடிப்படையில் 50 அடிப்படை புள்ளிகள் (basis points) குறைவாகும்.
- ⏸️ மந்தமான செலவு வளர்ச்சி: கிரெடிட் கார்டு மூலம் செய்யப்படும் மொத்த செலவு ஆண்டுக்கு ஆண்டு அடிப்படையில் 5.5% மட்டுமே வளர்ந்துள்ளது. இது முந்தைய மாதத்தின் 7.1% வளர்ச்சியுடன் ஒப்பிடும்போது குறிப்பிடத்தக்க சரிவாகும். மொத்த மாதாந்திர செலவு மாதத்திற்கு மாதம் 2.8% குறைந்து ₹2.0 டிரில்லியனாக மாறியுள்ளது.
- 💳 அதிக கார்டுகள், குறைந்த பயன்பாடு: புழக்கத்தில் உள்ள கிரெடிட் கார்டுகளின் மொத்த எண்ணிக்கை (cards-in-force) ஆண்டுக்கு ஆண்டு 9.5% அதிகரித்து 122.7 மில்லியனாக உயர்ந்துள்ளது. மக்கள் கார்டுகளைப் பெறுகிறார்கள், ஆனால் அவற்றை முன்பைப் போல தீவிரமாகப் பயன்படுத்துவதில்லை.
- 🌐 ஆன்லைன் செலவினங்களில் சரிவு: கிரெடிட் கார்டு செலவினங்களில் ஆன்லைன் செலவுகளின் பங்கு மாதத்திற்கு மாதம் 300 அடிப்படை புள்ளிகள் குறைந்து 61% ஆக மாறியுள்ளது.
| 📈 அளவீடு (ஆகஸ்ட் தரவு) | 🔍 போக்கு |
|---|---|
| மொத்த சில்லறை டிஜிட்டல் செலவு (NEFT தவிர்த்து) | ₹44.8 டிரில்லியன் (+18% YoY) |
| டிஜிட்டல் செலவில் கிரெடிட் கார்டு பங்கு | 4.5% (-50 bps YoY) |
| புழக்கத்தில் உள்ள மொத்த கார்டுகள் | 122.7 மில்லியன் (+9.5% YoY) |
| கிரெடிட் கார்டு செலவு வளர்ச்சி | +5.5% YoY (7.1%-ல் இருந்து குறைந்தது) |
| ஆன்லைன் கிரெடிட் கார்டு செலவு பங்கு | 61% (-300 bps MoM) |
🔍 கிரெடிட் கார்டு பயன்பாடு ஏன் குறைகிறது?
டிஜிட்டல் பரிவர்த்தனைகள் ஒவ்வொரு மாதமும் புதிய சாதனைகளைப் படைத்து வரும் நிலையில், இந்தியர்கள் கிரெடிட் கார்டுகளில் குறைந்த தொகையைச் செலவழிப்பது ஏன்? இதன் பின்னணியில் சில முக்கிய காரணங்கள் உள்ளன:
1. 📱 யுபிஐ-யில் கிரெடிட் மற்றும் ரூபே (RuPay) வளர்ச்சி
இந்தியப் பணப்பரிவர்த்தனையில் யுபிஐ (UPI) ஆதிக்கம் செலுத்துகிறது. ரூபே (RuPay) கிரெடிட் கார்டுகள் நேரடியாக யுபிஐ-யுடன் இணைக்கப்பட்டதன் மூலம், நுகர்வோர் பிளாஸ்டிக் கார்டுகளை வெளியே எடுக்கவோ அல்லது ஆன்லைனில் CVV எண்களை உள்ளிடவோ தேவையில்லை. சிறிய மற்றும் நடுத்தர அளவிலான பரிவர்த்தனைகள் அனைத்தும் விரைவான மொபைல் QR ஸ்கேன்களுக்கு மாறிவிட்டன. இது பாரம்பரிய கிரெடிட் கார்டுகளின் ஆதிக்கத்தைக் குறைத்துள்ளது.
2. 🏛️ ரிசர்வ் வங்கியின் கடுமையான கட்டுப்பாடுகள்
உத்தரவாதமில்லாத கடன்கள் (Unsecured Lending) மற்றும் கார்ப்பரேட் கார்டு பயன்பாடுகள் குறித்து இந்திய ரிசர்வ் வங்கி (RBI) வெளியிட்ட கடுமையான வழிகாட்டுதல்களைத் தொடர்ந்து, வங்கிகள் கடன் வரம்புகளைக் கட்டுப்படுத்தியுள்ளன. உதாரணத்திற்கு, எஸ்பிஐ கார்டு (SBI Cards) நிறுவனத்தின் செலவின வளர்ச்சி 7% ஆகக் குறைந்துள்ளது. கார்ப்பரேட் செலவுகள் மற்றும் ஆன்லைன் பரிவர்த்தனைகள் குறைந்ததே இதற்கு முக்கியக் காரணமாகும்.
3. 💸 ஒரு கார்டுக்கான சராசரி செலவு குறைவு
புதிய வாடிக்கையாளர்களை ஈர்க்க வங்கிகள் தீவிர முயற்சிகளை மேற்கொண்டாலும், புதிய கார்டு வைத்திருப்பவர்கள் பழைய வாடிக்கையாளர்களைப் போல அதிகளவில் செலவு செய்வதில்லை. எஸ்பிஐ கார்டுகளின் ஒரு கார்டுக்கான சராசரி செலவு ₹15,400 ஆகக் குறைந்துள்ளது. இது வங்கியியல் துறையின் சராசரியான ₹16,400-ஐ விட மிகவும் குறைவாகும்.
💡 நுகர்வோர் மற்றும் ஃபின்டெக் நிறுவனங்களுக்கு இதன் பொருள் என்ன?
- 🎁 மாற்றியமைக்கப்படும் சலுகைகள் (Reward Programs): யுபிஐ-யுடன் போட்டியிட, கிரெடிட் கார்டு நிறுவனங்கள் அதிக மதிப்புள்ள பரிவர்த்தனைகளுக்கு சிறந்த கேஷ்பேக் மற்றும் பயணச் சலுகைகளை வழங்க வேண்டியிருக்கும்.
- 📲 யுபிஐ-யில் கிரெடிட் இணைப்புகள்: பிளாஸ்டிக் கார்டுகள் பின்னுக்குத் தள்ளப்பட்டாலும், கடன் சேவை முடிவுக்கு வரவில்லை. வங்கிகள் இனி நேரடியாக யுபிஐ செயலிகளிலேயே கடன் வசதிகளை வழங்குவதில் அதிக கவனம் செலுத்தும்.
- 🎯 எண்ணிக்கையை விட தரத்திற்கு முக்கியத்துவம்: கோடிக்கணக்கான புதிய கார்டுகளை வழங்கினாலும், அவை பயன்படுத்தப்படாவிட்டால் வங்கிகளுக்குப் பயனில்லை. எனவே வெறும் கார்டுகளை வழங்குவதை விட, இருக்கும் கார்டுகளைப் பயன்படுத்த வைப்பதில் கவனம் மாற்றப்பட்டு வருகிறது.
🎯 முக்கிய முடிவு (Key Takeaway)
இந்தியாவின் டிஜிட்டல் பொருளாதாரம் மந்தமடையவில்லை—அது பரிணாம வளர்ச்சி அடைந்து வருகிறது. நுகர்வோர் டிஜிட்டல் பரிவர்த்தனைகளின் எளிமையை விரும்புவதால், பாரம்பரிய கிரெடிட் கார்டுகள் வேகமான மொபைல்-ஃபர்ஸ்ட் தேர்வுகளிடமிருந்து கடுமையான போட்டியை எதிர்கொள்கின்றன. வங்கிகளுக்கு இனி பிளாஸ்டிக் கார்டுகளை அனுப்புவது மட்டுமே வெற்றியாகாது; ஒரு QR கோட்டை ஸ்கேன் செய்வதைப் போல கடனைப் பெறுவதையும் எளிதாக்குவதே உண்மையான வெற்றியாக இருக்கும். 🚀
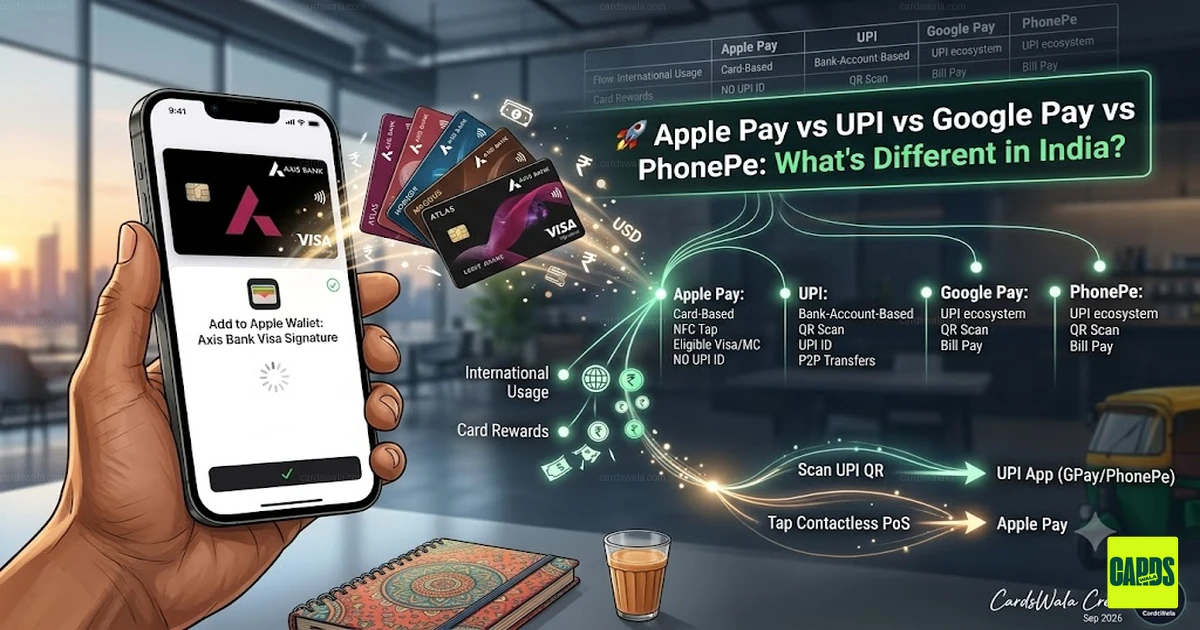
தொடர்புடைய கட்டுரை: Apple Pay vs UPI vs Google Pay vs PhonePe — வேறுபாடுகள்.
இந்தக் கார்டுகளைப் பாருங்கள்


CardsWala Crew
கிரெடிட் கார்டு நிபுணர் & நிதி எழுத்தாளர்