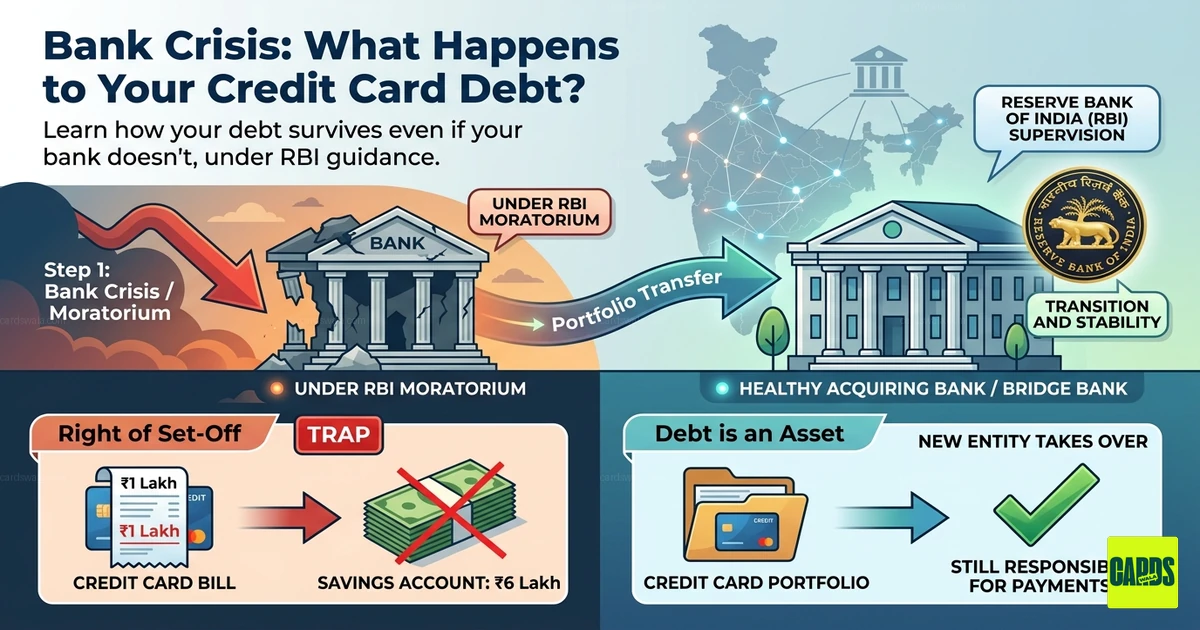
வங்கி நெருக்கடி: உங்கள் கிரெடிட் கார்டு கடனுக்கு என்ன நடக்கும்? 💳📉
ஒரு இந்திய வங்கி "மூழ்கும்" அல்லது ரிசர்வ் வங்கி (RBI)-யால் moratorium-ல் வைக்கப்படும் அரிதான நிகழ்வில், டெபாசிட்டர்கள் தங்கள் சேமிப்பு பற்றி பதட்டப்படுவார்கள். ஆனால் கிரெடிட் கார்டு வைத்திருப்பவர்களுக்கு, எதிர்வினை பெரும்பாலும்: "வங்கி போய்விட்டால், என் கடனும் போய்விடுமோ?"
சுருக்கமான பதில்: இல்லை. உண்மையில், வங்கி தோல்வியின் போது உங்கள் கிரெடிட் கார்டை நிர்வகிப்பது நீண்ட கால நிதி கனவைத் தவிர்க்க இன்னும் கவனமாக இருக்க வேண்டும். இந்தியாவில் வங்கி நெருக்கடியில் கிரெடிட் கார்டு செட்டில்மெண்ட்கள் மற்றும் நிலுவைத் தொகைகள் எவ்வாறு செயல்படுகின்றன என்பது இங்கே.
1. உங்கள் கடன் ஒரு "சொத்து" (வேறொருவருக்கு) 📂
வங்கியின் பிசிகல் கதவுகள் பூட்டப்பட்டாலும், உங்கள் கிரெடிட் கார்டு பேலன்ஸ் மறையாது. சட்டப்பூர்வமாக, உங்கள் கடன் ஒரு receivable asset.
- மாற்றம்: வங்கி liquidate செய்யப்பட்டாலோ அல்லது இணைக்கப்பட்டாலோ ( Lakshmi Vilas Bank அல்லது YES Bank நெருக்கடிகள் போல), உங்கள் லோன்/கிரெடிட் கார்டு போர்ட்ஃபோலியோ பொதுவாக "bridge bank" அல்லது ஆரோக்கியமான வாங்கும் வங்கிக்கு மாற்றப்படும். 🏦
- பொறுப்பு: நீங்கள் இன்னும் அந்தப் பணத்தைச் செலுத்த வேண்டும். பேமெண்ட்களை எங்கே செலுத்துவது என்பதற்கான வழிமுறைகளை இறுதியில் பெறுவீர்கள். அவற்றைப் புறக்கணிப்பது புதிய நிறுவனத்தால் சட்ட நடவடிக்கைக்கு வழிவகுக்கும். ⚖️
2. DICGC விதி: "Set-Off" பொறி 🪤
Deposit Insurance and Credit Guarantee Corporation (DICGC) உங்கள் டெபாசிட்களை ₹5 லட்சம் வரை காப்பீடு செய்கிறது. இருப்பினும், Right of Set-Off என்ற சட்ட நடவடிக்கை உள்ளது.
அதே தோல்வியுறும் வங்கியில் சேவிங்ஸ் கணக்கில் ₹6 லட்சம் மற்றும் ₹1 லட்சம் கிரெடிட் கார்டு பில் வைத்திருந்தால்:
- வங்கிக்கு உங்கள் கடனை உங்கள் டெபாசிட்டுக்கு எதிராக "set off" செய்ய உரிமை உண்டு.
- முழு காப்பீட்டுத் தொகையைப் பெறுவதற்குப் பதிலாக, வங்கி முதலில் உங்கள் கிரெடிட் கார்டு நிலுவையைக் கழிக்கலாம்.
- விளைவு: நீங்கள் ₹5 லட்சம் (காப்பீட்டு வரம்பு) பெறுவீர்கள், ₹1 லட்சம் கடன் உங்கள் சிக்கிய சேமிப்பைப் பயன்படுத்தி "செட்டில்" செய்யப்படும். 💸
3. செட்டில்மெண்டை பேச்சுவார்த்தை செய்ய முடியுமா? 🤝
வங்கி மூடும் செயல்முறையில் இருந்தால், "செட்டில்மெண்ட்" (நீங்கள் செலுத்த வேண்டியதை விட குறைவாக செலுத்துவது) கேட்கத் தூண்டலாம்.
- One-Time Settlements (OTS): லிக்விடேட்டர்கள் டெபாசிட்டர்களுக்கு விரைவாக பணத்தை மீட்டு திருப்பிச் செலுத்த விரும்புகிறார்கள். புத்தகங்களை க்ளியர் செய்ய OTS வழங்கலாம். 📉
- CIBIL சிக்கல்: வங்கி தோல்வியின் போதும், செட்டில்மெண்ட் கிரெடிட் பீரோக்களுக்கு ரிப்போர்ட் செய்யப்படுகிறது. உங்கள் ரிப்போர்ட் "Settled" எனக் காட்டும், "Closed" அல்ல, இது 7 ஆண்டுகள் வரை கிரெடிட் ஸ்கோரை பாதிக்கும். 📉🚫
4. உங்கள் ரிவார்டுகள் மற்றும் பெனிஃபிட்களுக்கு என்ன நடக்கும்? 🎁
இங்குதான் கார்டுதாரர்கள் பொதுவாக அதிகம் இழக்கிறார்கள்.
- Reward Points: வங்கியின் செயல்பாடுகள் நிறுத்தப்பட்டால், உங்கள் ரிவார்டு பாயிண்ட்கள் உடனடியாக மதிப்பற்றதாகிவிடும். பயன்படுத்துங்கள் அல்லது இழக்கவும்! 🎟️
- ரீஃபண்ட்கள்/சார்ஜ்பேக்குகள்: கேன்சல் செய்யப்பட்ட விமானம் அல்லது சர்ச்சைக்குரிய பரிவர்த்தனைக்கு ரீஃபண்டை எதிர்பார்க்கிறீர்கள் என்றால், செயல்முறை மாதங்கள் அல்லது ஆண்டுகள் ஆகும் பீரோக்ரடிக் கனவாக மாறும். ⏳
⚠️ இந்தியாவில் கிரெடிட் கார்டு பயனர்களுக்கு Pro-Tips
- பேமெண்டை நிறுத்தாதீர்கள்: மொபைல் செயலி டவுன் ஆனாலும், பேமெண்ட் முயற்சிகளின் பதிவுகளை வைத்திருங்கள். செலுத்தப்படாத வட்டி மற்றும் அபராதங்கள் தொடர்ந்து சேரும். 📈
- NOC பெறுங்கள்: செட்டில்மெண்டை அடைந்தால், பிசிகல் No Objection Certificate (NOC) பெறுவதை உறுதி செய்யுங்கள். வங்கி மூடலின் குழப்பத்தில், டிஜிட்டல் பதிவுகள் குழப்பமடையலாம். 📄
- வங்கிகளை பல்வகைப்படுத்துங்கள்: உங்கள் முதன்மை சேவிங்ஸ் கணக்கு மற்றும் முதன்மை கிரெடிட் கார்டை ஒரே வங்கியில் ஒருபோதும் வைக்காதீர்கள். இது "set-off" உங்கள் முழு நிதி வாழ்க்கையையும் முடக்குவதைத் தடுக்கிறது. 🛡️
முடிவுரை 🎯
வங்கி தோல்வி "கடனிலிருந்து விடுபட இலவச" கார்டு அல்ல. வங்கியின் எதிர்காலம் நிச்சயமற்றதாக இருக்கலாம், ஆனால் RBI-யின் மீட்பு மெக்கானிசம் நம்பமுடியாத வலுவானது. உங்கள் கிரெடிட் கார்டு நிலுவைகளை முன்னுரிமையாகக் கருதுங்கள், ஏனெனில் வங்கி மறையலாம், ஆனால் உங்கள் CIBIL ஸ்கோர் என்றென்றும் இருக்கும்.
இந்தக் கார்டுகளைப் பாருங்கள்

CardsWala Crew
கிரெடிட் கார்டு நிபுணர் & நிதி எழுத்தாளர்



