📉 ನಿಮ್ಮ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಇದ್ದಕ್ಕಿದ್ದಂತೆ ಏಕೆ ಕುಸಿಯಿತು? 5 ಸಾಮಾನ್ಯ ಕಾರಣಗಳು ವಿವರಿಸಲಾಗಿದೆ
ಇದು ಸೋಮವಾರ ಬೆಳಿಗ್ಗೆ, ನೀವು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಅಪ್ಲಿಕೇಶನ್ ಅನ್ನು ಪರಿಶೀಲಿಸುತ್ತೀರಿ, ಮತ್ತು ಹೆಮ್ಮೆಯ 780+ ಬದಲಿಗೆ, ನೀವು ಹಠಾತ್, ಕೊಳಕು ಇಳಿಕೆಯನ್ನು ನೋಡುತ್ತೀರಿ. ನಿಮ್ಮ ಹೃದಯ ಮುಳುಗುತ್ತದೆ. ನೀವು ಪ್ರಮುಖ ಪಾವತಿಯನ್ನು ತಪ್ಪಿಸಿಲ್ಲ, ಹಾಗಾದರೆ ಏನಾಯಿತು? 😰
ಭಾರತದಲ್ಲಿ, ನಿಮ್ಮ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ನಿಮ್ಮ ಹಣಕಾಸಿನ ಖ್ಯಾತಿಯಾಗಿದೆ. ಹಠಾತ್ ಇಳಿಕೆಯು ಕಡಿಮೆ-ಬಡ್ಡಿಯ ಹೋಮ್ ಲೋನ್ ಪಡೆಯುವುದು ಮತ್ತು ನೇರವಾಗಿ ತಿರಸ್ಕರಿಸಲ್ಪಡುವುದರ ನಡುವಿನ ವ್ಯತ್ಯಾಸವಾಗಬಹುದು. ನೀವು ಇಂದು ಕಡಿಮೆ ಸಂಖ್ಯೆಯನ್ನು ನೋಡುತ್ತಿದ್ದರೆ, ಪ್ಯಾನಿಕ್ ಆಗಬೇಡಿ - ಇದು ಸಾಮಾನ್ಯವಾಗಿ ಈ ಐದು ಸಾಮಾನ್ಯ (ಮತ್ತು ಹೆಚ್ಚಾಗಿ ಸರಿಪಡಿಸಬಹುದಾದ) ಕಾರಣಗಳಲ್ಲಿ ಒಂದರಿಂದಾಗಿ.
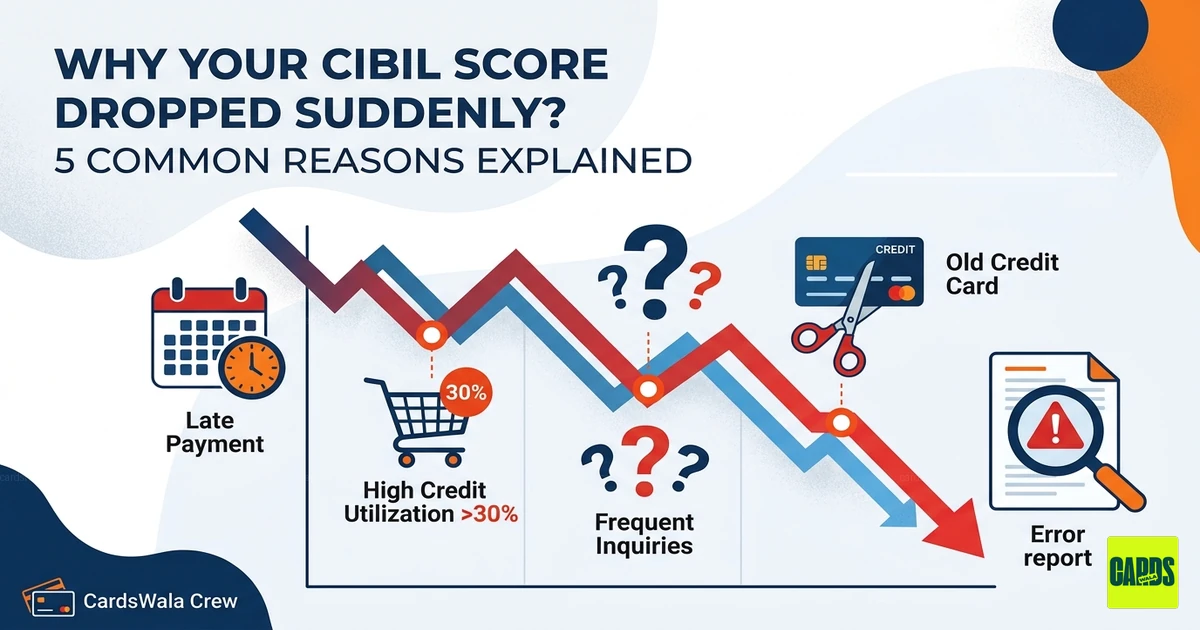
1. "ಗುಪ್ತ" ತಡವಾದ ಪಾವತಿ 🕒
ಇದು #1 ಅಪರಾಧಿ. ನೀವು "ದೊಡ್ಡ" EMI ಅನ್ನು ತಪ್ಪಿಸದಿದ್ದರೂ, ಸಣ್ಣ ₹500 ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಶುಲ್ಕ ಅಥವಾ ಕ್ರೆಡಿಟ್ ಲೈನ್ಗೆ ಲಿಂಕ್ ಮಾಡಲಾದ ಮರೆತುಹೋದ ಯುಟಿಲಿಟಿ ಬಿಲ್ (BNPL ಖಾತೆಯಂತೆ) ಬೃಹತ್ ಹಾನಿಯನ್ನು ಮಾಡಬಹುದು.
- 30-ದಿನದ ನಿಯಮ: ಹೆಚ್ಚಿನ ಬ್ಯಾಂಕ್ಗಳು ಪ್ರತಿ 30–45 ದಿನಗಳಿಗೊಮ್ಮೆ ಸಿಬಿಲ್ಗೆ ವರದಿ ಮಾಡುತ್ತವೆ. ನೀವು ಕಳೆದ ತಿಂಗಳು ಕೆಲವೇ ದಿನಗಳು ತಡವಾಗಿದ್ದರೂ, ಅದು ಇದೀಗ ತೋರಿಸುತ್ತಿರಬಹುದು.
- ತೂಕ: ಪಾವತಿ ಇತಿಹಾಸವು ನಿಮ್ಮ ಸ್ಕೋರ್ನ ಸರಿಸುಮಾರು 35% ರಷ್ಟಿದೆ. ಒಂದು ತಡವಾದ ನಮೂದು ತಕ್ಷಣ 50–100 ಪಾಯಿಂಟ್ಗಳನ್ನು ಕಡಿತಗೊಳಿಸಬಹುದು. ⚠️
2. ನೀವು "ಕ್ರೆಡಿಟ್ ಹಸಿದ" (ಹಲವು ವಿಚಾರಣೆಗಳು) 🍔
ನೀವು ಇತ್ತೀಚೆಗೆ ಪರ್ಸನಲ್ ಲೋನ್, ಹೊಸ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಮತ್ತು ಅಮೆಜಾನ್ ಪೇ ಲೇಟರ್ ಲಿಮಿಟ್ಗೆ ಒಂದೇ ವಾರದಲ್ಲಿ ಅರ್ಜಿ ಸಲ್ಲಿಸಿದ್ದೀರಾ?
- ಹಾರ್ಡ್ ಇನ್ಕ್ವೈರಿಗಳು: ಪ್ರತಿ ಬಾರಿ ನೀವು ಕ್ರೆಡಿಟ್ಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಿದಾಗ, ಸಾಲದಾತರು ನಿಮ್ಮ ವರದಿಯನ್ನು ಎಳೆಯುತ್ತಾರೆ. ಇದು "ಹಾರ್ಡ್ ಇನ್ಕ್ವೈರಿ."
- ಸಂಕೇತ: ಸಿಬಿಲ್ಗೆ, ಕಡಿಮೆ ಸಮಯದಲ್ಲಿ ಬಹು ಇನ್ಕ್ವೈರಿಗಳು ನೀವು ನಗದುಗಾಗಿ ಹತಾಶರಾಗಿದ್ದೀರಿ ಎಂದು ಸೂಚಿಸುತ್ತದೆ. ಇದು ನಿಮ್ಮನ್ನು "ಹೈ-ರಿಸ್ಕ್" ಎಂದು ಕಾಣುವಂತೆ ಮಾಡುತ್ತದೆ, ಮತ್ತು ನಿಮ್ಮ ಸ್ಕೋರ್ ಇತರ ಸಾಲದಾತರಿಗೆ ಎಚ್ಚರಿಕೆ ನೀಡಲು ಇಳಿಯುತ್ತದೆ. 🚫
3. ಹೆಚ್ಚಿನ ಕ್ರೆಡಿಟ್ ಬಳಕೆ ಅನುಪಾತ (CUR) 💳
ಕ್ರೆಡಿಟ್ ಜಗತ್ತಿನಲ್ಲಿ, "ಮ್ಯಾಕ್ಸ್ ಔಟ್" ಮಾಡುವುದು ರೆಡ್ ಫ್ಲ್ಯಾಗ್ ಆಗಿದೆ. ಇದನ್ನು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಯುಟಿಲೈಸೇಶನ್ ರೇಶಿಯೋ ಮೂಲಕ ಅಳೆಯಲಾಗುತ್ತದೆ.
- ಸ್ವೀಟ್ ಸ್ಪಾಟ್: ನೀವು ಆದರ್ಶಪ್ರಾಯವಾಗಿ ನಿಮ್ಮ ಒಟ್ಟು ಲಿಮಿಟ್ನ 30% ಕ್ಕಿಂತ ಕಡಿಮೆ ಬಳಸಬೇಕು.
- ಬಲೆ: ನಿಮ್ಮ ಲಿಮಿಟ್ ₹1 ಲಕ್ಷವಾಗಿದ್ದರೆ ಮತ್ತು ನೀವು ಈ ತಿಂಗಳು ₹80,000 ಖರ್ಚು ಮಾಡಿದ್ದರೆ (ನೀವು ಅದನ್ನು ಪೂರ್ಣವಾಗಿ ಮರುಪಾವತಿ ಮಾಡಲು ಯೋಜಿಸಿದರೂ), ಸಿಬಿಲ್ ನಿಮ್ಮನ್ನು ಅತಿಯಾಗಿ ಲಿವರೇಜ್ ಮಾಡಲಾಗಿದೆ ಎಂದು ನೋಡುತ್ತದೆ. ಆ ಹೆಚ್ಚಿನ ಬ್ಯಾಲೆನ್ಸ್ ವರದಿ ಮಾಡಿದ ಕ್ಷಣ, ನಿಮ್ಮ ಸ್ಕೋರ್ ಇಳಿಯುತ್ತದೆ. 📈
4. ಹಳೆಯ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ಮುಚ್ಚುವುದು ✂️
ನೀವು ಬಳಸದ ಕಾರ್ಡ್ ಅನ್ನು ಮುಚ್ಚುವುದು ಜವಾಬ್ದಾರಿಯುತ ಎಂದು ತೋರುತ್ತದೆ, ಅಲ್ಲವೇ? ತಪ್ಪು. * ಕ್ರೆಡಿಟ್ ವಯಸ್ಸು: ದೀರ್ಘ, ಸ್ವಚ್ಛ ಕ್ರೆಡಿಟ್ ಇತಿಹಾಸವು ಚಿನ್ನವಾಗಿದೆ. ನಿಮ್ಮ ಅತ್ಯಂತ ಹಳೆಯ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ಮುಚ್ಚಿದರೆ, ನೀವು ಪರಿಣಾಮಕಾರಿಯಾಗಿ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ವಯಸ್ಸನ್ನು "ಕಡಿಮೆ" ಮಾಡುತ್ತೀರಿ.
- ಕಡಿಮೆಯಾದ ಲಿಮಿಟ್: ಕಾರ್ಡ್ ಅನ್ನು ಮುಚ್ಚುವುದು ನಿಮ್ಮ ಒಟ್ಟು ಲಭ್ಯವಿರುವ ಕ್ರೆಡಿಟ್ ಲಿಮಿಟ್ ಅನ್ನು ಸಹ ಕಡಿಮೆ ಮಾಡುತ್ತದೆ, ಇದು ತಕ್ಷಣ ನಿಮ್ಮ ಬಳಕೆಯ ಅನುಪಾತವನ್ನು ಹೆಚ್ಚಿಸುತ್ತದೆ (ಪಾಯಿಂಟ್ #3 ನೋಡಿ).
ಪ್ರೊ-ಟಿಪ್: ಕಾರ್ಡ್ ವಾರ್ಷಿಕ ಶುಲ್ಕವನ್ನು ಹೊಂದಿಲ್ಲದಿದ್ದರೆ, ಅದನ್ನು ಸಕ್ರಿಯವಾಗಿಡಿ! ಇತಿಹಾಸವನ್ನು ಜೀವಂತವಾಗಿಡಲು ವರ್ಷಕ್ಕೆ ಒಮ್ಮೆ ಸಣ್ಣ ರೀಚಾರ್ಜ್ಗಾಗಿ ಅದನ್ನು ಬಳಸಿ. 💡
5. ಸಿಬಿಲ್ ವರದಿಯಲ್ಲಿ ತಪ್ಪುಗಳು 🔍
ಕೆಲವೊಮ್ಮೆ, ಇಳಿಕೆಯು ನಿಮ್ಮ ತಪ್ಪೇ ಅಲ್ಲ. ದೋಷಗಳು ನೀವು ಯೋಚಿಸುವುದಕ್ಕಿಂತ ಹೆಚ್ಚು ಸಾಮಾನ್ಯವಾಗಿದೆ.
- ಕ್ಲೆರಿಕಲ್ ದೋಷಗಳು: ಬ್ಯಾಂಕ್ ಸಾಲವನ್ನು "ಕ್ಲೋಸ್ಡ್" ಎಂದು ನವೀಕರಿಸಲು ವಿಫಲವಾಗಬಹುದು, ಅಥವಾ ಕೆಟ್ಟದಾಗಿ, ಬೇರೊಬ್ಬರ ಡಿಫಾಲ್ಟ್ ತಾಂತ್ರಿಕ ಗ್ಲಿಚ್ನಿಂದಾಗಿ ನಿಮ್ಮ ಪ್ಯಾನ್ಗೆ ತಪ್ಪಾಗಿ ಟ್ಯಾಗ್ ಆಗಬಹುದು.
- ಗುರುತಿನ ಕಳ್ಳತನ: ಹಠಾತ್ ಇಳಿಕೆಗಳು ಸಾಂದರ್ಭಿಕವಾಗಿ ನಿಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ತೆಗೆದುಕೊಂಡ ಮೋಸದ ಸಾಲಗಳ ಆರಂಭಿಕ ಎಚ್ಚರಿಕೆ ಸಂಕೇತವಾಗಿರಬಹುದು. 🚨
🛠️ ಕುಸಿದ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಅನ್ನು ಹೇಗೆ ಸರಿಪಡಿಸುವುದು?
- ನಿಮ್ಮ ವರದಿಯನ್ನು ಮಾಸಿಕವಾಗಿ ಪರಿಶೀಲಿಸಿ: ಬದಲಾವಣೆಗಳನ್ನು ಮೇಲ್ವಿಚಾರಣೆ ಮಾಡಲು OneScore, GPay ಅಥವಾ ಅಧಿಕೃತ ಸಿಬಿಲ್ ಸೈಟ್ನಂತಹ ಪ್ಲಾಟ್ಫಾರ್ಮ್ಗಳನ್ನು ಬಳಸಿ.
- ವಿವಾದವನ್ನು ಎತ್ತಿ: ನೀವು ದೋಷವನ್ನು ನೋಡಿದರೆ, ಸಿಬಿಲ್ ವಿವಾದ ಪರಿಹಾರ ಪೋರ್ಟಲ್ ಬಳಸಿ. ಇದು ಸಾಮಾನ್ಯವಾಗಿ ಸರಿಪಡಿಸಲು 30 ದಿನಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳುತ್ತದೆ.
- "30% ನಿಯಮ": ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬ್ಯಾಲೆನ್ಸ್ಗಳನ್ನು ತಕ್ಷಣ ಪಾವತಿಸಿ ನಿಮ್ಮ ಬಳಕೆಯನ್ನು 30% ಕ್ಕಿಂತ ಕಡಿಮೆ ತರಲು.
- ಆಟೋ-ಪೇ ಹೊಂದಿಸಿ: ಮತ್ತೆ ಗಡುವನ್ನು ಎಂದಿಗೂ ತಪ್ಪಿಸಬೇಡಿ. 2026 ರಲ್ಲಿ, ಆಟೊಮೇಷನ್ ಹಣಕಾಸಿನ ಆರೋಗ್ಯಕ್ಕೆ ನಿಮ್ಮ ಅತ್ಯುತ್ತಮ ಸ್ನೇಹಿತ. ✅
ಈ ಕಾರ್ಡ್ಗಳನ್ನು ನೋಡಿ



CardsWala Crew
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ತಜ್ಞ ಮತ್ತು ಹಣಕಾಸು ಬರಹಗಾರ



