ಹೆಚ್ಚಿನ ಕಾರ್ಡ್ಗಳು, ಕಡಿಮೆ ವೆಚ್ಚ: ಭಾರತದ ಡಿಜಿಟಲ್ ಪಾವತಿ ಕ್ರಾಂತಿಯಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳ ಪಾಲು ಏಕೆ ಕಡಿಮೆಯಾಗುತ್ತಿದೆ?
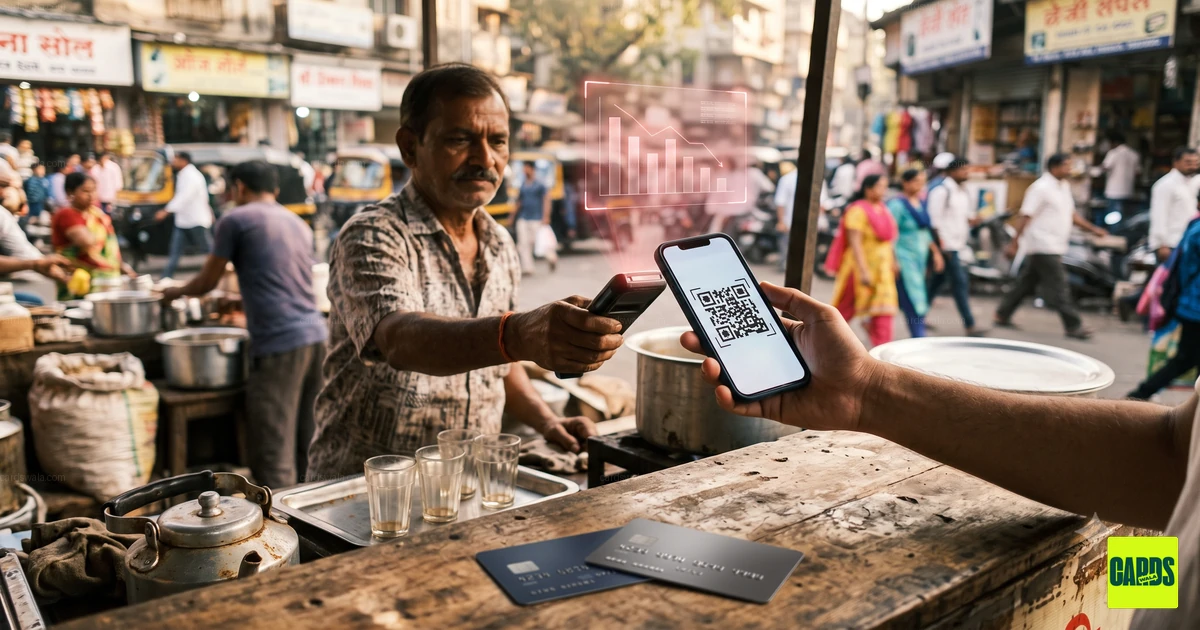
ಇತ್ತೀಚಿನ ದಿನಗಳಲ್ಲಿ ನಿಮ್ಮ ಕೈಚೀಲದಿಂದ (Wallet) ಹಣ ಅಥವಾ ಪ್ಲಾಸ್ಟಿಕ್ ಕಾರ್ಡ್ಗಳನ್ನು ತೆಗೆಯುವುದು ಎಷ್ಟು ಕಡಿಮೆಯಾಗಿದೆ ಗಮನಿಸಿದ್ದೀರಾ? ಬೆಳಗಿನ ಟೀ ಅಂಗಡಿಯಲ್ಲಿ QR ಕೋಡ್ ಸ್ಕ್ಯಾನ್ ಮಾಡುವುದಿರಲಿ ಅಥವಾ ಆನ್ಲೈನ್ನಲ್ಲಿ ದಿನಸಿ ಪದಾರ್ಥಗಳನ್ನು ಆರ್ಡರ್ ಮಾಡುವುದಿರಲಿ, ಭಾರತದಲ್ಲಿ ಡಿಜಿಟಲ್ ಪಾವತಿಗಳು ನಮ್ಮ ದೈನಂದಿನ ಜೀವನದ ಭಾಗವಾಗಿಬಿಟ್ಟಿವೆ.
ಜೆಫರೀಸ್ (Jefferies) ವರದಿಯ ಪ್ರಕಾರ, ಒಟ್ಟು ಚಿಲ್ಲರೆ ಡಿಜಿಟಲ್ ವೆಚ್ಚವು (NEFT ಹೊರತುಪಡಿಸಿ) ವರ್ಷದಿಂದ ವರ್ಷಕ್ಕೆ 18% ಹೆಚ್ಚಾಗಿ ₹44.8 ಟ್ರಿಲಿಯನ್ ($540B+) ತಲುಪಿದೆ.
ಆದರೆ ಇಲ್ಲೊಂದು ದೊಡ್ಡ ತಿರುವು ಇದೆ: ವೇಗವಾಗಿ ಬೆಳೆಯುತ್ತಿರುವ ಈ ಡಿಜಿಟಲ್ ಪಾವತಿ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳು ತಮ್ಮ ಪಾಲನ್ನು ಕಳೆದುಕೊಳ್ಳುತ್ತಿವೆ.
ಬ್ಯಾಂಕುಗಳು ಪ್ರತಿ ತಿಂಗಳು ಲಕ್ಷಾಂತರ ಹೊಸ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳನ್ನು ನೀಡುತ್ತಿದ್ದರೂ, ಆ ಕಾರ್ಡ್ಗಳ ಮೂಲಕ ನಡೆಯುವ ನಿಜವಾದ ವೆಚ್ಚವು ಕಡಿಮೆಯಾಗುತ್ತಿದೆ. ಅಂಕಿಅಂಶಗಳ ಹಿನ್ನೆಲೆಯಲ್ಲಿ ಏನಾಗುತ್ತಿದೆ, ಗ್ರಾಹಕರ ನಡವಳಿಕೆ ಏಕೆ ಬದಲಾಗುತ್ತಿದೆ ಮತ್ತು ಭಾರತದಲ್ಲಿ ಹಣದ ಭವಿಷ್ಯಕ್ಕೆ ಇದರ ಅರ್ಥವೇನು ಎಂಬುದನ್ನು ವಿವರವಾಗಿ ತಿಳಿಯೋಣ. 🇮🇳✨
📊 ಅಂಕಿಅಂಶಗಳು: ಡೇಟಾ ಏನು ಹೇಳುತ್ತದೆ?
ಜೆಫರೀಸ್ ವರದಿಯು ಒಟ್ಟು ಪಾವತಿಗಳ ಬೆಳವಣಿಗೆ ಮತ್ತು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಳಕೆಯ ನಡುವಿನ ಸ್ಪಷ್ಟ ವ್ಯತ್ಯಾಸವನ್ನು ಎತ್ತಿ ತೋರಿಸುತ್ತದೆ:
- 📉 ಕುಸಿಯುತ್ತಿರುವ ಮಾರುಕಟ್ಟೆ ಪಾಲು: ಒಟ್ಟು ಚಿಲ್ಲರೆ ಡಿಜಿಟಲ್ ವೆಚ್ಚದಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳ ಪಾಲು 4.5% ಕ್ಕೆ ಕುಸಿದಿದೆ, ಇದು ವರ್ಷದಿಂದ ವರ್ಷಕ್ಕೆ 50 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳಷ್ಟು ಕಡಿಮೆಯಾಗಿದೆ.
- ⏸️ ನಿಧಾನಗೊಂಡ ವೆಚ್ಚದ ಬೆಳವಣಿಗೆ: ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ವೆಚ್ಚವು ವರ್ಷದಿಂದ ವರ್ಷಕ್ಕೆ 5.5% ಮಾತ್ರ ಬೆಳೆದಿದೆ, ಇದು ಹಿಂದಿನ ತಿಂಗಳ 7.1% ಬೆಳವಣಿಗೆಗೆ ಹೋಲಿಸಿದರೆ ಗಣನೀಯ ಕುಸಿತವಾಗಿದೆ. ಒಟ್ಟು ಮಾಸಿಕ ವೆಚ್ಚವು ತಿಂಗಳಿನಿಂದ ತಿಂಗಳಿಗೆ 2.8% ಕಡಿಮೆಯಾಗಿ ₹2.0 ಟ್ರಿಲಿಯನ್ ಆಗಿದೆ.
- 💳 ಹೆಚ್ಚಿನ ಕಾರ್ಡ್ಗಳು, ಕಡಿಮೆ ಬಳಕೆ: ಚಲಾವಣೆಯಲ್ಲಿರುವ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳ ಒಟ್ಟು ಸಂಖ್ಯೆ (cards-in-force) ವರ್ಷದಿಂದ ವರ್ಷಕ್ಕೆ 9.5% ಹೆಚ್ಚಾಗಿ 122.7 ಮಿಲಿಯನ್ಗೆ ತಲುಪಿದೆ. ಜನರು ಕಾರ್ಡ್ಗಳನ್ನು ಪಡೆಯುತ್ತಿದ್ದಾರೆ, ಆದರೆ ಅವುಗಳನ್ನು ಮೊದಲಿಗಿಂತ ಸಕ್ರಿಯವಾಗಿ ಬಳಸುತ್ತಿಲ್ಲ.
- 🌐 ಆನ್ಲೈನ್ ವೆಚ್ಚದಲ್ಲಿ ಕುಸಿತ: ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ವೆಚ್ಚದಲ್ಲಿ ಆನ್ಲೈನ್ ವೆಚ್ಚದ ಪಾಲು ತಿಂಗಳಿನಿಂದ ತಿಂಗಳಿಗೆ 300 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳು ಕಡಿಮೆಯಾಗಿ 61% ಕ್ಕೆ ಇಳಿದಿದೆ.
| 📈 ಮಾನದಂಡ (ಆಗಸ್ಟ್ ಡೇಟಾ) | 🔍 ಟ್ರೆಂಡ್ |
|---|---|
| ಒಟ್ಟು ಚಿಲ್ಲರೆ ಡಿಜಿಟಲ್ ವೆಚ್ಚ (NEFT ಹೊರತುಪಡಿಸಿ) | ₹44.8 ಟ್ರಿಲಿಯನ್ (+18% YoY) |
| ಡಿಜಿಟಲ್ ವೆಚ್ಚದಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಪಾಲು | 4.5% (-50 bps YoY) |
| ಚಲಾವಣೆಯಲ್ಲಿರುವ ಒಟ್ಟು ಕಾರ್ಡ್ಗಳು (Cards-in-Force) | 122.7 ಮಿಲಿಯನ್ (+9.5% YoY) |
| ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ವೆಚ್ಚದ ಬೆಳವಣಿಗೆ | +5.5% YoY (7.1% ರಿಂದ ಕುಸಿತ) |
| ಆನ್ಲೈನ್ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ವೆಚ್ಚದ ಪಾಲು | 61% (-300 bps MoM) |
🔍 ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಳಕೆ ಏಕೆ ಕಡಿಮೆಯಾಗುತ್ತಿದೆ?
ಡಿಜಿಟಲ್ ಪಾವತಿಗಳು ಪ್ರತಿ ತಿಂಗಳು ಹೊಸ ದಾಖಲೆಗಳನ್ನು ನಿರ್ಮಿಸುತ್ತಿದ್ದರೂ ಭಾರತೀಯರು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳಲ್ಲಿ ಕಡಿಮೆ ಹಣ ಖರ್ಚು ಮಾಡುತ್ತಿರುವುದು ಏಕೆ? ಇದರ ಹಿಂದೆ ಕೆಲವು ಪ್ರಮುಖ ಕಾರಣಗಳಿವೆ:
1. 📱 ಯುಪಿಐನಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಮತ್ತು ರೂಪೇ (RuPay) ಬೆಳೆಯುತ್ತಿರುವುದು
ಭಾರತದ ಪಾವತಿ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ಯುಪಿಐ (UPI) ನಿಸ್ಸಂದೇಹವಾಗಿ ರಾಜನಾಗಿದೆ. ರೂಪೇ (RuPay) ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳನ್ನು ನೇರವಾಗಿ ಯುಪಿಐಗೆ ಲಿಂಕ್ ಮಾಡಲು ಅವಕಾಶ ನೀಡಿರುವುದರಿಂದ, ಗ್ರಾಹಕರು ಪ್ಲಾಸ್ಟಿಕ್ ಕಾರ್ಡ್ಗಳನ್ನು ಜೇಬಿನಿಂದ ತೆಗೆಯುವ ಅಥವಾ ಆನ್ಲೈನ್ನಲ್ಲಿ CVV ಟೈಪ್ ಮಾಡುವ ಅಗತ್ಯವಿಲ್ಲ. ಸಣ್ಣ ಮತ್ತು ಮಧ್ಯಮ ಪ್ರಮಾಣದ ವಹಿವಾಟುಗಳು ಸಂಪೂರ್ಣವಾಗಿ ಮೊಬೈಲ್ QR ಸ್ಕ್ಯಾನ್ಗಳಿಗೆ ಸ್ಥಳಾಂತರಗೊಂಡಿವೆ.
2. 🏛️ ಆರ್ಬಿಐನ ಕಟ್ಟುನಿಟ್ಟಿನ ನಿಯಮಗಳು
ಅಸುರಕ್ಷಿತ ಸಾಲಗಳು (Unsecured Lending) ಮತ್ತು ಕಾರ್ಪೊರೇಟ್ ಕಾರ್ಡ್ಗಳ ಬಳಕೆಯ ಕುರಿತು ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ (RBI) ಹೊರಡಿಸಿದ ಕಟ್ಟುನಿಟ್ಟಿನ ಮಾರ್ಗದರ್ಶಿ ಸೂತ್ರಗಳ ನಂತರ, ಬ್ಯಾಂಕುಗಳು ಕ್ರೆಡಿಟ್ ಮಿತಿಗಳನ್ನು ಬಿಗಿಗೊಳಿಸಿವೆ. ಉದಾಹರಣೆಗೆ, ಎಸ್ಬಿಐ ಕಾರ್ಡ್ (SBI Cards) ಕಂಪನಿಯ ವೆಚ್ಚದ ಬೆಳವಣಿಗೆಯು ವರ್ಷದಿಂದ ವರ್ಷಕ್ಕೆ 7% ಕ್ಕೆ ಇಳಿದಿದೆ. ಕಾರ್ಪೊರೇಟ್ ವೆಚ್ಚಗಳು ಮತ್ತು ಆನ್ಲೈನ್ ವಹಿವಾಟುಗಳು ಕಡಿಮೆಯಾಗಿದ್ದೇ ಇದಕ್ಕೆ ಪ್ರಮುಖ ಕಾರಣ.
3. 💸 ಪ್ರತಿ ಕಾರ್ಡ್ನ ಸರಾಸರಿ ವೆಚ್ಚ ಕುಸಿತ
ಹೊಸ ಗ್ರಾಹಕರನ್ನು ಸೆಳೆಯಲು ಬ್ಯಾಂಕುಗಳು ಶ್ರಮಿಸುತ್ತಿದ್ದರೂ, ಹೊಸ ಕಾರ್ಡ್ದಾರರು ಹಳೆಯ ಗ್ರಾಹಕರಂತೆ ಹೆಚ್ಚಿನ ಹಣವನ್ನು ಖರ್ಚು ಮಾಡುತ್ತಿಲ್ಲ. ಎಸ್ಬಿಐ ಕಾರ್ಡ್ನ ಪ್ರತಿ ಕಾರ್ಡ್ನ ಸರಾಸರಿ ವೆಚ್ಚ ₹15,400 ಕ್ಕೆ ಕುಸಿದಿದೆ, ಇದು ಬ್ಯಾಂಕಿಂಗ್ ಕ್ಷೇತ್ರದ ಸರಾಸರಿ ₹16,400 ಗಿಂತ ಸಾಕಷ್ಟು ಕಡಿಮೆಯಾಗಿದೆ.
💡 ಗ್ರಾಹಕರು ಮತ್ತು ಫಿನ್ಟೆಕ್ ಕಂಪನಿಗಳಿಗೆ ಇದರ ಅರ್ಥವೇನು?
- 🎁 ರಿವಾರ್ಡ್ ಪ್ರೋಗ್ರಾಂಗಳಲ್ಲಿ ಬದಲಾವಣೆ: ಯುಪಿಐ ಜೊತೆ ಸ್ಪರ್ಧಿಸಲು, ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಕಂಪನಿಗಳು ದೊಡ್ಡ ವಹಿವಾಟುಗಳಿಗೆ ಉತ್ತಮ ಕ್ಯಾಶ್ಬ್ಯಾಕ್ ಮತ್ತು ಟ್ರಾವೆಲ್ ಆಫರ್ಗಳನ್ನು ನೀಡಬೇಕಾಗುತ್ತದೆ.
- 📲 ಯುಪಿಐನಲ್ಲಿ ನೇರ ಕ್ರೆಡಿಟ್ ಲೈನ್: ಪ್ಲಾಸ್ಟಿಕ್ ಕಾರ್ಡ್ಗಳ ಬಳಕೆ ಕಡಿಮೆಯಾಗುತ್ತಿದ್ದರೂ, ಸಾಲದ ಅಗತ್ಯವೇನೂ ಕಡಿಮೆಯಾಗಿಲ್ಲ. ಬ್ಯಾಂಕುಗಳು ಇನ್ನು ಮುಂದೆ ನೇರವಾಗಿ ಯುಪಿಐ ಆಪ್ಗಳಲ್ಲಿಯೇ ಸಾಲ ಸೌಲಭ್ಯ (Credit Line) ನೀಡುವತ್ತ ಗಮನ ಹರಿಸಲಿವೆ.
- 🎯 ಸಂಖ್ಯೆಗಿಂತ ಗುಣಮಟ್ಟಕ್ಕೆ ಆದ್ಯತೆ: ಲಕ್ಷಾಂತರ ಹೊಸ ಕಾರ್ಡ್ಗಳನ್ನು ನೀಡಿದರೂ ಅವು ಬಳಕೆಯಾಗದಿದ್ದರೆ ಬ್ಯಾಂಕುಗಳಿಗೆ ಪ್ರಯೋಜನವಿಲ್ಲ. ಆದ್ದರಿಂದ ಕೇವಲ ಹೊಸ ಕಾರ್ಡ್ಗಳನ್ನು ನೀಡುವುದಕ್ಕಿಂತ, ಇರುವ ಕಾರ್ಡ್ಗಳ ಬಳಕೆಯನ್ನು ಹೆಚ್ಚಿಸುವುದಕ್ಕೆ ಬ್ಯಾಂಕುಗಳು ಆದ್ಯತೆ ನೀಡುತ್ತಿವೆ.
🎯 ಮುಖ್ಯ ಸಾರಾಂಶ (Key Takeaway)
ಭಾರತದ ಡಿಜಿಟಲ್ ಅರ್ಥವ್ಯವಸ್ಥೆ ನಿಧಾನವಾಗುತ್ತಿಲ್ಲ—ಅದು ರೂಪಾಂತರಗೊಳ್ಳುತ್ತಿದೆ. ಗ್ರಾಹಕರು ಡಿಜಿಟಲ್ ಪಾವತಿಗಳ ಸರಳತೆಯನ್ನು ಇಷ್ಟಪಡುತ್ತಿರುವುದರಿಂದ, ಸಾಂಪ್ರದಾಯಿಕ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳು ವೇಗವಾದ ಮೊಬೈಲ್-ಫಸ್ಟ್ ಆಯ್ಕೆಗಳಿಂದ ತೀವ್ರ ಸ್ಪರ್ಧೆಯನ್ನು ಎದುರಿಸುತ್ತಿವೆ. ಬ್ಯಾಂಕುಗಳಿಗೆ ಇನ್ನು ಮುಂದೆ ಪ್ಲಾಸ್ಟಿಕ್ ಕಾರ್ಡ್ಗಳನ್ನು ಹಂಚುವುದು ಮಾತ್ರ ಯಶಸ್ಸಾಗುವುದಿಲ್ಲ; QR ಕೋಡ್ ಸ್ಕ್ಯಾನ್ ಮಾಡುವಷ್ಟೇ ಸುಲಭವಾಗಿ ಸಾಲ ಸಿಗುವಂತೆ ಮಾಡುವುದು ನಿಜವಾದ ಯಶಸ್ಸಾಗಲಿದೆ. 🚀
ಸಂಬಂಧಿತ ಲೇಖನ: Apple Pay vs UPI vs Google Pay vs PhonePe — ವ್ಯಾತ್ಯಾಸಗಳು.
ಈ ಕಾರ್ಡ್ಗಳನ್ನು ನೋಡಿ


CardsWala Crew
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ತಜ್ಞ ಮತ್ತು ಹಣಕಾಸು ಬರಹಗಾರ