ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಳಕೆಯ ಮಿಥ್: ಅತಿಯಾಗಿ ಖರ್ಚು ಮಾಡಿ (ನಂತರ ಪಾವತಿಸುವುದು) ಇನ್ನೂ ನಿಮ್ಮ ಸ್ಕೋರ್ಗೆ ಹಾನಿ ಮಾಡುತ್ತದೆಯೇ?
ನಾವೆಲ್ಲರೂ ಅಲ್ಲಿದ್ದೇವೆ. ದೊಡ್ಡ ಅನಿರೀಕ್ಷಿತ ಖರ್ಚು, ತಡೆಯಲಾಗದ ಸೇಲ್ ಅಥವಾ ಬಹುಶಃ ಕೆಲವು ಹೆಚ್ಚುವರಿ ಲ್ಯಾಟೆಗಳು, ಮತ್ತು ಇದ್ದಕ್ಕಿದ್ದಂತೆ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬ್ಯಾಲೆನ್ಸ್ ಸ್ವಲ್ಪ… ಭಾರವಾಗಿ ಕಾಣುತ್ತದೆ. ಬಹುಶಃ ನೀವು ಸ್ವಲ್ಪ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಲಿಮಿಟ್ ಅನ್ನು ದಾಟುತ್ತೀರಿ. 😬
ಪ್ಯಾನಿಕ್ ಪ್ರಾರಂಭವಾಗುತ್ತದೆ. "ಓ ಇಲ್ಲ," ನೀವು ಯೋಚಿಸುತ್ತೀರಿ, "ನನ್ನ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಹಾಳಾಗಿದೆ! ನಾನು ಸ್ಟೇಟ್ಮೆಂಟ್ಗೆ ಮೊದಲು ಇದನ್ನು ಪಾವತಿಸಿದರೂ, ಅವರಿಗೆ ತಿಳಿಯುತ್ತದೆ!"
ಆದರೆ ಇಲ್ಲಿದೆ ಒಂದು ಸಣ್ಣ ರಹಸ್ಯ: ನಿಮ್ಮ ಸ್ಟೇಟ್ಮೆಂಟ್ ಕ್ಲೋಸಿಂಗ್ ದಿನಾಂಕದಂದು ಏನಾಗುತ್ತದೆ ಎಂಬುದು ಹೆಚ್ಚಾಗಿ ನಿಜವಾಗಿಯೂ ಮುಖ್ಯವಾಗಿದೆ.
ಈ ಸಾಮಾನ್ಯ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಳಕೆಯ ಮಿಥ್ ಅನ್ನು ಬಯಲು ಮಾಡೋಣ.
ಸಮಯದ ಸ್ನ್ಯಾಪ್ಶಾಟ್: ನಿಮ್ಮ ಸ್ಟೇಟ್ಮೆಂಟ್ ಕ್ಲೋಸಿಂಗ್ ದಿನಾಂಕ 📸
ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ವರದಿಯನ್ನು ನಿಮ್ಮ ಹಣಕಾಸಿನ ಅಭ್ಯಾಸಗಳ ಮಾಸಿಕ ಫೋಟೋ ಆಲ್ಬಮ್ ಎಂದು ಯೋಚಿಸಿ. ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ನೀಡುವವರು ಪ್ರತಿದಿನ ಫೋಟೋಗಳನ್ನು ತೆಗೆಯುವುದಿಲ್ಲ. ಬದಲಾಗಿ, ಅವರು ಸಾಮಾನ್ಯವಾಗಿ ಪ್ರತಿ ತಿಂಗಳು ಒಂದು ಪ್ರಾಥಮಿಕ ಫೋಟೋವನ್ನು ತೆಗೆಯುತ್ತಾರೆ, ಮತ್ತು ಅದು ನಿಮ್ಮ ಸ್ಟೇಟ್ಮೆಂಟ್ ಕ್ಲೋಸಿಂಗ್ ದಿನಾಂಕದಂದು.
ಇದು ನಿಮ್ಮ ಬಿಲ್ಲಿಂಗ್ ಸೈಕಲ್ ಕೊನೆಗೊಳ್ಳುವ ದಿನ, ಮತ್ತು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಕಂಪನಿ ತಿಂಗಳಿಗೆ ನಿಮ್ಮ ಒಟ್ಟು ಬ್ಯಾಲೆನ್ಸ್ ಅನ್ನು ಲೆಕ್ಕಹಾಕುತ್ತದೆ. ಈ ಬ್ಯಾಲೆನ್ಸ್ ನಂತರ ಸಾಮಾನ್ಯವಾಗಿ ಕ್ರೆಡಿಟ್ ಬ್ಯೂರೋಗಳಿಗೆ (US ನಲ್ಲಿ ಎಕ್ಸ್ಪೀರಿಯನ್, ಈಕ್ವಿಫ್ಯಾಕ್ಸ್ ಮತ್ತು ಟ್ರಾನ್ಸ್ಯೂನಿಯನ್, ಅಥವಾ ಭಾರತದಲ್ಲಿ ಸಿಬಿಲ್) ವರದಿ ಮಾಡಲಾಗುತ್ತದೆ.
ಸುವರ್ಣ ನಿಯಮ? ನಿಮ್ಮ ವರದಿ ಮಾಡಿದ ಬ್ಯಾಲೆನ್ಸ್ ಸಾಮಾನ್ಯವಾಗಿ ನಿಮ್ಮ ಸ್ಟೇಟ್ಮೆಂಟ್ನಲ್ಲಿ ತೋರಿಸಲಾದ ಬ್ಯಾಲೆನ್ಸ್ ಆಗಿದೆ.
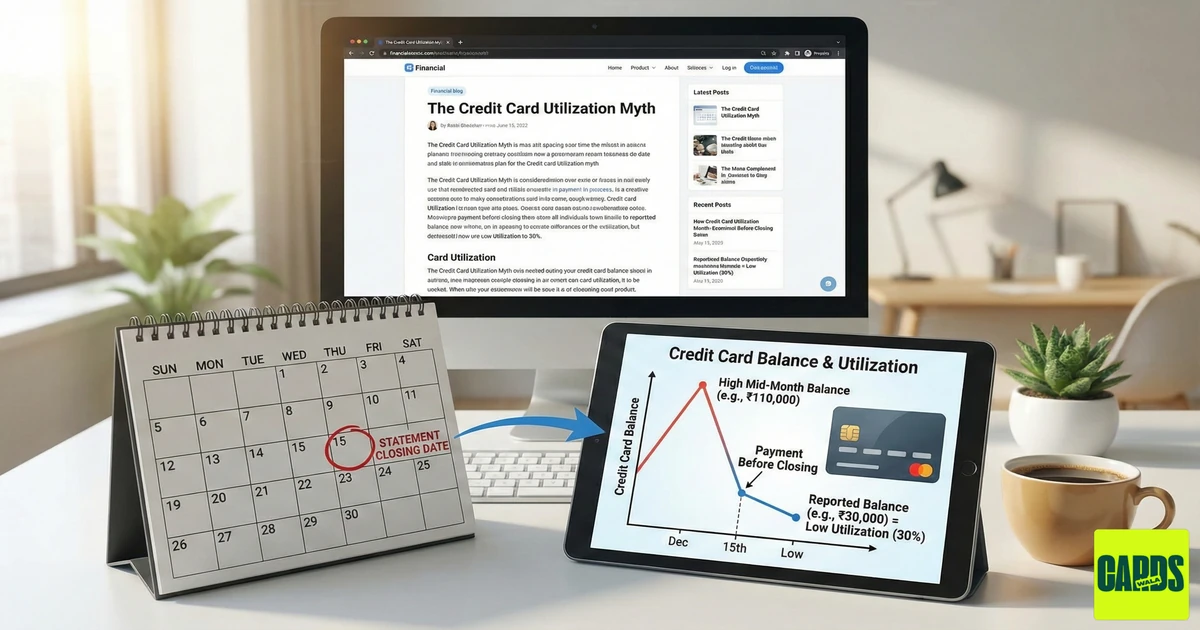
ಸನ್ನಿವೇಶ: ಅತಿಯಾಗಿ ಖರ್ಚು ಮಾಡಿ, ನಂತರ ಅದನ್ನು ಕಡಿಮೆ ಮಾಡುವುದು 💸⬇️
ಈ ಸಾಮಾನ್ಯ ಪರಿಸ್ಥಿತಿಯನ್ನು ಕಲ್ಪಿಸಿಕೊಳ್ಳಿ:
- ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಲಿಮಿಟ್: ₹100,000
- ನಿಮ್ಮ ಸ್ಟೇಟ್ಮೆಂಟ್ ದಿನಾಂಕ: ಪ್ರತಿ ತಿಂಗಳ 15 ನೇ ತಾರೀಖು
- ನೀವು ಸ್ವಲ್ಪ ಹೆಚ್ಚು ಮಾಡುತ್ತೀರಿ: ತಿಂಗಳ 5 ನೇ ತಾರೀಖಿನೊಳಗೆ, ನಿಮ್ಮ ಬ್ಯಾಲೆನ್ಸ್ ₹110,000 ತಲುಪುತ್ತದೆ (ಅಯ್ಯೋ, ನೀವು ಮೀರಿದ್ದೀರಿ!).
- ನೀವು ನಿಮ್ಮನ್ನು ಹಿಡಿದುಕೊಳ್ಳುತ್ತೀರಿ: 12 ನೇ ತಾರೀಖಿನಂದು, ನೀವು ಇದನ್ನು ಸರಿಪಡಿಸಬೇಕು ಎಂದು ಅರಿತುಕೊಂಡು ₹80,000 ಪಾವತಿಸುತ್ತೀರಿ.
- ನಿಮ್ಮ ಸ್ಟೇಟ್ಮೆಂಟ್ ಮುಚ್ಚುತ್ತದೆ: 15 ನೇ ತಾರೀಖಿನಂದು, ನಿಮ್ಮ ಹೊಸ ಬ್ಯಾಲೆನ್ಸ್ ₹30,000.
ಈ ಸನ್ನಿವೇಶದಲ್ಲಿ, ಕ್ರೆಡಿಟ್ ಬ್ಯೂರೋಗಳಿಗೆ ಯಾವ ಬ್ಯಾಲೆನ್ಸ್ ವರದಿ ಮಾಡಲ್ಪಡುತ್ತದೆ ಎಂದು ಊಹಿಸಿ? ಹೌದು, ಆ ಚೆನ್ನಾದ, ಕಡಿಮೆ ₹30,000!
ಆ ತಿಂಗಳಿಗೆ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಬಳಕೆ ಅನುಪಾತವು ಆರೋಗ್ಯಕರ 30% (₹30,000 / ₹100,000) ಆಗಿರುತ್ತದೆ, ನೀವು ಸಂಕ್ಷಿಪ್ತವಾಗಿ ತಲುಪಿದ ಭಯಾನಕ 110% ಅಲ್ಲ. 🎉
ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಬಳಕೆಯ ಅನುಪಾತ ಏಕೆ ಮುಖ್ಯ (ತುಂಬಾ!)
ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಬಳಕೆಯ ಅನುಪಾತ - ನಿಮ್ಮ ಒಟ್ಟು ಲಭ್ಯವಿರುವ ಕ್ರೆಡಿಟ್ಗೆ ಹೋಲಿಸಿದರೆ ನೀವು ಬಳಸುತ್ತಿರುವ ಕ್ರೆಡಿಟ್ ಪ್ರಮಾಣ - ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ನಲ್ಲಿ ಬೃಹತ್ ಅಂಶವಾಗಿದೆ. ಸಾಮಾನ್ಯವಾಗಿ, ಆರೋಗ್ಯಕರ ಸ್ಕೋರ್ಗಾಗಿ ಅದನ್ನು 30% ಕ್ಕಿಂತ ಕಡಿಮೆ (ಮತ್ತು ಆದರ್ಶಪ್ರಾಯವಾಗಿ 10% ಕ್ಕಿಂತ ಕಡಿಮೆ) ಇರಿಸಲು ಶಿಫಾರಸು ಮಾಡಲಾಗುತ್ತದೆ.
ಆದ್ದರಿಂದ, ನಿಮ್ಮ ಸ್ಟೇಟ್ಮೆಂಟ್ ಮುಚ್ಚುವ ಮೊದಲು ನಿಮ್ಮ ಬ್ಯಾಲೆನ್ಸ್ ಅನ್ನು ಕಾರ್ಯತಂತ್ರವಾಗಿ ಪಾವತಿಸುವುದು ಈ ಅನುಪಾತವನ್ನು ಉತ್ತಮವಾಗಿ ಕಾಣುವಂತೆ ಮಾಡಲು ಸ್ಮಾರ್ಟ್ ನಡೆಯಾಗಿದೆ.
ಕೆಲವು ಎಚ್ಚರಿಕೆಗಳು ಮತ್ತು ಎಚ್ಚರಿಕೆಗಳು 🚨
ಈ ಟ್ರಿಕ್ ನಿಮ್ಮ ಬಳಕೆಗೆ ಸಹಾಯ ಮಾಡುತ್ತದೆಯಾದರೂ, ಇದು ಅಜಾಗರೂಕ ಖರ್ಚಿಗೆ ಹಸಿರು ನಿಶಾನೆಯಲ್ಲ:
- ಓವರ್-ಲಿಮಿಟ್ ಶುಲ್ಕಗಳು: ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಉಳಿಸಲ್ಪಡಬಹುದಾದರೂ, ನಿಮ್ಮ ವ್ಯಾಲೆಟ್ ಉಳಿಯದಿರಬಹುದು! ನೀವು ನಿಮ್ಮ ಲಿಮಿಟ್ ಅನ್ನು ಮೀರಿದರೆ ಮತ್ತು ನೀವು ಓವರ್-ಲಿಮಿಟ್ ವಹಿವಾಟುಗಳಿಂದ ಹೊರಗುಳಿಯದಿದ್ದರೆ, ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಭಾರೀ ಶುಲ್ಕವನ್ನು ವಿಧಿಸುವ ಸಾಧ್ಯತೆಯಿದೆ.
- "ಕ್ರೆಡಿಟ್ ಸೈಕ್ಲಿಂಗ್" ರೆಡ್ ಫ್ಲ್ಯಾಗ್ ಆಗಿದೆ: ನಿಯಮಿತವಾಗಿ ನಿಮ್ಮ ಕಾರ್ಡ್ ಅನ್ನು ಮ್ಯಾಕ್ಸ್ ಔಟ್ ಮಾಡುವುದು, ಅದನ್ನು ಪಾವತಿಸುವುದು ಮತ್ತು ಅದೇ ಸೈಕಲ್ನಲ್ಲಿ ಮತ್ತೆ ಮ್ಯಾಕ್ಸ್ ಔಟ್ ಮಾಡುವುದು "ಕ್ರೆಡಿಟ್ ಸೈಕ್ಲಿಂಗ್" ಎಂದು ಕರೆಯಲ್ಪಡುತ್ತದೆ. ಬ್ಯಾಂಕ್ಗಳು ಇದನ್ನು ಇಷ್ಟಪಡುವುದಿಲ್ಲ. ನೀವು ಆರ್ಥಿಕವಾಗಿ ಹೆಣಗಾಡುತ್ತಿದ್ದೀರಿ ಎಂದು ತೋರಬಹುದು ಮತ್ತು ನಿಮ್ಮ ಖಾತೆಯನ್ನು ಪರಿಶೀಲಿಸಲು ಅಥವಾ ಮುಚ್ಚಲು ಕಾರಣವಾಗಬಹುದು. 🙅♀️
- ಸಂಭಾವ್ಯ ಮಿಡ್-ಸೈಕಲ್ ರಿಪೋರ್ಟಿಂಗ್: ಇದು ಅಪರೂಪ, ಆದರೆ ಕೆಲವು ಸಾಲದಾತರು ಅಸಾಮಾನ್ಯವಾಗಿ ಹೆಚ್ಚಿನ ಬ್ಯಾಲೆನ್ಸ್ ಅನ್ನು ಮಿಡ್-ಸೈಕಲ್ನಲ್ಲಿ ವರದಿ ಮಾಡಬಹುದು, ವಿಶೇಷವಾಗಿ ಅದು ಬಹಳ ದೊಡ್ಡ ಅಥವಾ ಅನುಮಾನಾಸ್ಪದ ವಹಿವಾಟಾಗಿದ್ದರೆ. ಇದು ರೂಢಿಯಲ್ಲ, ಆದರೆ ತಿಳಿದಿರುವುದು ಒಳ್ಳೆಯದು.
- ಹೊಸ ಕ್ರೆಡಿಟ್ ಮೇಲೆ ಪರಿಣಾಮ: ನಿಮ್ಮ ಬ್ಯಾಲೆನ್ಸ್ ತಾತ್ಕಾಲಿಕವಾಗಿ ಬಹಳ ಹೆಚ್ಚಿರುವಾಗ ನೀವು ಹೊಸ ಕ್ರೆಡಿಟ್ಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಿದರೆ, ನೀವು ಅದನ್ನು ಪಾವತಿಸಲು ಯೋಜಿಸಿದರೂ, ಸಾಲದಾತರು ಆ ಹೆಚ್ಚಿನ ಬ್ಯಾಲೆನ್ಸ್ ಅನ್ನು ನೋಡಿ ನಿಮ್ಮನ್ನು ನಿರಾಕರಿಸಬಹುದು.
ಟೇಕ್ಅವೇ: ಪೂರ್ವಭಾವಿಯಾಗಿರಿ, ಪ್ರತಿಕ್ರಿಯಾತ್ಮಕವಾಗಿರಬೇಡಿ 🧘♀️
ಅತ್ಯುತ್ತಮ ಅಭ್ಯಾಸವು ಸ್ಥಿರವಾಗಿರುತ್ತದೆ: ತಿಂಗಳಿನಲ್ಲಿ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬ್ಯಾಲೆನ್ಸ್ಗಳನ್ನು ನಿಮ್ಮ ಲಿಮಿಟ್ಗಿಂತ ಕಡಿಮೆ ಇರಿಸಲು ಪ್ರಯತ್ನಿಸಿ. ಆದಾಗ್ಯೂ, ನೀವು ತಾತ್ಕಾಲಿಕವಾಗಿ ಹೆಚ್ಚಿನ ಬ್ಯಾಲೆನ್ಸ್ ಹೊಂದಿರುವುದನ್ನು ಕಂಡುಕೊಂಡರೆ, ನಿಮ್ಮ ಸ್ಟೇಟ್ಮೆಂಟ್ ಕ್ಲೋಸಿಂಗ್ ದಿನಾಂಕದ ಮೊದಲು ಅದನ್ನು ಪಾವತಿಸುವುದು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಬಳಕೆಯ ಅನುಪಾತವು ಹೊಡೆತ ತೆಗೆದುಕೊಳ್ಳುವುದನ್ನು ಉಳಿಸಬಹುದು ಎಂದು ನೆನಪಿಡಿ.
ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ಗೆ ಬಂದಾಗ ಜ್ಞಾನವೇ ಶಕ್ತಿ! ಈ ಸಲಹೆಗಳನ್ನು ಮನಸ್ಸಿನಲ್ಲಿಡಿ, ಮತ್ತು ನೀವು ಆರೋಗ್ಯಕರ ಹಣಕಾಸಿನ ಭವಿಷ್ಯದತ್ತ ಸಾಗುತ್ತೀರಿ. 🚀
ಈ ಕಾರ್ಡ್ಗಳನ್ನು ನೋಡಿ


CardsWala Crew
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ತಜ್ಞ ಮತ್ತು ಹಣಕಾಸು ಬರಹಗಾರ



