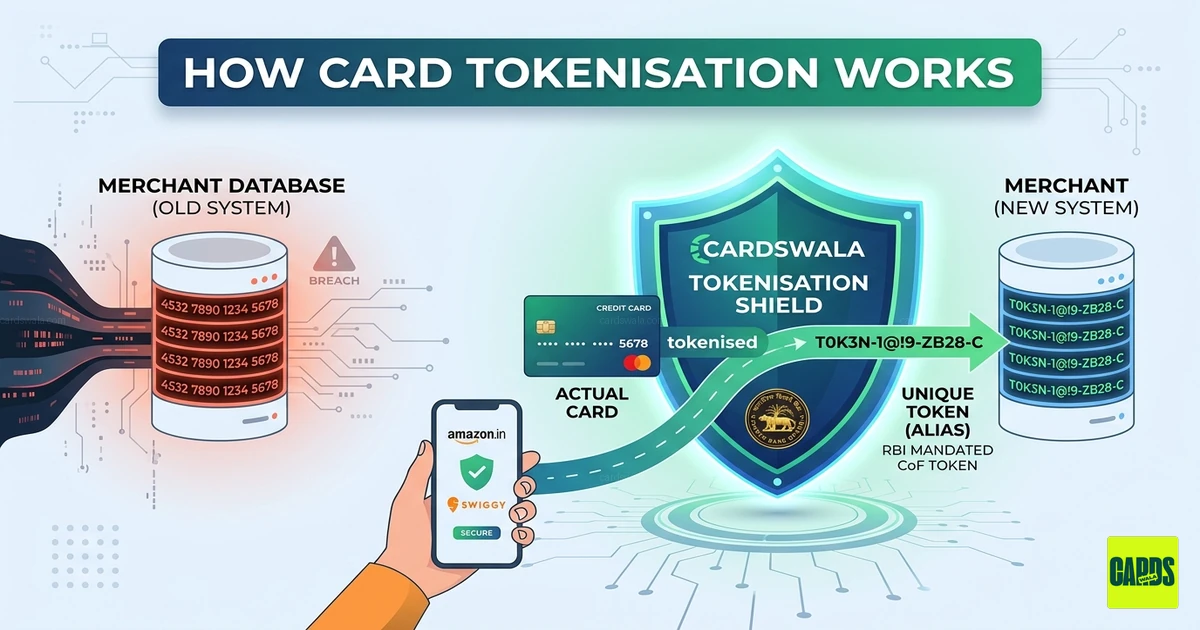
💳 कार्ड टोकनाइज़ेशन कैसे काम करता है: अब मर्चेंट आपका कार्ड नंबर क्यों नहीं रखते
अगर आपने हाल में Amazon, Swiggy, Zomato, या Flipkart पर खरीदारी की है, तो आपने कुछ अलग महसूस किया होगा। आपका "सेव्ड कार्ड" दिखता है, लेकिन मर्चेंट अब आपका असली 16-अंकों का कार्ड नंबर न तो दिखाता है, और न ही स्टोर करता है।
यह कोई तकनीकी गड़बड़ी नहीं है; यह Reserve Bank of India (RBI) द्वारा लागू किया गया एक बड़ा सुरक्षा अपग्रेड है, जिसे Card-on-File (CoF) Tokenisation कहा जाता है।
🛡️ टोकनाइज़ेशन क्या है?
आसान भाषा में, टोकनाइज़ेशन आपके संवेदनशील 16-अंकों के कार्ड नंबर को एक यूनिक, रैंडम कोड से बदलने की प्रक्रिया है, जिसे "टोकन" कहते हैं। इसे एक डिजिटल उपनाम (digital alias) समझें। जब आप डिनर या नए जूते का भुगतान करते हैं, तो लेनदेन इसी टोकन से प्रोसेस होता है। आपके असली कार्ड की जानकारी आपके बैंक या कार्ड नेटवर्क (Visa, Mastercard, या RuPay) के अत्यंत सुरक्षित वॉल्ट में तालाबंद रहती है।
⚙️ यह कैसे काम करता है: स्टेप-बाय-स्टेप प्रक्रिया
जब आप किसी भारतीय शॉपिंग ऐप पर "अपना कार्ड सुरक्षित रूप से सेव करने" का विकल्प चुनते हैं, तो पर्दे के पीछे यह होता है:
- ✅ यूज़र की सहमति: आप ऐप को अपना कार्ड सेव करने की अनुमति देते हैं। आपको आमतौर पर एक चेकबॉक्स दिखता है: "Securely save card as per RBI guidelines."
- 📱 ऑथेंटिकेशन: आप अपना CVV डालते हैं और Additional Factor of Authentication (AFA) पूरा करते हैं—आमतौर पर आपके फोन पर आया OTP।
- 🔢 टोकन जनरेशन: आपका कार्ड नंबर सेव करने की बजाय, मर्चेंट कार्ड नेटवर्क (Visa, Mastercard, RuPay) से एक यूनिक टोकन बनाने को कहता है।
- 🔗 यूनिक मैपिंग: यह टोकन अलग-थलग (de-coupled) होता है। यह सिर्फ इनके लिए काम करता है:
- उस खास मर्चेंट के लिए (जैसे, सिर्फ Amazon पर)
- उस खास डिवाइस के लिए (जैसे, सिर्फ आपका फोन)
- उस खास कार्ड के लिए
🚀 यह क्यों मायने रखता है: "सेफ्टी फर्स्ट" तरीका
टोकनाइज़ेशन से पहले, जिस-जिस वेबसाइट पर आपने कार्ड "सेव" किया था, वे आपका 16-अंकों का नंबर और एक्सपायरी डेट स्टोर करती थीं। अगर उस मर्चेंट का सर्वर हैक हो जाता, तो आपकी असली कार्ड जानकारी हैकर्स के हाथों "लीक" हो जाती थी।
टोकनाइज़ेशन के साथ:
- 🚫 कोई संवेदनशील डेटा खतरे में नहीं: अगर किसी मर्चेंट का डेटाबेस भी उलझ जाए, तो हैकर्स को सिर्फ "टोकन" मिलते हैं। ये सिर्फ नंबरों की बेतुकी स्ट्रिंग्स होती हैं जिन्हें कहीं और इस्तेमाल नहीं किया जा सकता।
- 📉 "कार्ड क्लोनिंग" का अंत: चूंकि टोकन किसी खास मर्चेंट और डिवाइस से बंधा होता है, यह दूसरी प्लेटफॉर्म्स पर अनधिकृत लेनदेन के लिए बेकार है।
- ⚡ सुविधा बरकरार: आप आज भी "वन-क्लिक" चेकआउट का अनुभव उसी तरह ले सकते हैं—बिना इस चिंता के कि आपका डेटा बीस अलग-अलग वेबसाइटों पर बिखरा है।
📅 2026 का नज़ारा: क्या नया है?
2026 तक RBI ने डिजिटल धोखाधड़ी से निपटने के लिए इन नियमों को और आगे बढ़ाया है:
- बायोमेट्रिक इंटीग्रेशन: कई भारतीय बैंक अब आपको फिंगरप्रिंट या Face ID से टोकनाइज़्ड भुगतान अधिकृत करने की सुविधा देते हैं, जो SMS OTP का इंतज़ार करने से भी तेज़ है।
- टोकन कंट्रोल: अब आपके पास एक "Master Switch" है। आप अपने बैंक के मोबाइल ऐप में लॉग इन करके हर उस मर्चेंट की सूची देख सकते हैं जहां आपका टोकन है। एक टैप में उन्हें डिलीट कर सकते हैं।
📌 भारतीय खरीदार के लिए मुख्य बातें
- 💰 यह मुफ्त है: कार्ड टोकनाइज़ करने पर कोई शुल्क नहीं लगता।
- 🙋 यह वैकल्पिक है: आप टोकनाइज़ न करने का विकल्प चुन सकते हैं, लेकिन फिर हर खरीद पर अपना 16-अंकों का नंबर, एक्सपायरी डेट और CVV मैन्युअली टाइप करना पड़ेगा।
- 🛡️ बेहतर प्राइवेसी: अब मर्चेंट आपके कार्ड नंबर को कॉमन पहचान बनाकर अलग-अलग प्लेटफॉर्म्स पर आपके खर्चों को ट्रैक नहीं कर सकते।
अंतिम बात: अगली बार जब "Securely Save Card" का प्रॉम्प्ट दिखे, तो उसे दबा दें। आप सिर्फ समय नहीं बचा रहे; अपनी कड़ी मेहनत की कमाई के चारों ओर एक डिजिटल कवच बना रहे हैं। 🇮🇳✨
इन कार्डों को देखें

CardsWala Crew
क्रेडिट कार्ड विशेषज्ञ और वित्तीय लेखक



