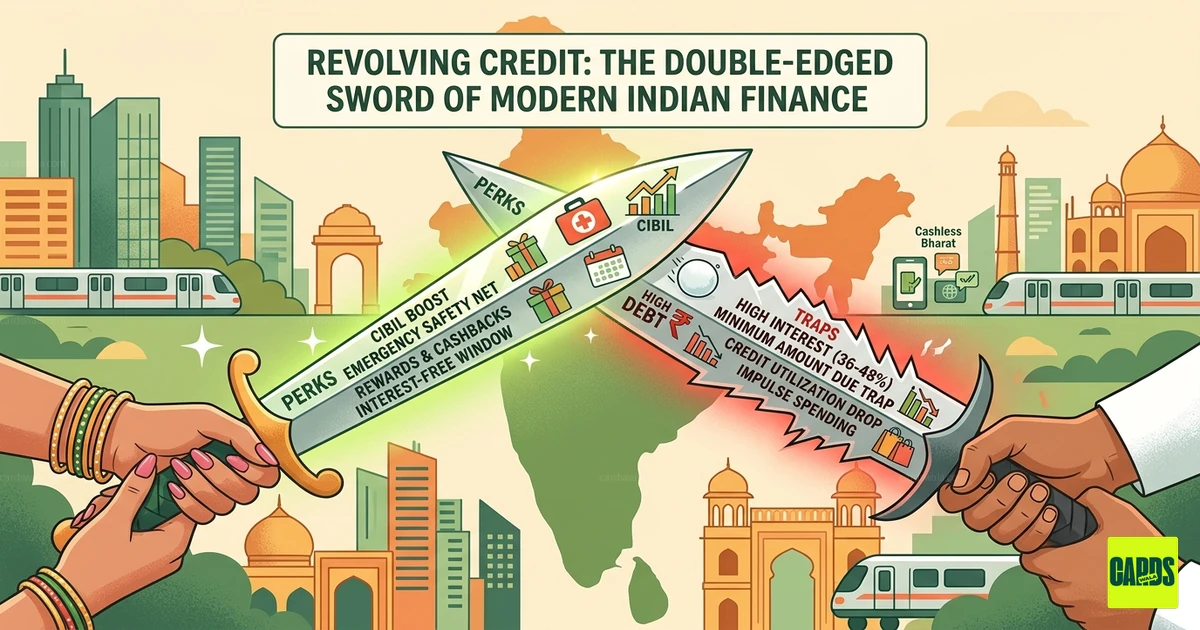
💳 रिवॉल्विंग क्रेडिट: आधुनिक भारतीय फाइनेंस की दोधारी तलवार
अगर आपने कभी Reliance Digital स्टोर में क्रेडिट कार्ड स्वाइप किया है या Zomato पर "Buy Now, Pay Later" (BNPL) प्लान चुना है, तो आप रिवॉल्विंग क्रेडिट से पहले ही जुड़ चुके हैं। भारत की तेज़-रफ़्तार डिजिटल अर्थव्यवस्था में क्रेडिट अब डरने वाला "कर्ज़ का जाल" नहीं, बल्कि एक ऐसा औज़ार है जिस पर महारत हासिल करनी है।
हालाँकि, रिवॉल्विंग क्रेडिट एक क्लासिक दोधारी तलवार है। इसे अच्छे से इस्तेमाल करें, तो आप फाइनेंशियल विज़ार्ड हैं; गलत इस्तेमाल करें, तो कर्ज़ के चक्कर में उलझ जाते हैं। आइए देखें कि इस तलवार को संतुलित कैसे रखें। ⚔️
🔍 रिवॉल्विंग क्रेडिट क्या है? (आसान परिभाषा)
होम लोन या कार लोन (जिसमें आपको एकमुश्त राशि मिलती है और आप उसे तय EMI में चुकाते हैं) के उलट, रिवॉल्विंग क्रेडिट पैसों की एक लचीली लाइन है।
- लिमिट: आपका बैंक आपको खर्च की एक अधिकतम सीमा देता है (जैसे ₹1,00,000)।
- साइकिल: आप ₹20,000 खर्च करते हैं → आपकी उपलब्ध लिमिट ₹80,000 हो जाती है। 📉
- "रिवॉल्व": आप वह ₹20,000 चुका देते हैं → आपकी लिमिट दोबारा ₹1,00,000 पर "घूम" आती है। 🔄
✨ तेज़ धार: रिवॉल्विंग क्रेडिट आपका सबसे अच्छा दोस्त क्यों है
थोड़े अनुशासन के साथ इस्तेमाल करने पर यह फाइनेंशियल टूल ऐसे फ़ायदे देता है जो कैश कभी नहीं दे सकता:
- 🚀 सिबिल स्कोर बढ़ाएँ: नियमित छोटे खर्च और समय पर रिपेमेंट करना हाई क्रेडिट स्कोर बनाने का सबसे तेज़ तरीका है, जिससे भविष्य का होम लोन काफी सस्ता मिलता है।
- 🏥 इमरजेंसी सेफ्टी नेट: जब आपकी बचत SIPs या FDs में लगी होती है, तब यह मेडिकल इमरजेंसी या ज़रूरी मरम्मत के लिए तुरंत फंड उपलब्ध कराता है।
- 🎁 रिवॉर्ड्स और कैशबैक: Flipkart Axis Bank के 5% कैशबैक से लेकर Tata Neu कॉइन्स तक—रिवॉल्विंग क्रेडिट दरअसल खरीदारी करने के लिए आपको पैसे देता है।
- ⏳ इंटरेस्ट-फ्री विंडो: भारत के ज़्यादातर कार्ड्स 45 से 50 दिनों की इंटरेस्ट-फ्री अवधि देते हैं। यह असल में एक फ्री शॉर्ट-टर्म लोन है!
⚠️ मोटी धार: यह खतरनाक "कर्ज़ का जाल" क्यों है
रिवॉल्विंग क्रेडिट की सुविधा का एक अंधेरा पहलू भी है, जो सबसे समझदार खर्चीलों को भी चौका देता है:
- 💸 हाई इंटरेस्ट रेट (APR): अगर आप पूरा बिल नहीं चुकाते, तो भारत में इंटरेस्ट रेट सालाना 36% से 48% तक चढ़ सकते हैं। यह किसी भी पर्सनल लोन से काफी ज़्यादा है।
- 🕳️ "मिनिमम अमाउंट ड्यू" का जाल: बैंक सिर्फ आपके बिल का ~5% माँगते हैं। यह एक साइकोलॉजिकल चाल है! सिर्फ मिनिमम चुकाने से लेट फीस तो लगती नहीं, लेकिन बाकी 95% पर भारी इंटरेस्ट गेंद की तरह बढ़ता जाता है।
- 📉 क्रेडिट यूटिलाइज़ेशन रेश्यो (CUR): अगर आपकी लिमिट ₹1 लाख है और आप लगातार ₹90,000 खर्च करते हैं, तो आपका सिबिल स्कोर गिरेगा। बैंक इसे "क्रेडिट के भूखे" होने का संकेत मानते हैं।
- 🛍️ इम्पल्स खर्च: कार्ड स्वाइप करते समय "शारीरिक दर्द" न होने के कारण उन चीज़ों को खरीदना आसान हो जाता है जिनकी ज़रूरत नहीं—वह भी उस पैसे से जो आपने अभी कमाए ही नहीं हैं।
🛠️ प्रो-टिप्स: तलवार पर महारत कैसे पाएँ
यह सुनिश्चित करने के लिए कि आपका क्रेडिट कार्ड बैंक के लिए नहीं, बल्कि आपके लिए काम करे, इन गोल्डन रूल्स को अपनाएँ:
| फ़ीचर | स्मार्ट कदम ✅ | रिस्की कदम ❌ |
|---|---|---|
| पेमेंट | हर महीने टोटल अमाउंट ड्यू चुकाएँ। | सिर्फ मिनिमम अमाउंट ड्यू चुकाना। |
| यूटिलाइज़ेशन | इस्तेमाल को लिमिट के 30% से नीचे रखें। | हर महीने क्रेडिट लिमिट पूरी खपा देना। |
| ATM विदड्रॉल | क्रेडिट कार्ड से कभी कैश न निकालें। | ATM पर क्रेडिट कार्ड इस्तेमाल करना (इंटरेस्ट तुरंत शुरू)। |
| ट्रैकिंग | CRED जैसी ऐप्स इस्तेमाल करें या बैंक ऑटो-पे सेट करें। | आखिरी दिन SMS रिमाइंडर का इंतज़ार करना। |
🏁 फाइनल फ़ैसला
"कैशलेस भारत" की ओर बढ़ रहे भारत में रिवॉल्विंग क्रेडिट आपके फाइनेंशियल टूलकिट का ज़रूरी हिस्सा है। यह आधुनिक जीवनशैली के लिए ज़रूरी लिक्विडिटी और रिवॉर्ड्स देता है। हालाँकि, इसके लिए संन्यासी जैसा अनुशासन चाहिए।
तलवार का सम्मान करें, तो यह आपके फाइनेंशियल लक्ष्यों का रास्ता साफ कर देगी। इसे खिलौना समझें, तो यह आपका फाइनेंशियल भविष्य चकनाचूर कर सकती है।
क्या आप अपने क्रेडिट कार्ड से रिवॉर्ड्स कमा रहे हैं, या फिलहाल इंटरेस्ट के चक्कर में फँसे हुए हैं?
इन कार्डों को देखें

CardsWala Crew
क्रेडिट कार्ड विशेषज्ञ और वित्तीय लेखक



