भारत में डिजिटल बनाम फिजिकल क्रेडिट कार्ड्स: वर्चुअल कार्ड्स, टोकनाइजेशन और उनका सही उपयोग (2026)
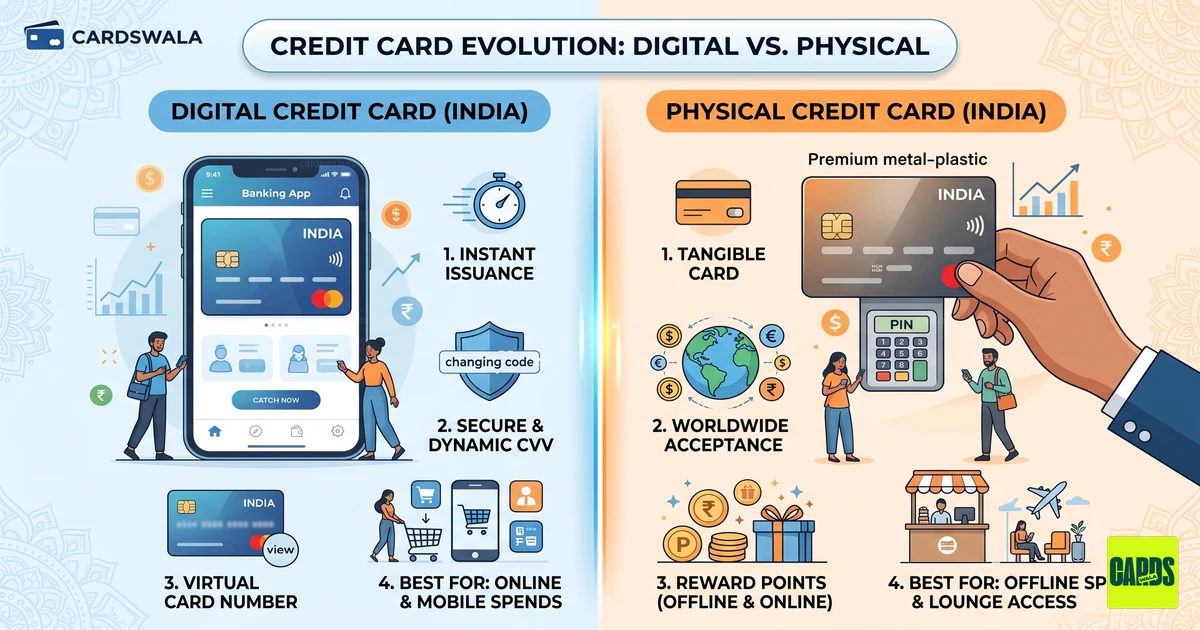
2026 में क्रेडिट कार्ड का मतलब सिर्फ प्लास्टिक का एक टुकड़ा नहीं रह गया है। अब आप अपनी क्रेडिट लिमिट का उपयोग तीन अलग-अलग रूपों में करते हैं: फिजिकल कार्ड, डिजिटल वर्चुअल कार्ड और टोकनाइज्ड कार्ड। सुरक्षित रहने के लिए यह जानना ज़रूरी है कि कब किस कार्ड का उपयोग करें।
कार्ड फॉर्मेट की तुलना
| फॉर्मेट | यह कैसे काम करता है | किसके लिए बेस्ट |
|---|---|---|
| फिजिकल कार्ड | आपके पते पर आने वाला प्लास्टिक/मेटल कार्ड। | ऑफलाइन स्वाइप, एयरपोर्ट लाउंज और विदेश यात्रा। |
| वर्चुअल कार्ड | आपके बैंकिंग ऐप में दिखने वाला डिजिटल नंबर। | ऑनलाइन शॉपिंग और कार्ड की क्लोनिंग (cloning) से बचने के लिए। |
| टोकनाइज्ड कार्ड | मर्चेंट (जैसे Amazon) द्वारा सेव किया गया सुरक्षित टोकन। | भरोसेमंद ऐप्स पर तेज़ चेकआउट और सब्सक्रिप्शन के लिए। |
रुपे यूपीआई (RuPay UPI) का फायदा
यदि आपके पास वीज़ा या मास्टरकार्ड है, तो आप केवल टैप-टू-पे या ऑनलाइन पेमेंट कर सकते हैं। लेकिन रुपे (RuPay) कार्ड के साथ, आप सीधे मर्चेंट क्यूआर (QR) कोड स्कैन कर सकते हैं। अधिक जानकारी के लिए हमारी रुपे क्रेडिट कार्ड यूपीआई लिंकिंग गाइड पढ़ें।
वर्चुअल कार्ड और टोकनाइजेशन में अंतर
वर्चुअल कार्ड आपको एक अलग 16-अंकों का नंबर देता है, जिसे आप बिना फिजिकल कार्ड बदले ब्लॉक कर सकते हैं। इसे विस्तार से समझने के लिए हमारी वर्चुअल क्रेडिट कार्ड्स गाइड पढ़ें।
दूसरी ओर, जब आप किसी शॉपिंग ऐप पर अपना कार्ड सेव करते हैं, तो आरबीआई (RBI) के नियमों के अनुसार मर्चेंट आपका असली नंबर सेव नहीं करता, बल्कि एक 'टोकन' बनाता है। सुरक्षित ऑनलाइन शॉपिंग के लिए हमारी आरबीआई कार्ड टोकनाइजेशन गाइड पढ़ें।
सुरक्षा और रिवॉर्ड्स की शर्तें (MITC)
डिजिटल पेमेंट सुविधाजनक है, लेकिन धोखाधड़ी से सावधान रहें। कभी भी अपना टोकनाइजेशन ओटीपी (OTP) शेयर न करें। इसके बारे में अधिक जानने के लिए हमारा ओटीपी स्कैम एक्सप्लेनर पढ़ें।
हमेशा कार्ड के नियम और शर्तें (MITC) पढ़ें। कई बैंक डिजिटल रेंट पेमेंट या वॉलेट लोड पर रिवॉर्ड पॉइंट्स नहीं देते हैं। नए और बेहतर कार्ड्स की तुलना करने के लिए हमारी लाइव कार्ड लिस्टिंग देखें।
इन कार्डों को देखें

CardsWala Crew
क्रेडिट कार्ड विशेषज्ञ और वित्तीय लेखक