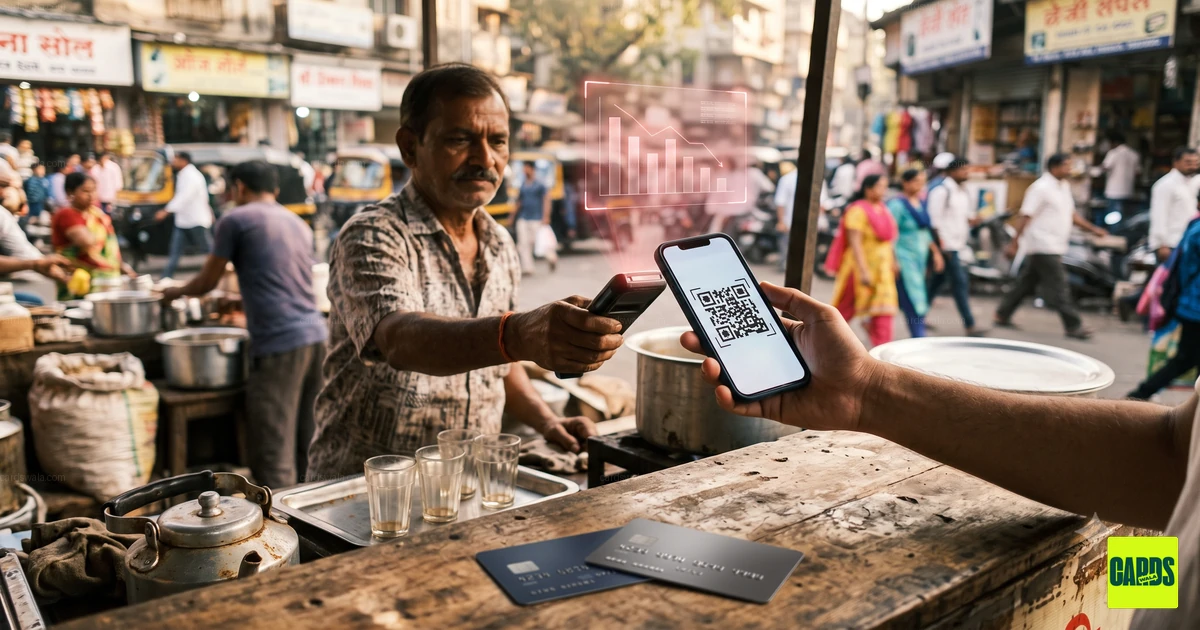
ज्यादा कार्ड, कम खर्च: भारत की डिजिटल पेमेंट क्रांति में क्यों घट रही है क्रेडिट कार्ड की हिस्सेदारी?
क्या आपने कभी ध्यान दिया है कि आजकल आप अपना असली वॉलेट (बटुआ) कितनी कम बार निकालते हैं? चाहे सुबह की चाय के लिए एक त्वरित QR कोड स्कैन करके भुगतान करना हो या ऑनलाइन राशन ऑर्डर करना हो, भारत में डिजिटल भुगतान हमारी रोज़मर्रा की जिंदगी का हिस्सा बन चुका है।
जेफरीज (Jefferies) की एक रिपोर्ट के अनुसार, कुल रिटेल डिजिटल खर्च (NEFT को छोड़कर) साल-दर-साल 18% बढ़कर ₹44.8 ट्रिलियन ($540B+) के भारी-भरकम स्तर पर पहुंच गया है।
लेकिन इसमें एक बड़ा मोड़ है: तेजी से बढ़ते इस डिजिटल बाज़ार में क्रेडिट कार्ड अपनी हिस्सेदारी खो रहे हैं।
बैंकों द्वारा हर महीने लाखों नए क्रेडिट कार्ड जारी किए जाने के बावजूद, उन कार्डों पर होने वाला वास्तविक खर्च धीमा पड़ रहा है। आइए आंकड़ों के पीछे के वास्तविक कारणों को समझते हैं, यह जानते हैं कि उपयोगकर्ताओं का व्यवहार क्यों बदल रहा है, और भारत में पैसे के भविष्य के लिए इसके क्या मायने हैं। 🇮🇳✨
📊 आंकड़े: डेटा क्या दिखाता है?
जेफरीज की रिपोर्ट कुल भुगतान वृद्धि और क्रेडिट कार्ड के उपयोग के बीच एक स्पष्ट अंतर को उजागर करती है:
- 📉 घटती बाज़ार हिस्सेदारी: कुल रिटेल डिजिटल खर्च में क्रेडिट कार्ड की हिस्सेदारी गिरकर 4.5% रह गई, जो साल-दर-साल आधार पर 50 बेसिस पॉइंट्स कम है।
- ⏸️ खर्च की रफ्तार धीमी: क्रेडिट कार्ड से होने वाले कुल खर्च में साल-दर-साल केवल 5.5% की वृद्धि हुई, जो पिछले महीने के 7.1% से उल्लेखनीय गिरावट है। कुल मासिक खर्च महीने-दर-महीने 2.8% घटकर ₹2.0 ट्रिलियन पर आ गया।
- 💳 ज्यादा कार्ड, कम उपयोग: चलन में मौजूद क्रेडिट कार्डों की कुल संख्या (कार्ड्स-इन-फोर्स) साल-दर-साल 9.5% बढ़कर 122.7 मिलियन हो गई। लोग कार्ड तो ले रहे हैं, लेकिन उनका उपयोग पहले की तरह आक्रामक रूप से नहीं कर रहे हैं।
- 🌐 ऑनलाइन खर्च में कमी: क्रेडिट कार्ड के कुल खर्च में ऑनलाइन खर्च की हिस्सेदारी महीने-दर-महीने 300 बेसिस पॉइंट्स घटकर 61% पर आ गई।
| 📈 मीट्रिक (अगस्त का डेटा) | 🔍 ट्रेंड |
|---|---|
| कुल रिटेल डिजिटल खर्च (NEFT को छोड़कर) | ₹44.8 ट्रिलियन (+18% YoY) |
| डिजिटल खर्च में क्रेडिट कार्ड की हिस्सेदारी | 4.5% (-50 bps YoY) |
| इंडस्ट्री के कुल सक्रिय कार्ड (Cards-in-Force) | 122.7 मिलियन (+9.5% YoY) |
| क्रेडिट कार्ड खर्च में बढ़ोतरी | +5.5% YoY (7.1% से घटकर) |
| ऑनलाइन क्रेडिट कार्ड खर्च की हिस्सेदारी | 61% (-300 bps MoM) |
🔍 क्रेडिट कार्ड के इस्तेमाल में सुस्ती क्यों आ रही है?
डिजिटल भुगतान के हर महीने नए रिकॉर्ड बनाने के बावजूद भारतीय क्रेडिट कार्ड पर कम खर्च क्यों कर रहे हैं? इसके पीछे कुछ प्रमुख रुझान हैं:
1. 📱 यूपीआई पर क्रेडिट और रूपे (RuPay) का दबदबा
भारतीय भुगतानों में यूपीआई (UPI) का दबदबा निर्विवाद है। यूपीआई से जुड़े रूपे (RuPay) क्रेडिट कार्डों के आने से अब उपभोक्ताओं को भौतिक कार्ड निकालने या ऑनलाइन CVV टाइप करने की आवश्यकता नहीं पड़ती। छोटे और मध्यम मूल्य के लेनदेन लगभग पूरी तरह से त्वरित मोबाइल QR स्कैन पर स्थानांतरित हो गए हैं, जिसने पारंपरिक क्रेडिट कार्ड के प्रभुत्व को प्रभावित किया है।
2. 🏛️ कड़े नियामक जोखिम नियम (Strict Risk Norms)
बिना गारंटी वाले कर्ज (Unsecured Lending) और कॉर्पोरेट कार्ड के उपयोग पर भारतीय रिज़र्व बैंक (RBI) के कड़े दिशानिर्देशों के बाद, बैंकों ने क्रेडिट सीमा को सख्त कर दिया है और उच्च मूल्य वाले कॉर्पोरेट कार्ड खर्चों पर अंकुश लगाया है। उदाहरण के लिए, एसबीआई कार्ड (SBI Cards) के खर्च की वृद्धि साल-दर-साल घटकर 7% रह गई, जिस पर कॉर्पोरेट खर्च में कमी और ऑनलाइन लेनदेन में गिरावट का भारी असर पड़ा।
3. 💸 प्रति कार्ड औसतन खर्च में गिरावट
हालांकि बैंक नए ग्राहकों को जोड़ने के लिए आक्रामक अभियान चला रहे हैं, लेकिन नए कार्डधारक पिछले ग्राहकों के स्तर पर खर्च नहीं कर रहे हैं। एसबीआई कार्ड का प्रति कार्ड औसतन खर्च घटकर ₹15,400 पर आ गया—जो उद्योग के औसत ₹16,400 से काफी नीचे है।
💡 उपभोक्ताओं और फिनटेक कंपनियों के लिए इसके क्या मायने हैं?
- 🎁 रिवॉर्ड प्रोग्राम में बदलाव: बिना किसी रुकावट वाले यूपीआई से मुकाबला करने के लिए, क्रेडिट कार्ड जारीकर्ताओं को बड़े लेनदेन के लिए बेहतर लाभ, यात्रा पुरस्कार (Travel Rewards) और कैशबैक कार्यक्रम पेश करने होंगे।
- 📲 यूपीआई में क्रेडिट का एकीकरण: प्लास्टिक कार्ड भले ही पीछे छूट रहे हों, लेकिन क्रेडिट (उधार) की अवधारणा खत्म नहीं हो रही है। उम्मीद है कि बैंक यूपीआई ऐप्स में सीधे क्रेडिट लाइन जोड़ने पर अधिक ध्यान केंद्रित करेंगे।
- 🎯 मात्रा से ज्यादा गुणवत्ता पर जोर: लाखों नए कार्डधारक जोड़ने से बैंकों को तब तक फायदा नहीं होगा जब तक वे कार्ड सक्रिय न हों। ध्यान केवल नए कार्ड जारी करने के बजाय सक्रिय कार्डों पर खर्च बढ़ाने पर स्थानांतरित हो रहा है।
🎯 मुख्य निष्कर्ष (Key Takeaway)
भारत की डिजिटल अर्थव्यवस्था धीमी नहीं पड़ रही है—यह केवल विकसित हो रही है। यद्यपि उपभोक्ता डिजिटल भुगतानों की सुविधा को पसंद करते हैं, पारंपरिक क्रेडिट कार्डों को अधिक तेज़ और मोबाइल-फर्स्ट विकल्पों से कड़ी प्रतिस्पर्धा का सामना करना पड़ रहा है। बैंकों और कार्ड जारीकर्ताओं के लिए सफल रणनीति केवल प्लास्टिक कार्ड बांटना नहीं, बल्कि क्रेडिट को QR कोड स्कैन करने जितना आसान बनाना होगी। 🚀
संबंधित लेख: Apple Pay बनाम UPI बनाम Google Pay बनाम PhonePe — क्या अलग है।
इन कार्डों को देखें


CardsWala Crew
क्रेडिट कार्ड विशेषज्ञ और वित्तीय लेखक