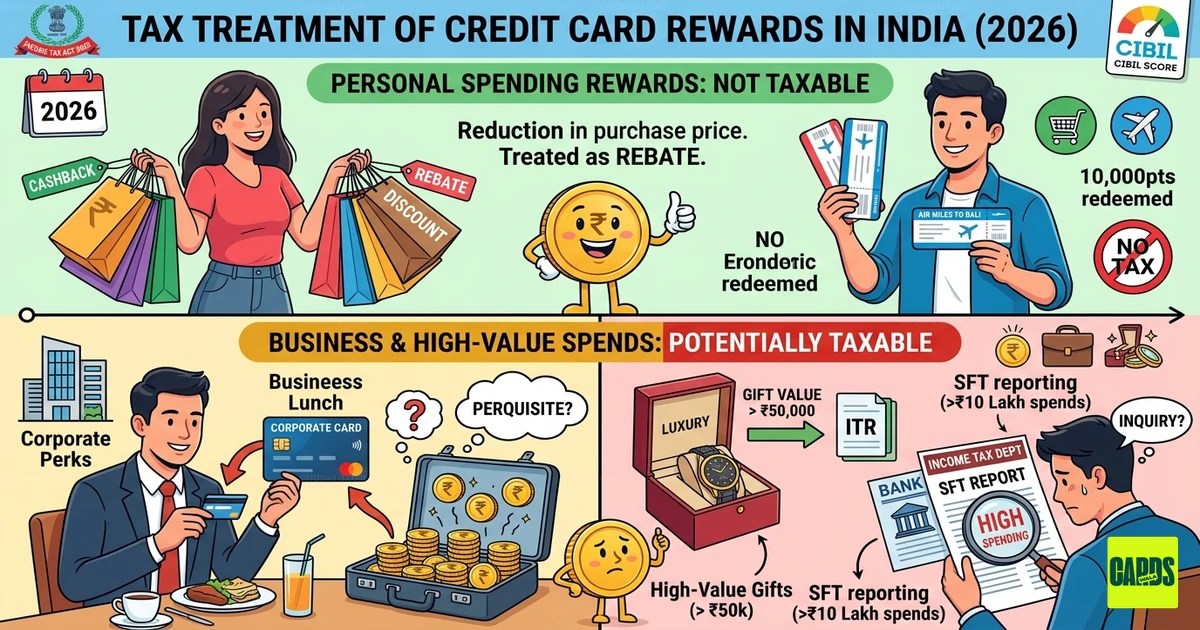
क्या भारत में क्रेडिट कार्ड रिवॉर्ड पॉइंट्स टैक्सेबल इनकम हैं? (2026 गाइड)
चाहे बाली की मुफ्त फ्लाइट ✈️ हो, ₹5,000 का अमेज़न वाउचर 🛍️ हो या सीधा कैशबैक — भारत में क्रेडिट कार्ड के रिवॉर्ड "फ्री पैसा" जैसे लगते हैं। लेकिन जैसी कहावत है, मौत और टैक्स को छोड़कर कुछ भी पक्का नहीं होता।
इनकम टैक्स एक्ट 2025 अब पूरी तरह लागू हो चुका है, और कई भारतीय कार्डधारक पूछ रहे हैं: “क्या मुझे अपने रिवॉर्ड पॉइंट्स अपने ITR में घोषित करने होंगे?” 📑
संक्षिप्त जवाब: आम तौर पर, नहीं। लेकिन कुछ "ग्रे एरिया" ऐसे हैं जिनसे आपको टैक्स अधिकारी का नोटिस मिल सकता है। 2026 के लिए यह निर्णायक गाइड प्रस्तुत है। 🇮🇳
1. 💸 सामान्य नियम: रिवॉर्ड "रिबेट" के रूप में
भारतीय कर सिद्धांतों के तहत, अधिकांश क्रेडिट कार्ड रिवॉर्ड को आय के नए स्रोत के बजाय खरीद मूल्य में कमी (रिबेट) माना जाता है।
- तर्क: अगर आप ₹50,000 में फोन खरीदते हैं और ₹2,000 कैशबैक पाते हैं, तो टैक्स विभाग इसे ऐसे देखेगा जैसे आपने फोन ₹48,000 में खरीदा।
- टैक्स प्रभाव: चूंकि आप "कमा" नहीं रहे, बल्कि सिर्फ "कम खर्च" कर रहे हैं, इसलिए व्यक्तिगत (individual) उपयोगकर्ताओं के लिए यह टैक्सेबल नहीं है। 🚫💰
2. ⚠️ रिवॉर्ड कब टैक्सेबल बन जाते हैं?
हालांकि रूटीन शॉपिंग के रिवॉर्ड सुरक्षित हैं, लेकिन इनकम टैक्स विभाग (और नए SFT रिपोर्टिंग ढांचे) इन खास परिस्थितियों को बारीकी से देख सकते हैं:
A. 💼 बिज़नेस खर्च vs. निजी लाभ
अगर आप कॉर्पोरेट कार्ड या बिज़नेस खर्चों के लिए (जिसकी भरपाई आपकी कंपनी करती है) पर्सनल कार्ड का उपयोग करते हैं, लेकिन रिवॉर्ड पॉइंट्स अपनी निजी छुट्टियों के लिए रखते हैं:
- जोखिम: मौजूदा नियमों के तहत, बिज़नेस खर्चों से मिले निजी फायदों को कर्मचारी के हाथों टैक्सेबल पेरक्विज़िट (सुविधा) माना जा सकता है।
B. 🎁 बिना खर्च वाले रिवॉर्ड
क्या आपको कार्ड स्वाइप किए बिना, सिर्फ अकाउंट खोलने पर 10,000 पॉइंट्स का "साइन-अप बोनस" मिला?
- तर्क: चूंकि कोई "खर्च" नहीं हुआ, इसलिए यह डिस्काउंट नहीं है। अगर वैल्यू काफी है, तो इसे "अन्य स्रोतों से आय" (Income from Other Sources) के रूप में वर्गीकृत किया जा सकता है।
C. 🏛️ ₹50,000 का "गिफ्ट" थ्रेशोल्ड
सेक्शन 56(2)(x) के तहत, अगर आपको गैर-रिश्तेदारों से एक वित्तीय वर्ष में ₹50,000 से ज़्यादा के "उपहार" (नकद या अन्य रूप में) मिलते हैं, तो वे टैक्सेबल हो जाते हैं।
- अगर आप पॉइंट्स किसी ऐसी ऊंची वैल्यू वाली लक्ज़री चीज़ में रिडीम करते हैं जो किसी आनुपातिक खर्च से सख्ती से जुड़ी नहीं थी, तो टैक्स ऑफिसर यह तर्क दे सकता है कि यह एक टैक्सेबल गिफ्ट है। 🎁📈
3. 🔍 हाई-वैल्यू ट्रांज़ैक्शन और SFT रिपोर्टिंग
2026 में बैंक टैक्स विभाग को रिपोर्ट करने में कहीं ज़्यादा सख्त हैं।
- थ्रेशोल्ड: अगर आपके क्रेडिट कार्ड के बिल एक साल में ₹10 लाख से ज़्यादा हो जाते हैं, तो बैंक यह स्टेटमेंट ऑफ फाइनेंशियल ट्रांज़ैक्शन्स (SFT) के ज़रिए रिपोर्ट करता है।
- जांच: अगर आपकी घोषित आय ₹8 लाख है, लेकिन आपका क्रेडिट कार्ड खर्च ₹15 लाख है (जिसे भारी रिवॉर्ड/कैशबैक से फंड किया गया), तो यह बेमेल जांच ट्रिगर कर सकता है। आपको उन "एक्स्ट्रा" फंडों के स्रोत को सही ठहराने में सक्षम होना पड़ेगा। 🧐
📝 सारांश तालिका: क्या मेरा रिवॉर्ड टैक्सेबल है?
| रिवॉर्ड का प्रकार | टैक्सेबल? | कारण |
|---|---|---|
| शॉपिंग पर कैशबैक 🛒 | ❌ नहीं | इसे डिस्काउंट/रिबेट माना जाता है। |
| एयर माइल्स (निजी) ✈️ | ❌ नहीं | यात्रा की लागत कम करना। |
| कॉर्पोरेट कार्ड की सुविधाएं 👔 | ✅ संभवतः | यह टैक्सेबल पेरक्विज़िट हो सकता है। |
| साइन-अप बोनस 🎊 | ⚠️ शायद | यह "अन्य स्रोतों से आय" हो सकता है। |
| ₹50k+ वैल्यू वाले रिवॉर्ड 💎 | ⚠️ जोखिम भरा | गिफ्ट टैक्स नियमों के दायरे में आ सकता है। |
💡 2026 में भारतीय कार्डधारकों के लिए प्रो-टिप्स
- अपना AIS चेक करें: ITR फाइल करने से पहले हमेशा अपना एनुअल इनफॉर्मेशन स्टेटमेंट (AIS) चेक करें, ताकि देख सकें कि बैंक ने कौन से ट्रांज़ैक्शन रिपोर्ट किए हैं। 📄
- रिकॉर्ड संभालकर रखें: अगर आप ज़्यादा खर्च करने वाले व्यक्ति हैं, तो अपने स्टेटमेंट संभालकर रखें। अगर IT विभाग पूछे कि आपने बिज़नेस क्लास की ट्रिप को फंड कैसे किया, तो आप साबित कर सकें कि वह जमा किए गए पॉइंट्स से हुई थी। 📂
- खर्चों को मिलाएं नहीं: SFT के रडार से बाहर रहने के लिए कंपनी की बड़ी खरीदारियों के लिए अपने पर्सनल कार्ड का उपयोग करने से बचें। 🛡️
इन कार्डों को देखें

CardsWala Crew
क्रेडिट कार्ड विशेषज्ञ और वित्तीय लेखक



