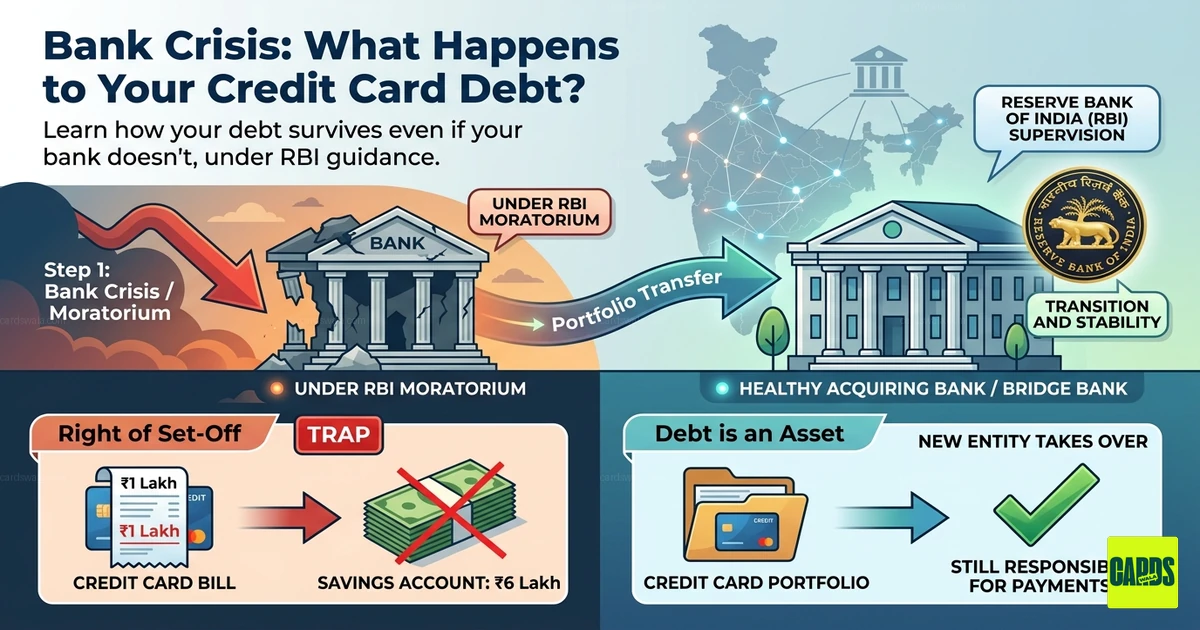
बैंक संकट: भारत में क्रेडिट कार्ड कर्ज पर क्या असर पड़ता है? 💳📉
एक दुर्लभ घटना में जब भारतीय बैंक "डूब" जाता है या RBI द्वारा प्रतिबंधात्मक व्यवस्था (moratorium) के तहत रखा जाता है, तो जमाकर्ता अपने बचत की चिंता करने लगते हैं। लेकिन क्रेडिट कार्डधारकों की प्रतिक्रिया अक्सर होती है: "अगर बैंक ही चला गया, तो मेरा कर्ज भी मिट सकता है?"
छोटा जवाब: नहीं। वास्तव में, बैंक विफलता के दौरान क्रेडिट कार्ड का प्रबंधन और भी सावधानी की मांग करता है ताकि दीर्घकालिक वित्तीय आपदा से बचा जा सके। यहाँ जानिए क्रेडिट कार्ड सेटलमेंट और बकाया कैसे काम करता है जब भारत में कोई बैंक संकट आता है।
1. आपका कर्ज "परिसंपत्ति" है (किसी और के लिए) 📂
चाहे बैंक के शारीरिक दरवाजे बंद हों, आपका क्रेडिट कार्ड बैलेंस गायब नहीं होता। कानूनी 용 में, आपका कर्ज एक receivable asset है।
- ट्रांज़िशन: अगर बैंक को दिवाला देनदार बनाया गया है या विलय किया गया है (जैसे Lakshmi Vilas Bank या YES Bank संकट), तो आपका लोन/क्रेडिट कार्ड पोर्टफोलियो आमतौर पर एक "bridge bank" या स्वस्थ acquiring bank को transfer कर दिया जाता है। 🏦
- ज़िम्मेदारी: आप वही पैसा कर्ज देते हैं। अंत में आपको भुगतान करने के निर्देश मिलेंगे। इन्हें नज़रअंदाज़ करने से नई एंटिटी द्वारा कानूनी कार्रवाई हो सकती है। ⚖️
2. DICGC नियम: "Set-Off" जाल 🪤
Deposit Insurance and Credit Guarantee Corporation (DICGC) आपके जमा पर ₹5 लाख तक का बीमा करती है। हालांकि, एक कानूनी तरकीब कहलाती है Right of Set-Off。
अगर आपके पास एक फेलियर बैंक में ₹6 लाख बचत खाता है और ₹1 लाख क्रेडिट कार्ड बिल है:
- बैंक के पास आपके कर्ज को आपके जमा के खिलाफ "set off" करने का अधिकार है।
- पूरे बीमित रकम के बजाय, बैंक पहले अपने क्रेडिट कार्ड के बकाया को घटा सकता है।
- परिणाम: आपको ₹5 लाख (बीमा सीमा) मिलेगी, और ₹1 लाख का आपका कर्ज अपनी फंसी बचत से "सेटल" कर दिया जाएगा। 💸
3. क्या आप सेटलमेंट का सौदा कर सकते हैं? 🤝
अगर बैंक बंद होने की प्रक्रिया में है, तो आप "सेटलमेंट" (जो आप कर्ज का कम भुगतान कर रहे हैं) मांगने के लिए प्रलोभन में हो सकते हैं।
- वन-टाइम सेटलमेंट (OTS): लिक्विडेटर्स जल्दी पैसा जुटाना चाहते हैं ताकि जमाकर्ताओं को भुगतान किया जा सके। वे OTS ऑफर कर सकते हैं ताकि किताबें साफ हो सकें। 📉
- CIBIL का क्रatch: भले ही बैंक विफलता के दौरान, एक सेटलमेंट credit bureaus को रिपोर्ट किया जाता है। आपकी रिपोर्ट में खाते को "Settled" के रूप में दिखाया जाएगा न कि "Closed," जो आपके क्रेडिट स्कोर को up to 7 years तक नीचे गिरा सकता है। 📉🚫
4. आपके इनाम और लाभों पर क्या होता है? 🎁
यह वह जगह है जहाँ कार्डधारक सबसे ज्यादा खोते हैं।
- इनाम अंक: अगर बैंक के संचालन को निलंबित कर दिया गया, तो आपके इनाम अंक तुरंत बेकार हो जाते हैं। उनका इस्तेमाल करें या खो दें! 🎟️
- रिफंड/चार्जबैक: अगर आप रद्द हुई उड़ान के लिए रिफंड या किसी विवादित लेनदेन की उम्मीद कर रहे थे, तो प्रक्रिया एक ब्यूरोक्रेटिक नेमोट्रॉन बन सकती है जो महीनों या वर्षों तक चल सकती है। ⏳
⚠️ भारत में क्रेडिट कार्ड उपयोगकर्ताओं के लिए Pro-Tips
- भुगतान बंद न करें: भले ही मोबाइल ऐप बंद हो, अपने भुगतान के प्रयासों के रिकॉर्ड रखें। ब्याज और दंड जारी रहेंगे। 📈
- NOC प्राप्त करें: अगर आप सेटलमेंट तक पहुँचते हैं, तो सुनिश्चित करें कि आपको एक भौतिक No Objection Certificate (NOC) मिले। बैंक बंद होने के अफरातफरी में डिजिटल रिकॉर्ड गड़बड़ा सकते हैं। 📄
- बैंक विविधीकरण: कभी भी अपने प्राथमिक बचत खाते और प्राथमिक क्रेडिट कार्ड एक ही बैंक में न रखें। इससे "set-off" से आपके पूरे वित्तीय जीवन के जमने से रोका जा सके। 🛡️
अंतिम बात 🎯
बैंक विफलता कोई "डेब्ट फ्री" कार्ड नहीं है। जबकि बैंक का भविष्य अनिश्चित हो सकता है, RBI की recovery mechanism बेहद मजबूत है। अपने क्रेडिट कार्ड के बकाया को प्राथमिकता दें क्योंकि जबकि बैंक चला जा सकता है, आपका CIBIL स्कोर स्थायी है।
इन कार्डों को देखें

CardsWala Crew
क्रेडिट कार्ड विशेषज्ञ और वित्तीय लेखक



