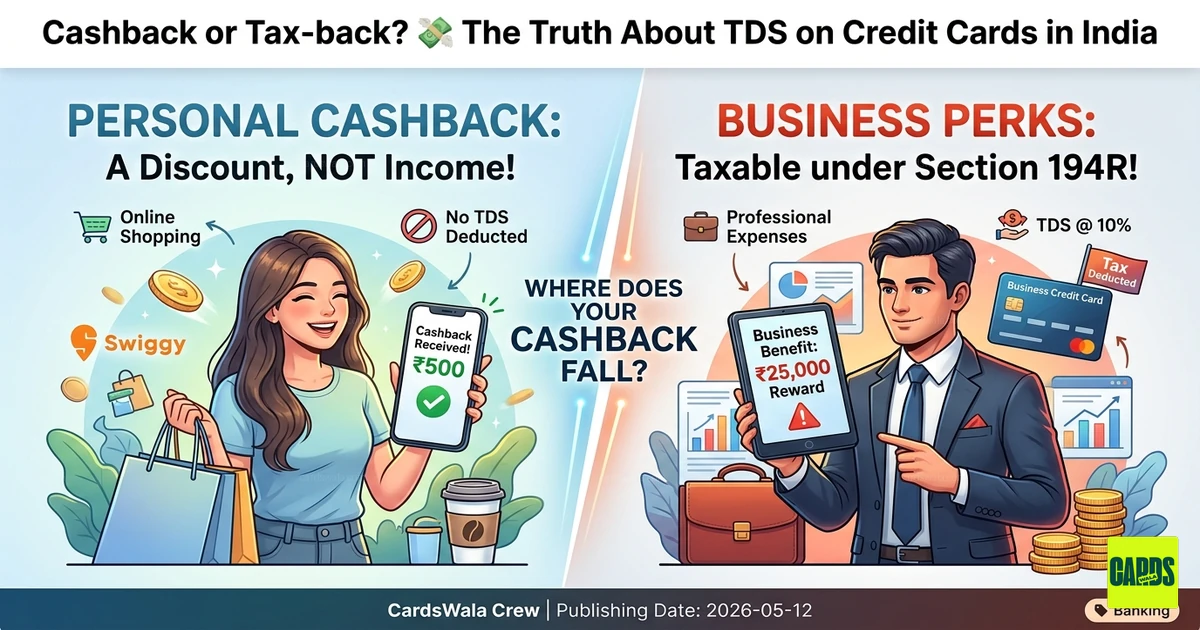
கேஷ்பேக்கா அல்லது டாக்ஸ்-பேக்கா? 💸 இந்தியாவில் கிரெடிட் கார்டுகளில் TDS பற்றிய உண்மை
நாம் அனைவரும் இதைச் சந்தித்திருப்போம்—நோட்டிஃபிகேஷன் ஒலிக்கிறது 🔔, வார இறுதி வாங்குதலில் நீங்கள் ₹500 கேஷ்பேக் ஈட்டியிருக்கிறீர்கள். இது "இலவச பணம்" போல் உணரத் தருகிறது. ஆனால் இந்திய வரிவிதிப்பின் உலகில், விதிகளின் புஸ்தகம் ஒட்டிக்கொண்டு இல்லாமல் எதுவும் உண்மையில் இலவசம் அல்ல.
2026-27 மதிப்பீட்டு ஆண்டுக்கான வருமான வரி சட்டப் புதுப்பிப்புகள் இப்போது முழு வேகத்தில் அமலில் இருப்பதால், பல கார்டு வைத்திருப்போர் கேட்கிறார்கள்: வரி அதிகாரி என் ரிவார்டுகளில் பங்கு எடுத்துக்கொள்கிறாரா? TDS (Tax Deducted at Source) தொடர்பான தற்போதைய விதிகளை ஆராய்வோம், சட்டத்தின் கண்ணில் உங்கள் கேஷ்பேக் உண்மையில் "வருவாயா" என்பதையும் காண்போம்.
1. பொது விதி: கேஷ்பேக் "வருவாய்" அல்ல, "தள்ளுபடி" 🛍️
இந்தியப் பயனர்களின் பெரும்பான்மையினருக்கு, கிரெடிட் கார்டு கேஷ்பேக்கில் TDS இல்லை.
வருமான வரித்துறை பொதுவாக கேஷ்பேக்கை ரிபேட் அல்லது விலைக் குறைப்பாக பார்க்கிறது. நீங்கள் ₹50,000-க்கு ஒரு ஸ்மார்ட்ஃபோன் வாங்கி ₹2,000 கேஷ்பேக் பெற்றால், சட்டம் அதை ₹48,000-க்கு ஃபோன் வாங்கியதாகவே பார்க்கிறது.
- வரி தாக்கம்: இது உங்கள் தனிப்பட்ட செலவில் ஒரு குறைப்பு என்பதால், இது "வருவாய்" ஆகக் கருதப்படுவதில்லை.
- TDS பொருந்துதல்: தனிநபர் பயனர்களுக்கான வழக்கமான பரிவர்த்தனை அடிப்படையிலான கேஷ்பேக்குகளில் வங்கிகள் TDS கழிப்பதில்லை.
2. ரெட் ஃப்ளாக்குகள் எழும்போது: பிரிவு 194R 🚩
நீங்கள் வணிக உரிமையாளராகவோ அல்லது தொழில் வல்லுநராகவோ இருந்தால் நிலைமை மாறும். பிரிவு 194R-ன் கீழ், வணிகம் அல்லது தொழிலிலிருந்து உருவாகும் எந்தவொரு "நன்மை அல்லது சலுகையும்", ஒரு நிதியாண்டில் ₹20,000-ஐத் தாண்டும் மதிப்புடையதாக இருந்தால் 10% TDS-க்கு உட்படுத்தப்படும்.
பிடி: தொழில் செலவுகளுக்கு பிசினஸ் கிரெடிட் கார்டை பயன்படுத்தி பெரிய கேஷ்பேக், ஆடம்பர ரிவார்டுகள் அல்லது உயர் மதிப்பு கேஜெட்களைப் பெற்றால், வங்கி இதை ஒரு வணிக நன்மையாக வகைப்படுத்தலாம். அத்தகைய சந்தர்ப்பங்களில் TDS கழிக்கப்படலாம்.
3. "பரிசு" பொறி: பிரிவு 56(2)(x) 🎁
உங்கள் கேஷ்பேக் ஒரு குறிப்பிட்ட கொள்முதலுடன் தொடர்பில்லாமல் இருந்தால்—உதாரணமாக "Refer-a-Friend" போனஸ் அல்லது சைன்-அப் ஊக்கத்தொகை—அது பரிசு ஆக வகைப்படுத்தப்படலாம்.
- வரம்பு: உறவினர்களல்லாதவர்களிடமிருந்து வரும் "பரிசுகளின்" (ரெஃபரல் கேஷ்பேக் உட்பட) மொத்த மதிப்பு ஒரு வருடத்தில் ₹50,000-ஐத் தாண்டினால், முழுத் தொகையும் வரி விதிக்கத்தக்கது.
- அறிவிப்பு: வங்கிகள் சிறிய ரெஃபரல் போனஸ்களில் அரிதாகவே TDS கழித்தாலும், ITR ஃபைல் செய்யும்போது "பிற ஆதாரங்களிலிருந்து வருவாய்" என்ற தலைப்பில் அவற்றை அறிவிக்க சட்டப்படி நீங்கள் கடமைப்பட்டுள்ளீர்கள்.
விரைவான ஒப்பீடு: ரிவார்டுகள் vs. யதார்த்தம் 📊
| ரிவார்டு வகை | TDS கழிக்கப்படுமா? | வரி விதிக்கத்தக்கதா? |
|---|---|---|
| ஆன்லைன் ஷாப்பிங் கேஷ்பேக் 🛒 | இல்லை | இல்லை (இது ஒரு தள்ளுபடி) |
| ரிவார்டு பாயிண்ட்கள்/ஏர் மைல்ஸ் ✈️ | இல்லை | பொதுவாக இல்லை |
| ரெஃபரல் போனஸ் 🤝 | இல்லை | ஆம் (மொத்த பரிசுகள் > ₹50k/வருடம் என்றால்) |
| பிசினஸ் கார்டு சலுகைகள் 💼 | ஆம் | பிரிவு 194R-ன் கீழ் > ₹20k என்றால் |
"மேன்யுஃபேக்சர்ட் ஸ்பெண்டிங்" பற்றி எச்சரிக்கை ⚠️
2026-ல், வருமான வரித்துறையின் AI அமைப்புகள் இதுவரை இல்லாத அளவுக்கு மேம்பட்டுள்ளன. நீங்கள் பணத்தை "சைக்கிள்" செய்தால் (உதாரணமாக, ரிவார்டுகளை ஈட்டுவதற்காக மட்டும் ஒரு ரெண்டல் பிளாட்ஃபார்மில் நண்பருக்கு கிரெடிட் கார்டு மூலம் பணம் செலுத்துதல்), மற்றும் உங்கள் கிரெடிட் கார்டு செலவுகள் உங்கள் அறிவிக்கப்பட்ட வருவாயுடன் ஒப்பிடத்தகாத அளவுக்கு அதிகமாக இருந்தால், அனுவல் இன்ஃபர்மேஷன் ஸ்டேட்மென்ட் (AIS) வழியாக தானியங்கி ஆய்வு நோட்டீஸ் தூண்டப்படலாம்.
தங்க விதி: தேவையற்ற வரிச் சிக்கல்களைத் தவிர்க்க, உங்கள் தனிப்பட்ட மற்றும் வணிகச் செலவுகளைத் தனித்தனியாக வைத்திருங்கள்.
இறுதித் தீர்ப்பு 🧐
வழக்கமான ஷாப்பருக்கு, உங்கள் ₹50 Swiggy கேஷ்பேக் பாதுகாப்பானது. அதை அறிவிக்கத் தேவையில்லை, TDS-உம் கழிக்கப்படாது. இருப்பினும், வணிகச் செலவுகள் மூலம் லட்சக்கணக்கான ரிவார்டுகளை ஈட்டும் "பவர் யூஸர்" ஆக இருந்தால், உங்கள் Form 26AS-ஐச் சரிபார்க்கவும், ஒரு வரி நிபுணரை அணுகவும் நேரமாகிறது.
*பொறுப்புத் துறப்பு: வரிச் சட்டங்கள் மாறக்கூடும். CBDT-ன் சமீபத்திய சுற்றறிக்கைகளைக் குறிப்பிடவும் அல்லது குறிப்பிட்ட ஆலோசனைக்கு ஒரு சார்ட்டர்ட் அக்கவுண்டன்ட்டை அணுகவும்.
இந்தக் கார்டுகளைப் பாருங்கள்

CardsWala Crew
கிரெடிட் கார்டு நிபுணர் & நிதி எழுத்தாளர்



