💳 கிரெடிட் கார்டு செலவு அதிகரிக்கிறது, ஆனால் வங்கிகளின் வருமானம் குறைகிறது: ஏன் தெரியுமா?
இந்தியாவில் கிரெடிட் கார்டு சந்தை வேகமாக வளர்ந்து வருகிறது. அதிகமான மக்கள் கிரெடிட் கார்டுகளைப் பெறுகிறார்கள், அவற்றின் மூலம் அதிகமாக செலவு செய்கிறார்கள். ஆன்லைன் ஷாப்பிங் முதல் டிராவல், டைனிங் வரை பல்வேறு செலவுகளுக்கு கிரெடிட் கார்டுகள் பயன்படுத்தப்படுகின்றன.
ஆனால் இந்த வளர்ச்சியில் ஒரு சுவாரஸ்யமான மாற்றம் ஏற்பட்டுள்ளது.
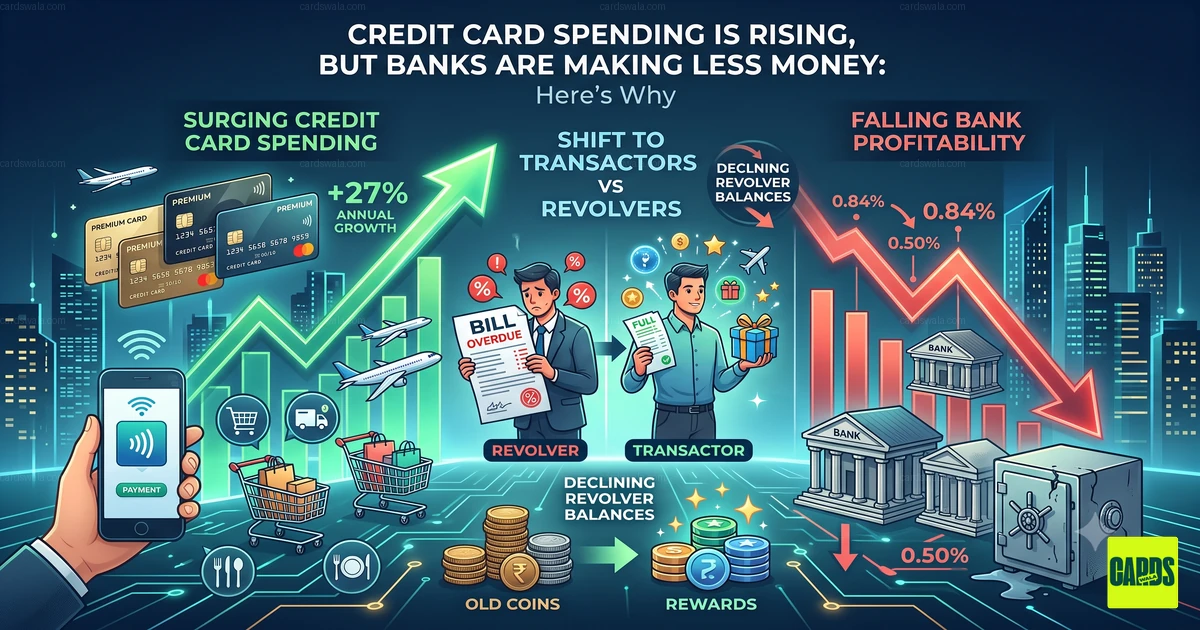
📈 கிரெடிட் கார்டு மூலம் செய்யப்படும் செலவு அதிகரித்து வருகிறது. ஆனால் வங்கிகளுக்கு கிரெடிட் கார்டுகள் மூலம் கிடைக்கும் லாபம் குறைந்து வருகிறது.
முதலில் இது கொஞ்சம் முரண்பாடாகத் தோன்றலாம். வாடிக்கையாளர்கள் அதிகமாக செலவு செய்கிறார்கள் என்றால், வங்கிகளின் வருமானமும் அதிகரிக்க வேண்டுமல்லவா?
அவசியமில்லை.
இதற்கான முக்கிய காரணம் வாடிக்கையாளர்களின் பயன்பாட்டு முறையில் ஏற்பட்டுள்ள மாற்றம். இந்தியர்கள் இப்போது கிரெடிட் கார்டுகளை கடன் வாங்குவதற்காக பயன்படுத்துவதை விட, பணம் செலுத்தவும் Rewards பெறவும் அதிகமாக பயன்படுத்துகிறார்கள்.
இந்த மாற்றம் கிரெடிட் கார்டு தொழிலின் முழு Business Model-ஐயும் மாற்றி வருகிறது.
💰 வங்கிகள் கிரெடிட் கார்டுகள் மூலம் எப்படி பணம் சம்பாதிக்கின்றன?
கிரெடிட் கார்டு Business எப்படி மாறி வருகிறது என்பதைப் புரிந்துகொள்ள, முதலில் வங்கிகள் கிரெடிட் கார்டுகள் மூலம் எப்படி வருமானம் ஈட்டுகின்றன என்பதைப் பார்க்கலாம்.
வங்கிகளுக்கு பல்வேறு வருமான வழிகள் உள்ளன:
- 💳 நிலுவையில் இருக்கும் தொகைக்கு வசூலிக்கப்படும் வட்டி
- 📆 வாங்கிய பொருட்களை EMI-ஆக மாற்றும்போது கிடைக்கும் வட்டி
- 🏪 Merchant மற்றும் Interchange மூலம் கிடைக்கும் வருமானம்
- 💵 Annual Fee மற்றும் பிற Card Fees
- 🤝 Partnership மற்றும் Co-branded Cards மூலம் கிடைக்கும் வருமானம்
ஆனால் வங்கிகளுக்கு அதிக வருமானம் தரக்கூடிய வாடிக்கையாளர்களில் ஒருவர் Revolver.
🔄 Credit Card Revolver என்றால் என்ன?
ஒரு வாடிக்கையாளர் தனது முழு கிரெடிட் கார்டு பில் தொகையையும் Due Date-க்குள் செலுத்தாமல், ஒரு பகுதியை அடுத்த மாதத்திற்கு Carry Forward செய்தால், அவர் பொதுவாக Revolver என்று அழைக்கப்படுகிறார்.
உதாரணமாக, நீங்கள் உங்கள் கிரெடிட் கார்டில் ₹50,000 செலவு செய்திருக்கிறீர்கள் என்று வைத்துக்கொள்வோம்.
Due Date-க்குள் முழு ₹50,000 தொகையையும் செலுத்தினால், பொதுவாக அந்த செலவுக்கு வட்டி செலுத்த வேண்டியதில்லை.
ஆனால் நீங்கள் ஒரு பகுதியை மட்டும் செலுத்தி, மீதமுள்ள தொகையை அடுத்த மாதத்திற்கு Carry Forward செய்தால், அந்த நிலுவைத் தொகைக்கு வங்கி வட்டி வசூலிக்கலாம்.
இதன் மூலமே கிரெடிட் கார்டு நிறுவனங்களுக்கும் வங்கிகளுக்கும் கணிசமான வருமானம் கிடைக்கிறது.
ஆனால் பிரச்சனை என்னவென்றால், இப்போது குறைவான வாடிக்கையாளர்களே இதைச் செய்கிறார்கள்.
📉 இந்தியர்கள் கிரெடிட் கார்டு Balance-ஐ குறைவாக Carry Forward செய்கிறார்கள்
Bernstein மேற்கோள் காட்டிய Industry Data-வின்படி, Revolver Balances மற்றும் EMI Loans தற்போது வருடாந்திர Credit Card Spending-ல் சுமார் 11% மட்டுமே உள்ளன.
சில ஆண்டுகளுக்கு முன்பு இது சுமார் 21% ஆக இருந்தது.
அதே நேரத்தில், FY2021-22 முதல் FY2025-26 வரை Credit Card Spending ஆண்டுக்கு சுமார் 27% என்ற வேகத்தில் வளர்ந்துள்ளது.
அதாவது இரண்டு முற்றிலும் மாறுபட்ட Trends காணப்படுகின்றன:
Credit Card Spending → 📈 அதிகரிக்கிறது
Interest-Earning Balances → 📉 Spending-ஐ ஒப்பிடும்போது குறைகிறது
இதுதான் Credit Cards வங்கிகளுக்கு முன்பை விட குறைவான லாபகரமான Business ஆக மாறுவதற்கான முக்கிய காரணம்.
🧾 வாடிக்கையாளர்கள் ""Transactors"" ஆக மாறுகிறார்கள்
இந்திய Credit Card Customer-ன் பயன்பாட்டு முறை படிப்படியாக மாறி வருகிறது.
முன்பு பலர் Credit Card-ஐ Short-Term Loan அல்லது கடன் பெறுவதற்கான ஒரு வழியாக பயன்படுத்தினர்.
இப்போது பல வாடிக்கையாளர்கள் Credit Card-ஐ Payment மற்றும் Rewards Tool ஆக பயன்படுத்துகிறார்கள்.
இத்தகைய வாடிக்கையாளர்கள் பொதுவாக Transactors என்று அழைக்கப்படுகிறார்கள்.
அவர்கள் Credit Card மூலம் செலவு செய்துவிட்டு, ஒவ்வொரு மாதமும் முழு Bill-ஐயும் செலுத்துகிறார்கள்.
ஏன்?
ஏனெனில் அவர்களுக்கு பல்வேறு Benefits கிடைக்கின்றன:
- 🎁 Cashback
- ⭐ Reward Points
- ✈️ Air Miles
- 🏨 Hotel Rewards
- 🍽️ Dining Offers
- 🛫 Airport Lounge Access
- 🛍️ Shopping Discounts
முழு Credit Card Bill-ஐ சரியான நேரத்தில் செலுத்திவிட்டால், இந்த Benefits-ஐ பெறுவதற்காக Credit Card Interest செலுத்த வேண்டியதில்லை.
வாடிக்கையாளருக்கு இது மிகவும் பயனுள்ளதாக இருக்கிறது.
ஆனால் வங்கியைப் பொறுத்தவரை, இதன் அர்த்தம் ஒரு முக்கியமான வருமானம் — Interest Income — குறைந்து வருகிறது என்பதாகும்.
🏦 HDFC Bank-லும் இதன் தாக்கம் தெரிகிறது
வாடிக்கையாளர்களின் இந்த மாற்றமான பழக்கம் இந்தியாவின் மிகப்பெரிய Credit Card Issuers-களிலும் தெரிகிறது.
HDFC Bank-ன் Credit Card Advances-to-Spends Ratio தற்போது சுமார் 17% ஆக உள்ளது. FY2018-19ல் இது சுமார் 27% ஆக இருந்தது.
Bernstein-ன் கருத்துப்படி, Interest-Earning Credit Card Advances குறைந்துள்ளதால், வங்கியின் Credit Card Portfolio Yield-லும் சுமார் 50–60 Basis Points அளவுக்கு தாக்கம் ஏற்பட்டுள்ளது.
எளிமையாகச் சொன்னால், HDFC Bank Credit Cards மூலம் செய்யப்படும் Spending இன்னும் வேகமாக வளர்ந்து வருகிறது.
ஆனால் அந்த Spending-ல் குறைந்த அளவே Interest-Earning Credit ஆக மாறுகிறது.
💳 SBI Cards-லும் இதே போன்ற Trend
SBI Cards இதற்கு மற்றொரு நல்ல உதாரணம்.
June Quarter-ல் SBI Cards மூலம் செய்யப்பட்ட Retail Spending ஆண்டுக்கு ஆண்டு 14% அதிகரித்து ₹94,033 கோடியாக உயர்ந்தது.
ஆனால் Receivables சுமார் 3% மட்டுமே அதிகரித்து ₹58,269 கோடியாக இருந்தது.
இதைவிட முக்கியமாக, Interest Income சுமார் 3% குறைந்து ₹2,421 கோடியாக இருந்தது.
Revolving Balances-ல் ஏற்பட்டுள்ள சரிவு இன்னும் தெளிவாகத் தெரிகிறது.
🔄 மார்ச் 2020-ல், Revolvers SBI Cards-ன் Receivables-ல் சுமார் 40% ஆக இருந்தனர்.
இப்போது அந்த அளவு சுமார் 22% ஆக குறைந்துள்ளது.
EMI Loans-ஐ சேர்த்தாலும் Interest-Earning Receivables சுமார் 55% ஆகவே உள்ளன. ஒரு வருடத்திற்கு முன்பு இது 60% ஆக இருந்தது.
அதனால் SBI Cards, Revolving Credit-ல் ஏற்பட்டுள்ள சரிவை சமாளிக்க EMI Conversions-ஐ அதிகரிப்பதிலும் கவனம் செலுத்துகிறது.
📊 ஒவ்வொரு ரூபாய் செலவிலும் வங்கிகளின் லாபம் குறைகிறது
இந்த முழு விவகாரத்திலும் மிகவும் சுவாரஸ்யமான எண்ணிக்கை, Credit Card Spending மூலம் வங்கிகளுக்கு கிடைக்கும் Profit.
Bernstein-ன் மதிப்பீட்டின்படி, Credit Card மூலம் செலவிடப்படும் ஒவ்வொரு ₹1-க்கும் வங்கிகளுக்கு கிடைக்கும் Profit FY2025-26ல் சுமார் 0.50% ஆக குறைந்துள்ளது.
FY2016-17ல் இது 0.84% ஆக இருந்தது.
FY2028-29க்குள் இந்த எண்ணிக்கை மேலும் குறைந்து சுமார் 0.43% ஆகலாம் என்று Bernstein எதிர்பார்க்கிறது.
அதாவது Credit Card Spending வேகமாக அதிகரித்தாலும், ஒவ்வொரு ரூபாய் Spending-லிருந்தும் வங்கிகளுக்கு முன்பு கிடைத்த அளவுக்கு இப்போது லாபம் கிடைப்பதில்லை.
🤔 ஏன் இப்படி நடக்கிறது?
பதில் மிகவும் எளிது.
வாடிக்கையாளர்கள் அதிகமாக செலவு செய்கிறார்கள். ஆனால் Credit Card மூலம் குறைவாகவே கடன் வாங்குகிறார்கள்.
Credit Card Business-ல் Interest Income ஒரு முக்கியமான வருமான ஆதாரமாக இருப்பதால், இது வங்கிகளுக்கு சவாலாக மாறியுள்ளது.
💡 வாடிக்கையாளர்கள் ஏன் குறைவாக Revolve செய்கிறார்கள்?
இதற்கு ஒரே ஒரு காரணம் இல்லை.
1️⃣ Financial Awareness அதிகரித்து வருகிறது
Credit Card Debt எவ்வளவு விலை உயர்ந்ததாக இருக்கலாம் என்பதை வாடிக்கையாளர்கள் இப்போது அதிகமாகப் புரிந்துகொண்டுள்ளனர்.
Credit Card Interest Rates அதிகமாக இருக்கக்கூடும். எனவே முழு Bill-ஐ செலுத்தும் திறன் உள்ளவர்கள் Balance-ஐ Carry Forward செய்வதைத் தவிர்க்கிறார்கள்.
2️⃣ கடன் பெறுவதற்கு அதிகமான வழிகள் உள்ளன
இப்போது வாடிக்கையாளர்களுக்கு Personal Loans, Consumer Durable Loans, EMI Facilities மற்றும் பல்வேறு Digital Credit Products போன்ற பல மாற்று வழிகள் உள்ளன.
பல மாதங்களுக்கு கடன் தேவைப்பட்டால், Credit Card Balance-ஐ Revolve செய்வதைவிட Personal Loan அல்லது Structured EMI Product சிறந்த தேர்வாக இருக்கலாம்.
3️⃣ Credit Cards இப்போது Rewards Products ஆக மாறிவிட்டன
இது மிகப்பெரிய மாற்றங்களில் ஒன்றாகும்.
பல வாடிக்கையாளர்கள் பல Credit Cards வைத்திருப்பதற்கான முக்கிய காரணம் அதிக Credit Limit அல்ல.
அது Rewards Ecosystem.
ஒருவர் Grocery செலவுகளுக்கு ஒரு Card, Online Shopping-க்கு இன்னொரு Card, Travel-க்கு வேறு ஒரு Card, Fuel-க்கு இன்னொரு Card என பயன்படுத்தலாம்.
இதன் நோக்கம் Cashback, Reward Points அல்லது Miles-ஐ அதிகப்படுத்துவதாகும்.
4️⃣ வங்கிகளும் Customer Selection-ல் கவனம் செலுத்துகின்றன
வங்கிகள் இப்போது யாருக்கு Credit Card வழங்க வேண்டும் என்பதில் அதிக கவனம் செலுத்துகின்றன.
சிறந்த Credit Profile மற்றும் அதிக Spending Potential உள்ள வாடிக்கையாளர்களை பெறுவதில் அதிக முக்கியத்துவம் கொடுக்கப்படுகிறது.
இது Asset Quality-க்கு நல்லதாக இருக்கலாம்.
ஆனால் தொடர்ந்து Credit Card Balance-ஐ Carry Forward செய்யும் வாடிக்கையாளர்களின் எண்ணிக்கை குறைவாக இருக்கலாம் என்பதையும் இது குறிக்கிறது.
📈 இது Credit Card Users-க்கு மோசமான செய்தியா?
அவசியமில்லை.
உண்மையில், Responsible Credit Card Users-க்கு இது நல்ல செய்தியாக இருக்கலாம்.
வாடிக்கையாளர்கள் தங்கள் Credit Cards மூலம் அதிகமாக செலவு செய்ய வேண்டும் என்று வங்கிகள் இன்னும் விரும்புகின்றன.
இதனால் வங்கிகளுக்கு இடையிலான Competition தொடர்ந்து அதிகமாக இருக்கலாம்.
இதன் மூலம் வாடிக்கையாளர்களுக்கு கிடைக்கக்கூடியவை:
- 🎁 சிறந்த Welcome Offers
- 💰 Cashback Campaigns
- ⭐ அதிக Reward Points
- ✈️ Travel Benefits
- 🏨 Hotel Partnerships
- 🛫 Airport Lounge Access
- 🎯 Milestone Benefits
ஆனால் இங்கே ஒரு முக்கியமான விஷயம் இருக்கிறது.
வங்கிகள் தங்களது Credit Card Business-ஐ லாபகரமாக வைத்திருக்க வேண்டும்.
Revolvers-ல் இருந்து கிடைக்கும் Interest Income தொடர்ந்து குறைந்தால், வங்கிகள் தங்களது வருமானத்தை அதிகரிக்க வேறு வழிகளைத் தேடலாம்.
இதனால் பின்வரும் விஷயங்களில் மாற்றங்கள் வரலாம்:
- Reward Rates
- Cashback Caps
- Annual Fees
- Milestone Benefits
- Lounge Access
- Merchant Offers
- Reward Exclusions
கடந்த சில ஆண்டுகளில் பல வங்கிகள் தங்களது Reward Structures-ல் மாற்றங்களைச் செய்துள்ளன.
🔮 இந்தியாவில் Credit Cards-ன் எதிர்காலம் என்ன?
இந்திய Credit Card Industry தொடர்ந்து வேகமாக வளர வாய்ப்பு உள்ளது.
ஆனால் அதன் Business Model மாறிக்கொண்டிருக்கிறது.
பழைய Model பெரும்பாலும் இப்படித்தான் இருந்தது:
Card வழங்கு → Spending-ஐ அதிகரிக்கச் செய் → Interchange மற்றும் பிற Fees மூலம் வருமானம் பெறு → Revolving Customers மூலம் Interest சம்பாதி.
புதிய Model படிப்படியாக இப்படியாக மாறுகிறது:
High-Quality Customers-ஐ இணைத்துக்கொள் → Spending-ஐ அதிகரிக்கச் செய் → Customer Engagement-ஐ அதிகரிக்கச் செய் → Payments, Fees, EMI மற்றும் பிற Financial Products மூலம் வருமானம் பெறு.
இது ஒரு பெரிய மாற்றமாகும்.
Revolvers குறைந்து வருவது மக்கள் Credit Cards-ஐ குறைவாக பயன்படுத்துகிறார்கள் என்று அர்த்தமல்ல.
மாறாக, அதற்கு நேர்மாறான நிலையே உருவாகி வருகிறது.
மக்கள் Credit Cards-ஐ அதிகமாகப் பயன்படுத்துகிறார்கள், ஆனால் வேறு விதமாகப் பயன்படுத்துகிறார்கள்.
🧠 Credit Card Users என்ன செய்ய வேண்டும்?
வாடிக்கையாளர்களுக்கான முக்கியமான Takeaway மிகவும் எளிதானது.
ஒவ்வொரு மாதமும் உங்கள் முழு Credit Card Bill-ஐ செலுத்த முடிந்தால், சரியான Credit Card-ஐ பயன்படுத்துவது மிகவும் பயனுள்ளதாக இருக்கும்.
உதாரணமாக, நீங்கள் ஒவ்வொரு மாதமும் ₹1 லட்சத்தை Credit Card மூலம் செலவு செய்கிறீர்கள் என்றால், சரியான Cashback அல்லது Rewards Credit Card-ஐ தேர்வு செய்வதன் மூலம் ஒரு வருடத்தில் ஆயிரக்கணக்கான ரூபாய் மதிப்புள்ள Benefits-ஐ பெற முடியும்.
ஆனால் Rewards பெறுவதற்காக மட்டும் அதிகமாக செலவு செய்ய வேண்டாம்.
மிக முக்கியமாக:
⚠️ Rewards பெறுவதற்காக மட்டும் Credit Card Balance-ஐ Carry Forward செய்யாதீர்கள்
சில நூறு அல்லது ஆயிரம் ரூபாய் Cashback எளிதில் பயனற்றதாகிவிடும், உங்கள் Outstanding Balance மீது அதிக Interest செலுத்த வேண்டிய நிலை ஏற்பட்டால்.
🏁 Bottom Line
இந்தியாவின் Credit Card Spending தொடர்ந்து வேகமாக வளர்ந்து வருகிறது.
ஆனால் இந்தியர்கள் Credit Cards-ஐ பயன்படுத்தும் விதத்தில் பெரிய மாற்றம் ஏற்பட்டுள்ளது.
📈 Spending அதிகரிக்கிறது.
🔄 Revolving Balances குறைகின்றன.
💰 Interest Income மீது அழுத்தம் அதிகரிக்கிறது.
🎁 Rewards மற்றும் Payment Benefits-ன் முக்கியத்துவம் அதிகரிக்கிறது.
வங்கிகளைப் பொறுத்தவரை, இதன் அர்த்தம் பாரம்பரிய Revolver-Based Credit Card Model முன்பு இருந்த அளவுக்கு லாபகரமானதாக இல்லை என்பதாகும்.
அதே நேரத்தில், ஒவ்வொரு மாதமும் முழு Credit Card Bill-ஐ செலுத்தும் வாடிக்கையாளர்களுக்கு இந்த மாற்றம் ஒரு நல்ல வாய்ப்பாக இருக்கலாம்.
வங்கிகள் சிறந்த மற்றும் அதிகம் செலவு செய்யும் வாடிக்கையாளர்களுக்காக போட்டியிடும் நிலையில், Cashback Credit Cards, Reward Credit Cards, Travel Cards மற்றும் Premium Credit Cards ஆகியவற்றில் மேலும் பல புதிய Offers மற்றும் Features வரக்கூடும்.
எனவே இந்தியாவின் Credit Card Boom-ன் அடுத்த கட்டம் வெறும் எத்தனை புதிய Cards வழங்கப்பட்டுள்ளன என்பதில் மட்டும் இருக்காது.
மாறாக, வாடிக்கையாளர்கள் எவ்வளவு செலவு செய்கிறார்கள், அவர்கள் எவ்வளவு Loyal-ஆக இருக்கிறார்கள், மேலும் Revolving Debt-ஐ அதிகமாக நம்பாமல் அந்த Spending-ஐ வங்கிகள் எவ்வளவு திறமையாக Monetise செய்ய முடிகிறது என்பதில்தான் இருக்கும்.
இந்தக் கார்டுகளைப் பாருங்கள்

CardsWala Crew
கிரெடிட் கார்டு நிபுணர் & நிதி எழுத்தாளர்



