💳 ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಲೆಗಳು: ನೆಗೆಟಿವ್ ಅಮಾರ್ಟೈಸೇಶನ್ ಎಂದರೇನು ಮತ್ತು ಆರ್ಬಿಐ ಏಕೆ ಮಧ್ಯಪ್ರವೇಶಿಸಿತು?
ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಸ್ಟೇಟ್ಮೆಂಟ್ ಅನ್ನು ನೋಡಿ ಬ್ಯಾಲೆನ್ಸ್ ಏಕೆ ಕಡಿಮೆಯಾಗುತ್ತಿಲ್ಲ ಎಂದು ಎಂದಾದರೂ ಯೋಚಿಸಿದ್ದೀರಾ - ನೀವು "ಕನಿಷ್ಠ ಮೊತ್ತವನ್ನು" ಪಾವತಿಸುತ್ತಿದ್ದರೂ ಸಹ - ನೀವು ಹಣಕಾಸಿನ ದೈತ್ಯನನ್ನು ಎದುರಿಸಿದ್ದೀರಿ.
ಬ್ಯಾಂಕಿಂಗ್ ಜಗತ್ತಿನಲ್ಲಿ, ಇದನ್ನು ನೆಗೆಟಿವ್ ಅಮಾರ್ಟೈಸೇಶನ್ ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ. ಇದು ಸಂಕೀರ್ಣ ಪರಿಭಾಷೆಯಂತೆ ಧ್ವನಿಸಿದರೂ, ಇದು ವಾಸ್ತವವಾಗಿ ಜೀವನಪೂರ್ತಿ ಸಾಲಕ್ಕೆ ಕಾರಣವಾಗಬಹುದಾದ ಸರಳ (ಮತ್ತು ಅಪಾಯಕಾರಿ) ಗಣಿತದ ಸಮಸ್ಯೆಯಾಗಿದೆ. ಅದು ಏನು, ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ ಆಫ್ ಇಂಡಿಯಾ (ಆರ್ಬಿಐ) ಅದನ್ನು ಏಕೆ ನಿಷೇಧಿಸಲು ನಿರ್ಧರಿಸಿತು ಮತ್ತು ಅದು ನಿಮ್ಮ ವ್ಯಾಲೆಟ್ ಮೇಲೆ ಹೇಗೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ ಎಂಬುದರ ವಿಭಜನೆ ಇಲ್ಲಿದೆ.
🧐 ನೆಗೆಟಿವ್ ಅಮಾರ್ಟೈಸೇಶನ್ ಎಂದರೇನು?
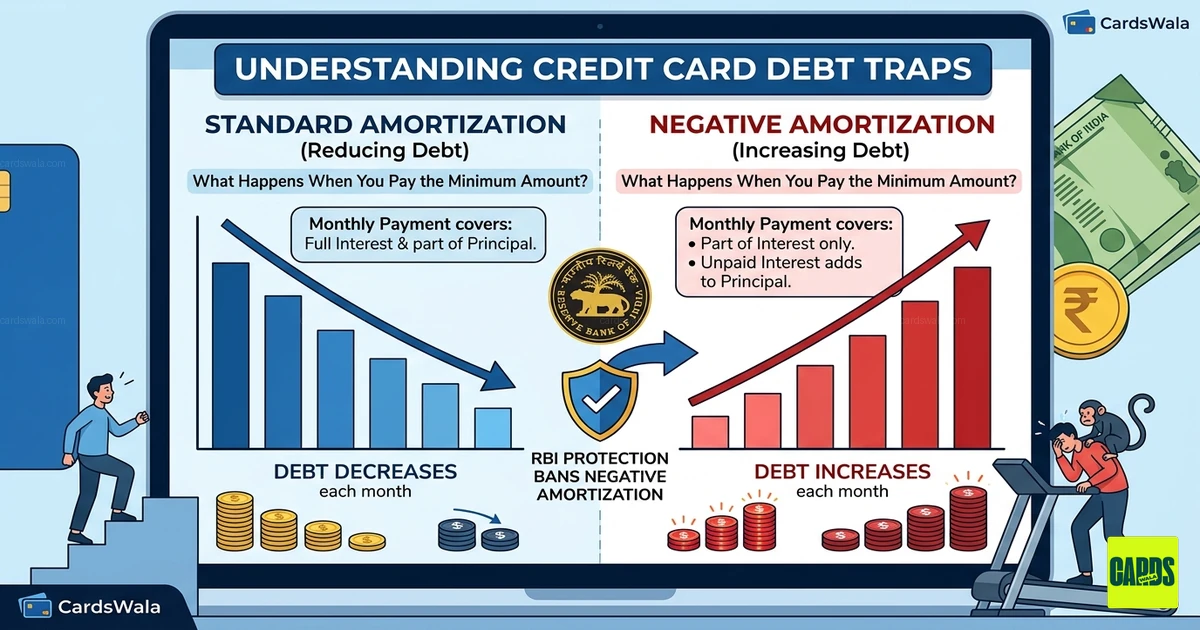
"ನೆಗೆಟಿವ್" ಅಮಾರ್ಟೈಸೇಶನ್ ಅನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು, ಮೊದಲು ಅಮಾರ್ಟೈಸೇಶನ್ ಅನ್ನು ನೋಡೋಣ. ಸಾಮಾನ್ಯವಾಗಿ, ನೀವು ಸಾಲವನ್ನು ಮರುಪಾವತಿ ಮಾಡಿದಾಗ, ನಿಮ್ಮ ಪಾವತಿಯು ಆ ತಿಂಗಳ ಬಡ್ಡಿ ಮತ್ತು ಸ್ವಲ್ಪ ಅಸಲನ್ನು ಒಳಗೊಳ್ಳುತ್ತದೆ. ಕಾಲಾನಂತರದಲ್ಲಿ, ನಿಮ್ಮ ಸಾಲವು ಶೂನ್ಯವನ್ನು ತಲುಪುವವರೆಗೆ ಕುಗ್ಗುತ್ತದೆ. 📉
ನೆಗೆಟಿವ್ ಅಮಾರ್ಟೈಸೇಶನ್ ನಿಮ್ಮ ಮಾಸಿಕ ಪಾವತಿಯು ತುಂಬಾ ಕಡಿಮೆಯಾಗಿದ್ದು ಅದು ನೀವು ಬಾಕಿ ಇರುವ ಬಡ್ಡಿಯನ್ನು ಸಹ ಕವರ್ ಮಾಡುವುದಿಲ್ಲ ಆಗ ಸಂಭವಿಸುತ್ತದೆ.
🧮 ಗಣಿತ ಹೇಗೆ ಕೆಲಸ ಮಾಡುತ್ತದೆ
ನೀವು ಕಾರ್ಡ್ನಲ್ಲಿ ₹1,00,000 ಬಾಕಿ ಇದ್ದೀರಿ ಮತ್ತು ಮಾಸಿಕ ಬಡ್ಡಿ ₹3,000 ಎಂದು ಕಲ್ಪಿಸಿಕೊಳ್ಳಿ.
- ಸನ್ನಿವೇಶ: ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ನಿಮ್ಮ "ಮಿನಿಮಮ್ ಅಮೌಂಟ್ ಡ್ಯೂ" ಅನ್ನು ಕೇವಲ ₹2,000 ಎಂದು ಹೊಂದಿಸುತ್ತದೆ.
- ಪರಿಣಾಮ: ನೀವು ₹3,000 ಬಡ್ಡಿಯನ್ನು ಸಹ ಕವರ್ ಮಾಡದ ಕಾರಣ, ಉಳಿದ ₹1,000 ಅನ್ನು ನಿಮ್ಮ ಮೂಲ ಸಾಲಕ್ಕೆ ಸೇರಿಸಲಾಗುತ್ತದೆ.
- ದುಃಸ್ವಪ್ನ: ಮುಂದಿನ ತಿಂಗಳು, ನಿಮಗೆ ₹1,01,000 ಮೇಲೆ ಬಡ್ಡಿಯನ್ನು ವಿಧಿಸಲಾಗುತ್ತದೆ. ನೀವು ಪಾವತಿಗಳನ್ನು ಮಾಡುತ್ತಿರುವುದರಿಂದ ನಿಮ್ಮ ಸಾಲವು ಬೆಳೆಯುತ್ತಿದೆ. 📈⚠️
ಬಾಟಮ್ ಲೈನ್: ನೀವು ಪ್ರತಿ ತಿಂಗಳು ಬ್ಯಾಂಕ್ಗೆ ಹಣವನ್ನು ಪಾವತಿಸುತ್ತಿದ್ದೀರಿ, ಆದರೂ ನೀವು ಸಾಲದಲ್ಲಿ ಆಳವಾಗಿ ಹೋಗುತ್ತಿದ್ದೀರಿ. ನೀವು ಓಡುವುದಕ್ಕಿಂತ ವೇಗವಾಗಿ ಚಲಿಸುವ ಕೆಳಗಿನ-ಎಸ್ಕಲೇಟರ್ ಅನ್ನು ಓಡಲು ಪ್ರಯತ್ನಿಸಿದಂತೆ.
🚫 ಆರ್ಬಿಐ ಈ ಅಭ್ಯಾಸವನ್ನು ಏಕೆ ನಿಷೇಧಿಸಿತು
ವರ್ಷಗಳವರೆಗೆ, ಕೆಲವು ಬ್ಯಾಂಕ್ಗಳು ಗ್ರಾಹಕರನ್ನು ಅನಿರ್ದಿಷ್ಟವಾಗಿ ಕ್ರೆಡಿಟ್ ಅನ್ನು ರಿವಾಲ್ವ್ ಮಾಡಲು "ಕಡಿಮೆ ಕನಿಷ್ಠ ಪಾವತಿಗಳನ್ನು" ಬಳಸಿದವು. 2022 ರಲ್ಲಿ, ಆರ್ಬಿಐ ಈ ಅಭ್ಯಾಸವನ್ನು ಸ್ವಚ್ಛಗೊಳಿಸಲು ಮಾಸ್ಟರ್ ನಿರ್ದೇಶನವನ್ನು ನೀಡಿತು. ಅವರು ಏಕೆ ಮಧ್ಯಪ್ರವೇಶಿಸಿದರು ಎಂಬುದು ಇಲ್ಲಿದೆ:
- 🛑 "ಸಾಲದ ಬಲೆ"ಯನ್ನು ಕೊನೆಗೊಳಿಸುವುದು: ಅನೇಕ ಭಾರತೀಯ ಗ್ರಾಹಕರು ತಮ್ಮ ಕಾರ್ಡ್ಗಳನ್ನು ಎಂದಿಗೂ ಪಾವತಿಸಲು ಸಾಧ್ಯವಾಗದ ಚಕ್ರದಲ್ಲಿ ತಿಳಿಯದೆ ಬೀಳುತ್ತಿದ್ದರು. "ಮಿನಿಮಮ್ ಅಮೌಂಟ್ ಡ್ಯೂ" ಅನ್ನು ಅನುಕೂಲವಾಗಿ ಮಾರ್ಕೆಟ್ ಮಾಡಲಾಗುತ್ತಿದ್ದರೂ ಬಲೆಯಾಗಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತಿದೆ ಎಂದು ಆರ್ಬಿಐ ಅರಿತುಕೊಂಡಿತು.
- ✅ ಕಡ್ಡಾಯ ಅಸಲು ಮರುಪಾವತಿ: ಆರ್ಬಿಐ ಈಗ ಮಿನಿಮಮ್ ಅಮೌಂಟ್ ಡ್ಯೂ ಖಂಡಿತವಾಗಿಯೂ ಈ ಕೆಳಗಿನವುಗಳನ್ನು ಒಳಗೊಳ್ಳುವಂತೆ ಲೆಕ್ಕಹಾಕಬೇಕೆಂದು ಕಡ್ಡಾಯಗೊಳಿಸುತ್ತದೆ:
- ಎಲ್ಲಾ ತೆರಿಗೆಗಳು ಮತ್ತು ಶಾಸನಬದ್ಧ ಲೆವಿಗಳ 100%.
- ಎಲ್ಲಾ ಬಡ್ಡಿ ಶುಲ್ಕಗಳು/ಶುಲ್ಕಗಳ 100%.
- ಅಸಲು ಮೊತ್ತದ ವ್ಯಾಖ್ಯಾನಿಸಲಾದ ಭಾಗ.
- 📢 ಹೆಚ್ಚಿದ ಪಾರದರ್ಶಕತೆ: ಕಾನೂನಿನ ಪ್ರಕಾರ, ನೀವು ಕೇವಲ ಕನಿಷ್ಠವನ್ನು ಪಾವತಿಸಿದರೆ ನಿಮ್ಮ ಬ್ಯಾಲೆನ್ಸ್ ಅನ್ನು ಪಾವತಿಸಲು ಎಷ್ಟು ವರ್ಷಗಳು ತೆಗೆದುಕೊಳ್ಳುತ್ತದೆ ಎಂದು ನಿಮ್ಮ ಸ್ಟೇಟ್ಮೆಂಟ್ ಈಗ ಸ್ಪಷ್ಟವಾಗಿ ಹೇಳಬೇಕು. ಸ್ಟೇಟ್ಮೆಂಟ್ನಲ್ಲಿ "25 ವರ್ಷಗಳು" ಎಂದು ನೋಡುವುದು ಹೆಚ್ಚಿನ ಜನರಿಗೆ ಅಗತ್ಯವಾದ ಎಚ್ಚರಿಕೆಯ ಕರೆ!
💡 ಸಾಲಮುಕ್ತವಾಗಿರಲು ಸಲಹೆಗಳು
ಆರ್ಬಿಐನ ರಕ್ಷಣೆಯೊಂದಿಗೆ ಸಹ, ಭಾರತದಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಡ್ಡಿಯು ವಿಶ್ವದಲ್ಲೇ ಅತ್ಯಧಿಕವಾಗಿದೆ (ಹೆಚ್ಚಾಗಿ ವರ್ಷಕ್ಕೆ 36% ರಿಂದ 45%). ಸುರಕ್ಷಿತವಾಗಿರಲು ಈ ತಂತ್ರಗಳನ್ನು ಬಳಸಿ:
- 🚀 100% ಗೆ ಗುರಿಯಿರಿಸಿ: ಯಾವಾಗಲೂ ಟೋಟಲ್ ಅಮೌಂಟ್ ಡ್ಯೂ ಅನ್ನು ಪಾವತಿಸಿ. "ಕನಿಷ್ಠ ಮೊತ್ತ" ತುರ್ತು ಪರಿಸ್ಥಿತಿಗಳಿಗೆ ಸುರಕ್ಷತಾ ಜಾಲವಾಗಿದೆ, ಜೀವನಶೈಲಿಯಲ್ಲ.
- 📅 ರಿಮೈಂಡರ್ಗಳನ್ನು ಹೊಂದಿಸಿ: ತಡವಾದ ಶುಲ್ಕಗಳು ಮತ್ತು ಬಡ್ಡಿ ಸಂಯೋಜನೆಯು ತ್ವರಿತವಾಗಿ ಸುರುಳಿಯಾಗಬಹುದು. ದಂಡಗಳನ್ನು ತಪ್ಪಿಸಲು ಕನಿಷ್ಠಕ್ಕೆ ಆಟೋಪೇ ಬಳಸಿ.
- 🔍 MITC ಓದಿ: ಪ್ರತಿ ಬ್ಯಾಂಕ್ ಮೋಸ್ಟ್ ಇಂಪಾರ್ಟೆಂಟ್ ಟರ್ಮ್ಸ್ ಅಂಡ್ ಕಂಡಿಷನ್ಸ್ ಅನ್ನು ಒದಗಿಸಬೇಕಾಗುತ್ತದೆ. ನಿಮ್ಮ ಬಡ್ಡಿಯನ್ನು ಹೇಗೆ ಲೆಕ್ಕಹಾಕಲಾಗುತ್ತದೆ ಎಂಬುದನ್ನು ಇದು ನಿಖರವಾಗಿ ವಿವರಿಸುತ್ತದೆ.
- 🚫 ಹೊಸ ಖರ್ಚುಗಳಿಲ್ಲ: ನೀವು ಕ್ರೆಡಿಟ್ ಅನ್ನು ರಿವಾಲ್ವ್ ಮಾಡುತ್ತಿದ್ದರೆ (ಪೂರ್ಣವಾಗಿ ಪಾವತಿಸದಿದ್ದರೆ), ಹೊಸ ಖರೀದಿಗಳು ಬಡ್ಡಿ-ಮುಕ್ತ ಅವಧಿಯನ್ನು ಪಡೆಯುವುದಿಲ್ಲ ಎಂಬುದನ್ನು ನೆನಪಿಡಿ. ಅವು ಮೊದಲ ದಿನದಿಂದಲೇ ಬಡ್ಡಿಯನ್ನು ಸಂಗ್ರಹಿಸಲು ಪ್ರಾರಂಭಿಸುತ್ತವೆ!
🏁 ಅಂತಿಮ ಆಲೋಚನೆಗಳು
ನೆಗೆಟಿವ್ ಅಮಾರ್ಟೈಸೇಶನ್ ಮೇಲೆ ಆರ್ಬಿಐನ ನಿಷೇಧವು ಭಾರತೀಯ ಗ್ರಾಹಕರಿಗೆ ದೊಡ್ಡ ಗೆಲುವಾಗಿದೆ. ನೀವು ಪಾವತಿಯನ್ನು ಮಾಡುತ್ತಿದ್ದರೆ, ನೀವು ವಾಸ್ತವವಾಗಿ ಪ್ರಗತಿ ಸಾಧಿಸುತ್ತಿದ್ದೀರಿ ಎಂದು ಇದು ಖಚಿತಪಡಿಸುತ್ತದೆ. ಆದಾಗ್ಯೂ, ಬ್ಯಾಂಕ್ಗಳನ್ನು ಸೋಲಿಸಲು ಉತ್ತಮ ಮಾರ್ಗವೆಂದರೆ ಮಾಹಿತಿಯುಕ್ತರಾಗಿರುವುದು ಮತ್ತು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ದೀರ್ಘಾವಧಿಯ ಸಾಲವಾಗಿ ಅಲ್ಲ, ಅನುಕೂಲ ಸಾಧನವಾಗಿ ಪರಿಗಣಿಸುವುದು. 🏦✨
ಹಕ್ಕು ನಿರಾಕರಣೆ: ಈ ಬ್ಲಾಗ್ ಮಾಹಿತಿ ಉದ್ದೇಶಗಳಿಗಾಗಿ ಮಾತ್ರ ಮತ್ತು ಹಣಕಾಸಿನ ಸಲಹೆಯನ್ನು ರೂಪಿಸುವುದಿಲ್ಲ. ಪ್ರಮುಖ ಕ್ರೆಡಿಟ್ ನಿರ್ಧಾರಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳುವ ಮೊದಲು ಯಾವಾಗಲೂ ಹಣಕಾಸಿನ ತಜ್ಞರನ್ನು ಸಂಪರ್ಕಿಸಿ.
ಈ ಕಾರ್ಡ್ಗಳನ್ನು ನೋಡಿ

CardsWala Crew
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ತಜ್ಞ ಮತ್ತು ಹಣಕಾಸು ಬರಹಗಾರ



