💳 ಸೈಕಲ್ ಅನ್ನು ಮಾಸ್ಟರ್ ಮಾಡಿ: ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ಹಣಕಾಸಿನ ಪವರ್ ಟೂಲ್ ಆಗಿ ಹೇಗೆ ಪರಿವರ್ತಿಸುವುದು
ಹೆಚ್ಚಿನ ಜನರು ತಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಸ್ಟೇಟ್ಮೆಂಟ್ ಅನ್ನು ತಿಂಗಳ ಕೊನೆಯಲ್ಲಿ ಭಯಾನಕ ಆಶ್ಚರ್ಯದಂತೆ ಪರಿಗಣಿಸುತ್ತಾರೆ. ಅವರು ಒಂದು ಸಂಖ್ಯೆಯನ್ನು ನೋಡುತ್ತಾರೆ - ಟೋಟಲ್ ಅಮೌಂಟ್ ಡ್ಯೂ - ಮತ್ತು ಒಂದು ದಿನಾಂಕ - ಡ್ಯೂ ಡೇಟ್.
ಆದರೆ ನೀವು ರಕ್ಷಣಾ ಆಟವನ್ನು ನಿಲ್ಲಿಸಿ ನಿಮ್ಮ ಹಣಕಾಸಿನೊಂದಿಗೆ ಆಕ್ರಮಣಕಾರಿ ಆಟವನ್ನು ಪ್ರಾರಂಭಿಸಲು ಬಯಸಿದರೆ, ನೀವು ಬಿಲ್ಲಿಂಗ್ ಸೈಕಲ್ ಅನ್ನು ಮಾಸ್ಟರ್ ಮಾಡಬೇಕು. ಸರಿಯಾಗಿ ನಿರ್ವಹಿಸಿದಾಗ, ಈ ಸೈಕಲ್ ನಿಮಗೆ ಉಚಿತ ಅಲ್ಪಾವಧಿಯ ಸಾಲಗಳನ್ನು ನೀಡುತ್ತದೆ, ನಿಮ್ಮ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಅನ್ನು ಹೆಚ್ಚಿಸುತ್ತದೆ ಮತ್ತು ನಿಮ್ಮ ನಗದು ಹರಿವನ್ನು ಸುಗಮವಾಗಿರಿಸುತ್ತದೆ.
1. 📅 ಸೈಕಲ್ನ ಅಂಗರಚನೆ
ಅದನ್ನು ನಿರ್ವಹಿಸಲು, ನೀವು ಟೈಮ್ಲೈನ್ ಅನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬೇಕು. ನಿಮ್ಮ ಸೈಕಲ್ ಸಾಮಾನ್ಯವಾಗಿ 30 ದಿನಗಳವರೆಗೆ ಇರುತ್ತದೆ, ಆದರೆ ಪರಿಣಾಮವು ಹೆಚ್ಚು ಕಾಲ ಇರುತ್ತದೆ.
- ಸ್ಟೇಟ್ಮೆಂಟ್ ದಿನಾಂಕ: ಇದು "ತೆರೆ ಮುಚ್ಚುವ" ದಿನ. ಬ್ಯಾಂಕ್ ನೀವು ಖರ್ಚು ಮಾಡಿದ ಎಲ್ಲವನ್ನೂ ಲೆಕ್ಕಹಾಕುತ್ತದೆ ಮತ್ತು ನಿಮ್ಮ ಬಿಲ್ ಅನ್ನು ಉತ್ಪತ್ತಿ ಮಾಡುತ್ತದೆ.
- ಗ್ರೇಸ್ ಅವಧಿ: ನಿಮ್ಮ ಸ್ಟೇಟ್ಮೆಂಟ್ ದಿನಾಂಕ ಮತ್ತು ನಿಮ್ಮ ಡ್ಯೂ ಡೇಟ್ ನಡುವಿನ ಸುಮಾರು 20 ದಿನಗಳು.
- ಡ್ಯೂ ಡೇಟ್: ಕಠಿಣ ಗಡುವು. ಇದನ್ನು ತಪ್ಪಿಸುವುದು ಹೆಚ್ಚಿನ ಬಡ್ಡಿ (ಹೆಚ್ಚಾಗಿ ತಿಂಗಳಿಗೆ 3.5%) ಮತ್ತು ತಡವಾದ ಶುಲ್ಕಗಳನ್ನು ಪ್ರಚೋದಿಸುತ್ತದೆ.
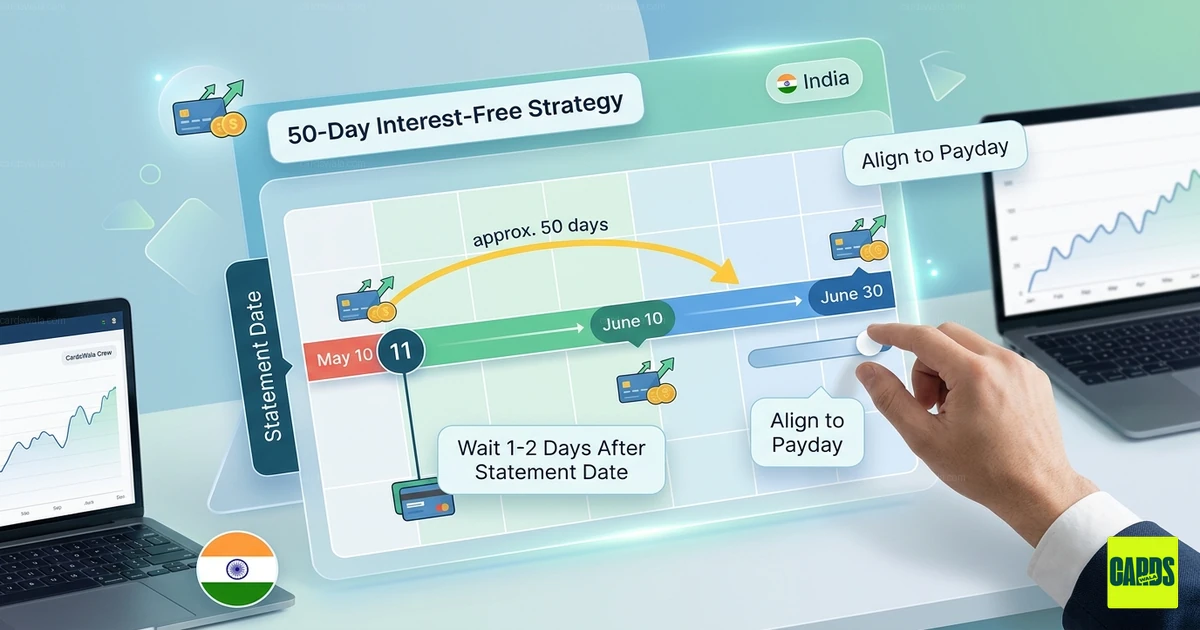
2. ⏳ "50-ದಿನದ" ಬಡ್ಡಿ-ಮುಕ್ತ ತಂತ್ರ
ದ್ರವ್ಯತೆಯನ್ನು ಗರಿಷ್ಠಗೊಳಿಸುವ ರಹಸ್ಯವೆಂದರೆ ನಿಮ್ಮ ದೊಡ್ಡ-ಟಿಕೆಟ್ ಖರೀದಿಗಳನ್ನು ಸಮಯಕ್ಕೆ ಸರಿಯಾಗಿ ಮಾಡುವುದು. ಹೆಚ್ಚಿನ ಕಾರ್ಡ್ಗಳು 45 ರಿಂದ 50 ದಿನಗಳ ಬಡ್ಡಿ-ಮುಕ್ತ ವಿಂಡೋವನ್ನು ನೀಡುತ್ತವೆ.
💡 ಪ್ರೊ ನಡೆ: ದೊಡ್ಡ ಖರೀದಿಗಳನ್ನು ನಿಮ್ಮ ಸ್ಟೇಟ್ಮೆಂಟ್ ದಿನಾಂಕದ 1–2 ದಿನಗಳ ನಂತರ ಮಾಡಿ.
ನಿಮ್ಮ ಸ್ಟೇಟ್ಮೆಂಟ್ 10 ನೇ ತಾರೀಖಿನಂದು ಉತ್ಪತ್ತಿಯಾದರೆ, ಹೊಸ ಗ್ಯಾಜೆಟ್ ಖರೀದಿಸಲು 11 ನೇ ತಾರೀಖಿನವರೆಗೆ ಕಾಯಿರಿ. ಆ ಖರೀದಿಯು ಮುಂದಿನ ತಿಂಗಳವರೆಗೆ ಬಿಲ್ನಲ್ಲಿ ಕಾಣಿಸಿಕೊಳ್ಳುವುದಿಲ್ಲ, ಒಂದು ಪೈಸೆ ಬಡ್ಡಿಯಿಲ್ಲದೆ ಅದನ್ನು ಪಾವತಿಸಲು ನಿಮಗೆ ಗರಿಷ್ಠ ಸಮಯವನ್ನು ನೀಡುತ್ತದೆ.
3. 📉 ನಿಮ್ಮ ಸಿಬಿಲ್ ಸ್ಕೋರ್ಗಾಗಿ ಸ್ಟೇಟ್ಮೆಂಟ್ ದಿನಾಂಕ ಹ್ಯಾಕ್
ಅನೇಕರಿಗೆ ತಿಳಿದಿಲ್ಲ ಬ್ಯಾಂಕ್ಗಳು ನಿಮ್ಮ ಬ್ಯಾಲೆನ್ಸ್ ಅನ್ನು ಕ್ರೆಡಿಟ್ ಬ್ಯೂರೋಗಳಿಗೆ ನಿಮ್ಮ ಸ್ಟೇಟ್ಮೆಂಟ್ ದಿನಾಂಕದಂದು ವರದಿ ಮಾಡುತ್ತವೆ, ನಿಮ್ಮ ಡ್ಯೂ ಡೇಟ್ನಂದು ಅಲ್ಲ. ನೀವು ₹1 ಲಕ್ಷ ಲಿಮಿಟ್ ಹೊಂದಿದ್ದರೆ ಮತ್ತು ₹80,000 ಖರ್ಚು ಮಾಡಿದರೆ, ನಿಮ್ಮ ಬಳಕೆ 80% - ನೀವು ಅದನ್ನು ನಂತರ ಪೂರ್ಣವಾಗಿ ಮರುಪಾವತಿ ಮಾಡಿದರೂ ಅದು ನಿಮ್ಮ ಸ್ಕೋರ್ ಅನ್ನು ಕೆಳಕ್ಕೆ ಎಳೆಯಬಹುದು.
- 🛠️ ಪರಿಹಾರ: ನಿಮ್ಮ ಸ್ಟೇಟ್ಮೆಂಟ್ ಮುಚ್ಚುವ ಮೂರು ದಿನಗಳ ಮೊದಲು ನಿಮ್ಮ ಬ್ಯಾಲೆನ್ಸ್ನ ಗಮನಾರ್ಹ ಭಾಗವನ್ನು ಪಾವತಿಸಿ. ಇದು ಬ್ಯೂರೋಗಳಿಗೆ ಕಡಿಮೆ ಬಳಕೆಯ ಅನುಪಾತವನ್ನು ವರದಿ ಮಾಡುವುದನ್ನು ಖಚಿತಪಡಿಸುತ್ತದೆ, ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಆರೋಗ್ಯವನ್ನು "ಅತ್ಯುತ್ತಮ"ವಾಗಿ ಇರಿಸುತ್ತದೆ.
4. 💰 ನಿಮ್ಮ ಪೇಡೇಯೊಂದಿಗೆ ಸೈಕಲ್ಗಳನ್ನು ಹೊಂದಿಸಿ
ನೀವು ಯಾದೃಚ್ಛಿಕ ಡ್ಯೂ ಡೇಟ್ಗಳೊಂದಿಗೆ ಬಹು ಕಾರ್ಡ್ಗಳನ್ನು ಹೊಂದಿದ್ದರೆ, ಇದು ತಪ್ಪಿದ ಪಾವತಿಗೆ ಪಾಕವಿಧಾನವಾಗಿದೆ.
- 🔄 ಪ್ರಮಾಣೀಕರಿಸಿ: ಹೆಚ್ಚಿನ ನೀಡುವವರು ತಮ್ಮ ಅಪ್ಲಿಕೇಶನ್ ಅಥವಾ ಗ್ರಾಹಕ ಸೇವೆಯ ಮೂಲಕ ನಿಮ್ಮ ಬಿಲ್ಲಿಂಗ್ ಸೈಕಲ್ ದಿನಾಂಕವನ್ನು ಬದಲಾಯಿಸಲು ನಿಮಗೆ ಅವಕಾಶ ನೀಡುತ್ತಾರೆ. ನಿಮ್ಮ ಡ್ಯೂ ಡೇಟ್ಗಳನ್ನು ನಿಮ್ಮ ಮಾಸಿಕ ಸಂಬಳವು ನಿಮ್ಮ ಖಾತೆಗೆ ಬಂದ 3–5 ದಿನಗಳ ನಂತರಕ್ಕೆ ಸರಿಸಿ.
- 🎯 ಪ್ರಯೋಜನ: ಬಿಲ್ಗಳು ಬಾಕಿ ಇದ್ದಾಗ ನೀವು ಯಾವಾಗಲೂ ಗರಿಷ್ಠ ನಗದು ಕೈಯಲ್ಲಿ ಹೊಂದಿರುತ್ತೀರಿ, ಕೇವಲ "ಕನಿಷ್ಠ ಮೊತ್ತವನ್ನು" ಪಾವತಿಸುವ ಪ್ರಲೋಭನೆಯನ್ನು ಕಡಿಮೆ ಮಾಡುತ್ತದೆ.
5. 💳 ಮಲ್ಟಿ-ಕಾರ್ಡ್ ರೊಟೇಶನ್
ನೀವು ಬಹು ಕಾರ್ಡ್ಗಳನ್ನು ಹೊಂದಿದ್ದರೆ, ಅವುಗಳನ್ನು ಪರಸ್ಪರ ಬದಲಾಯಿಸಬಹುದಾದಂತೆ ಬಳಸಬೇಡಿ. ಅಂತರವನ್ನು ಸೇತುವೆ ಮಾಡಲು ಅವುಗಳನ್ನು ಅವುಗಳ ಬಿಲ್ಲಿಂಗ್ ದಿನಾಂಕಗಳಿಂದ ಗುಂಪು ಮಾಡಿ:
- ಕಾರ್ಡ್ A: 1 ನೇ ತಾರೀಖಿನಂದು ಸ್ಟೇಟ್ಮೆಂಟ್ (1 ನೇ ಮತ್ತು 15 ನೇ ತಾರೀಖಿನ ನಡುವಿನ ಖರ್ಚುಗಳಿಗೆ ಬಳಸಿ).
- ಕಾರ್ಡ್ B: 15 ನೇ ತಾರೀಖಿನಂದು ಸ್ಟೇಟ್ಮೆಂಟ್ (15 ನೇ ಮತ್ತು 30 ನೇ ತಾರೀಖಿನ ನಡುವಿನ ಖರ್ಚುಗಳಿಗೆ ಬಳಸಿ).
ಈ ರೀತಿ ಕಾರ್ಡ್ಗಳನ್ನು ತಿರುಗಿಸುವ ಮೂಲಕ, ನೀವು ಮಾಡುವ ಪ್ರತಿ ಖರೀದಿಯು ಯಾವಾಗಲೂ ಹೊಸ ಸೈಕಲ್ನ ಪ್ರಾರಂಭದಲ್ಲಿ ಬೀಳುತ್ತದೆ ಎಂದು ಖಚಿತಪಡಿಸುತ್ತೀರಿ.
⚠️ ಎಂದಿಗೂ-ವಿಫಲವಾಗದ ಚೆಕ್ಲಿಸ್ಟ್
- 🚫 ಬಾಡಿಗೆ ಪಾವತಿಗಳನ್ನು ತಪ್ಪಿಸಿ: ಹೆಚ್ಚಿನ ನೀಡುವವರು ಈಗ ಬಾಡಿಗೆ ಪಾವತಿಗಳ ಮೇಲೆ 1% ಶುಲ್ಕ ಜೊತೆಗೆ GST ವಿಧಿಸುತ್ತಾರೆ, ಮತ್ತು ಇವು ಹೆಚ್ಚಾಗಿ ರಿವಾರ್ಡ್ ಮೈಲಿಗಲ್ಲುಗಳಿಗೆ ಎಣಿಕೆಯಾಗುವುದಿಲ್ಲ.
- 💸 18% ನಿಯಮ: ಯಾವುದೇ ಬಡ್ಡಿ ಅಥವಾ ತಡವಾದ ಶುಲ್ಕಗಳು 18% GST ಅನ್ನು ಸಹ ಆಕರ್ಷಿಸುತ್ತವೆ ಎಂದು ನೆನಪಿಡಿ, ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಸಾಲವನ್ನು ಸಾಲ ಪಡೆಯಲು ಅತ್ಯಂತ ದುಬಾರಿ ಮಾರ್ಗಗಳಲ್ಲಿ ಒಂದನ್ನಾಗಿ ಮಾಡುತ್ತದೆ.
- 🤖 ಆಟೋಪೇ ಹೊಂದಿಸಿ: ಕನಿಷ್ಠ, ಆಕಸ್ಮಿಕ ಸ್ಲಿಪ್ಗಳಿಂದ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಇತಿಹಾಸವನ್ನು ರಕ್ಷಿಸಲು ಕನಿಷ್ಠ ಪಾವತಿಯನ್ನು ಸ್ವಯಂಚಾಲಿತಗೊಳಿಸಿ.
ಬಾಟಮ್ ಲೈನ್: ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಒಂದು ಸಾಧನ, ಬಲೆಯಲ್ಲ. ನಿಮ್ಮ ಸೈಕಲ್ನ ಸಮಯವನ್ನು ಮಾಸ್ಟರ್ ಮಾಡುವ ಮೂಲಕ, ನೀವು ಮೂಲಭೂತವಾಗಿ ಬ್ಯಾಂಕ್ನ ಬಂಡವಾಳವನ್ನು ಉಚಿತವಾಗಿ ಬಳಸುತ್ತಿದ್ದೀರಿ, ಜೊತೆಗೆ ಸುವರ್ಣ ಕ್ರೆಡಿಟ್ ಪ್ರೊಫೈಲ್ ಅನ್ನು ನಿರ್ಮಿಸುತ್ತಿದ್ದೀರಿ.
ಈ ಕಾರ್ಡ್ಗಳನ್ನು ನೋಡಿ



CardsWala Crew
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ತಜ್ಞ ಮತ್ತು ಹಣಕಾಸು ಬರಹಗಾರ



