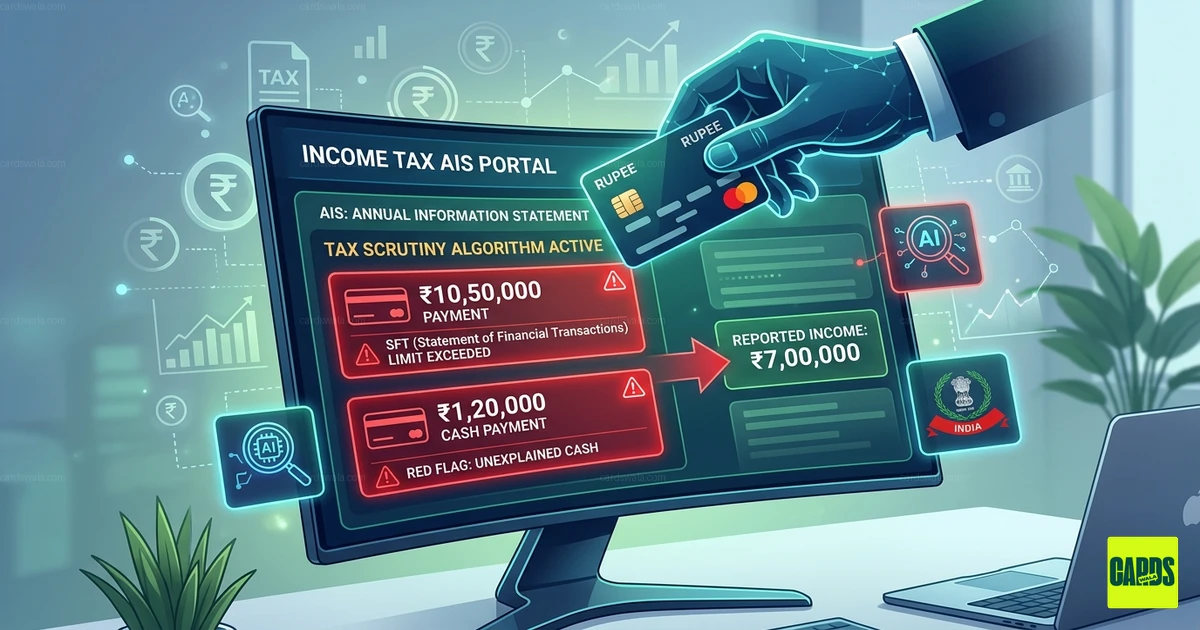
💳 ಭಾರತದಲ್ಲಿ ಹೆಚ್ಚಿನ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಖರ್ಚುಗಳು ಆದಾಯ ತೆರಿಗೆ ಪರಿಶೀಲನೆಯನ್ನು ಹೇಗೆ ಪ್ರಚೋದಿಸುತ್ತವೆ (2026 ಮಾರ್ಗದರ್ಶಿ)
ನೀವು ಕನಸಿನ ಜೀವನಶೈಲಿಗೆ ಸ್ವೈಪ್ ಮಾಡುತ್ತಿದ್ದೀರಾ? ಆ ರಿವಾರ್ಡ್ ಪಾಯಿಂಟ್ಗಳು ಮತ್ತು "ಬೈ ನೌ, ಪೇ ಲೇಟರ್" ಯೋಜನೆಗಳು ಪ್ರಲೋಭನಕಾರಿಯಾಗಿದ್ದರೂ, ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಕೇವಲ ಪ್ಲಾಸ್ಟಿಕ್ ತುಂಡಲ್ಲ - ಇದು ಡಿಜಿಟಲ್ ಹೆಜ್ಜೆಗುರುತು.
ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ, 2025 ಮತ್ತು ನವೀಕರಿಸಿದ 2026 ವರದಿ ನಿಯಮಗಳು ಈಗ ಪೂರ್ಣ ಪ್ರಮಾಣದಲ್ಲಿ ನಡೆಯುತ್ತಿರುವುದರಿಂದ, ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆಯು "ಡೇಟಾ-ಫಸ್ಟ್" ವಿಧಾನಕ್ಕೆ ಬದಲಾಗಿದೆ. ನಿಮ್ಮ ಜೀವನಶೈಲಿ (ಖರ್ಚು) ನಿಮ್ಮ ಕಾಗದಪತ್ರ (ITR) ಗೆ ಹೊಂದಿಕೆಯಾಗದಿದ್ದರೆ, ನಿಮ್ಮ ಇನ್ಬಾಕ್ಸ್ನಲ್ಲಿ ನೋಟಿಸ್ ಕಾಣಬಹುದು.
🚨 "ರೆಡ್ ಫ್ಲ್ಯಾಗ್" ಮಿತಿಗಳು: ಬ್ಯಾಂಕ್ ಯಾವಾಗ ದೂರು ನೀಡುತ್ತದೆ
ಪ್ರಸ್ತುತ SFT (ಹಣಕಾಸಿನ ವಹಿವಾಟುಗಳ ಹೇಳಿಕೆ) ಮಾರ್ಗಸೂಚಿಗಳ ಅಡಿಯಲ್ಲಿ, ಬ್ಯಾಂಕ್ಗಳು ನಿಮ್ಮ "ಹೆಚ್ಚಿನ-ಮೌಲ್ಯದ" ಚಟುವಟಿಕೆಗಳನ್ನು ವರದಿ ಮಾಡಲು ಕಾನೂನುಬದ್ಧವಾಗಿ ಬದ್ಧವಾಗಿವೆ. ಇಲ್ಲಿವೆ ಟ್ರಿಗರ್ಗಳು:
- 📈 ₹10 ಲಕ್ಷ ಮಿತಿ: ಒಂದೇ ಹಣಕಾಸಿನ ವರ್ಷದಲ್ಲಿ ನಿಮ್ಮ ಒಟ್ಟು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಪಾವತಿಗಳು (ಚೆಕ್ ಅಥವಾ ನೆಟ್ ಬ್ಯಾಂಕಿಂಗ್ ಮೂಲಕ) ₹10 ಲಕ್ಷ ಮೀರಿದರೆ, ಅದು ಸ್ವಯಂಚಾಲಿತವಾಗಿ ವರದಿ ಮಾಡಲ್ಪಡುತ್ತದೆ.
- 💵 ನಗದು ಬಲೆ: ₹1 ಲಕ್ಷ ಅಥವಾ ಹೆಚ್ಚು ನಗದು ರೂಪದಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಿಲ್ಗಳನ್ನು ಇತ್ಯರ್ಥಪಡಿಸುವುದು ಬೃಹತ್ ರೆಡ್ ಫ್ಲ್ಯಾಗ್ ಆಗಿದೆ. ನಗದು ಪತ್ತೆಹಚ್ಚಲು ಕಷ್ಟ, ಮತ್ತು ತೆರಿಗೆ ಇಲಾಖೆಯು ಅದು ಸಾಬೀತಾಗುವವರೆಗೆ "ವಿವರಿಸಲಾಗದ ಹಣ" ಎಂದು ಭಾವಿಸುತ್ತದೆ.
- 🌍 ವಿದೇಶಿ ಖರ್ಚುಗಳು: ಅಂತರರಾಷ್ಟ್ರೀಯ ಪ್ರಯಾಣ ಅಥವಾ ವಿದೇಶದಲ್ಲಿ ಐಷಾರಾಮಿ ಸರಕುಗಳ ಮೇಲೆ ಹೆಚ್ಚು ಖರ್ಚು ಮಾಡುತ್ತಿದ್ದೀರಾ? ಹೊಸ 2026 ಪ್ರೋಟೋಕಾಲ್ಗಳು ನಿಮ್ಮ PAN ಗೆ ಲಿಂಕ್ ಮಾಡಲಾದ ವಿದೇಶಿ ವಿನಿಮಯ ಹೊರಹರಿವುಗಳನ್ನು ಎಂದಿಗಿಂತಲೂ ಹೆಚ್ಚು ಕಟ್ಟುನಿಟ್ಟಾಗಿ ಟ್ರ್ಯಾಕ್ ಮಾಡುತ್ತವೆ.
🔍 ತೆರಿಗೆ ಇಲಾಖೆಗೆ ಏಕೆ ಆಸಕ್ತಿ: "ಆದಾಯ-ಬಳಕೆ" ಅಂತರ
ಇಲಾಖೆಯು ಅಸಮಂಜಸತೆಗಳನ್ನು ಗುರುತಿಸಲು ಸುಧಾರಿತ AI ಮತ್ತು ಡೇಟಾ ಅನಾಲಿಟಿಕ್ಸ್ ಅನ್ನು ಬಳಸುತ್ತದೆ. ಇಲ್ಲಿದೆ ಶ್ರೇಷ್ಠ ಸನ್ನಿವೇಶ:
ಉದಾಹರಣೆ: ನಿಮ್ಮ ITR ನಲ್ಲಿ ನೀವು ₹7 ಲಕ್ಷ ವಾರ್ಷಿಕ ಆದಾಯವನ್ನು ವರದಿ ಮಾಡುತ್ತೀರಿ, ಆದರೆ ವರ್ಷಕ್ಕೆ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಿಲ್ಗಳು ಒಟ್ಟು ₹12 ಲಕ್ಷ.
ಸಿಸ್ಟಮ್ ಇದನ್ನು ತಕ್ಷಣ ಫ್ಲ್ಯಾಗ್ ಮಾಡುತ್ತದೆ. ನಿಮ್ಮ ಖರ್ಚು ನಿಮ್ಮ ವರದಿ ಮಾಡಿದ ಆದಾಯವನ್ನು ಮೀರಿದರೆ, ಹೆಚ್ಚುವರಿ ಹಣ ಎಲ್ಲಿಂದ ಬಂತು ಎಂದು ವಿವರಿಸುವ ಹೊರೆ ನಿಮ್ಮ ಮೇಲಿದೆ (ಉದಾ., ಉಡುಗೊರೆಗಳು, ಸಾಲಗಳು ಅಥವಾ ಹಿಂದಿನ ಉಳಿತಾಯ).
🛠️ AIS: ನಿಮ್ಮ "ಹಣಕಾಸಿನ ಜಾತಕ"
ನೀವು ಮಾಡುವ ಪ್ರತಿ ಪ್ರಮುಖ ವಹಿವಾಟು ಈಗ ನಿಮ್ಮ AIS (ವಾರ್ಷಿಕ ಮಾಹಿತಿ ಹೇಳಿಕೆ) ನಲ್ಲಿ ದಾಖಲಾಗಿದೆ.
- ಪಾರದರ್ಶಕತೆ: ನೀವು ಇನ್ನು ಹೆಚ್ಚಿನ-ಮೌಲ್ಯದ ಖರೀದಿಗಳನ್ನು ಮರೆಮಾಚಲು ಸಾಧ್ಯವಿಲ್ಲ.
- ಪ್ರಿ-ಫಿಲ್ಡ್ ITR: ಹೆಚ್ಚಾಗಿ, ಈ ಖರ್ಚುಗಳನ್ನು ನೀವು ರಿಟರ್ನ್ಸ್ ಸಲ್ಲಿಸಿದಾಗ ಕ್ರಾಸ್-ರೆಫರೆನ್ಸ್ ಮಾಡಲಾಗುತ್ತದೆ.
- ಸ್ಥಿರತೆ: AIS ನೀವು ಕಾರ್ಡ್ನಲ್ಲಿ ₹15 ಲಕ್ಷ ಖರ್ಚು ಮಾಡಿದ್ದೀರಿ ಎಂದು ತೋರಿಸಿದರೆ ಆದರೆ ನಿಮ್ಮ ತೆರಿಗೆ ರಿಟರ್ನ್ ನೀವು ಬಾಡಿಗೆ ಪಾವತಿಸಲು ಸಾಕಷ್ಟು ಗಳಿಸಿದ್ದೀರಿ ಎಂದು ತೋರಿಸಿದರೆ, ಸೆಕ್ಷನ್ 142(1) ವಿಚಾರಣೆ ನೋಟಿಸ್ ಅನ್ನು ನಿರೀಕ್ಷಿಸಿ.
⚠️ ನೋಟಿಸ್ಗಳನ್ನು ಪ್ರಚೋದಿಸುವ ಸಾಮಾನ್ಯ ತಪ್ಪುಗಳು
- "ರಿವಾರ್ಡ್ ಪಾಯಿಂಟ್" ಉಪಕಾರ: ಸ್ನೇಹಿತರ ದುಬಾರಿ ಗ್ಯಾಜೆಟ್ಗಾಗಿ (ಉದಾ., ₹1.5 ಲಕ್ಷ ಐಫೋನ್) ನಿಮ್ಮ ಕಾರ್ಡ್ ಅನ್ನು ಸ್ವೈಪ್ ಮಾಡುವುದು, ಅವರು ನಿಮಗೆ ಹಣವನ್ನು ಹಿಂತಿರುಗಿಸಲು. ತೆರಿಗೆ ಇಲಾಖೆಯು ₹1.5 ಲಕ್ಷವನ್ನು ನಿಮ್ಮ ಖರ್ಚು ಎಂದು ನೋಡುತ್ತದೆ.
- ವ್ಯಾಪಾರ ಮತ್ತು ವೈಯಕ್ತಿಕವನ್ನು ಮಿಶ್ರಣ ಮಾಡುವುದು: ವ್ಯಾಪಾರ ದಾಸ್ತಾನುಗಾಗಿ ವೈಯಕ್ತಿಕ ಕಾರ್ಡ್ ಅನ್ನು ಬಳಸುವುದು. ಇದು ನಿಮ್ಮ ವೈಯಕ್ತಿಕ ಖರ್ಚು ಪ್ರೊಫೈಲ್ ಅನ್ನು ಅನಗತ್ಯವಾಗಿ ಹೆಚ್ಚಿಸುತ್ತದೆ.
- AIS ಅನ್ನು ನಿರ್ಲಕ್ಷಿಸುವುದು: ದೋಷಗಳಿಗಾಗಿ ನಿಮ್ಮ ಹೇಳಿಕೆಯನ್ನು ಪರಿಶೀಲಿಸಲು ವಿಫಲವಾಗುವುದು. ಬ್ಯಾಂಕ್ ವಹಿವಾಟನ್ನು ಡಬಲ್-ವರದಿ ಮಾಡಿದರೆ, ನೀವು ಎರಡು ಪಟ್ಟು ಹೆಚ್ಚು ಖರ್ಚು ಮಾಡಿದಂತೆ ಕಾಣುತ್ತದೆ!
✅ 2026 ರಲ್ಲಿ ತೆರಿಗೆ-ಅನುಸರಣೆಯಾಗಿರುವುದು ಹೇಗೆ
- 📱 ಡಿಜಿಟಲ್ ಟ್ರಯಲ್ಗಳನ್ನು ಬಳಸಿ: ಸಂಬಂಧಿಕರು ನಿಮಗೆ ಸ್ವೈಪ್ಗೆ ಮರುಪಾವತಿ ಮಾಡಿದರೆ, ಅದು UPI ಅಥವಾ ಬ್ಯಾಂಕ್ ವರ್ಗಾವಣೆ ಮೂಲಕ ಎಂದು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ. ದೊಡ್ಡ ಮೊತ್ತಗಳಿಗೆ ನಗದು ಇತ್ಯರ್ಥಗಳನ್ನು ತಪ್ಪಿಸಿ.
- 📁 ನಿಮ್ಮ ಇನ್ವಾಯ್ಸ್ಗಳನ್ನು ಉಳಿಸಿ: ಐಷಾರಾಮಿ ಖರೀದಿಗಳಿಗೆ ಬಿಲ್ಗಳ ಡಿಜಿಟಲ್ ನಕಲುಗಳನ್ನು ಕನಿಷ್ಠ 6-8 ವರ್ಷಗಳವರೆಗೆ ಇರಿಸಿ.
- ⚖️ ನಿಮ್ಮ ITR ಅನ್ನು ಹೊಂದಿಸಿ: ನಿಮ್ಮ ಘೋಷಿತ ಆದಾಯವು ನಿಮ್ಮ ಜೀವನಶೈಲಿಯನ್ನು ಸಮಂಜಸವಾಗಿ ಬೆಂಬಲಿಸುತ್ತದೆ ಎಂದು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ. ನಿಮಗೆ ಅನಿರೀಕ್ಷಿತ ಲಾಭ (ಆನುವಂಶಿಕತೆಯಂತೆ) ಇದ್ದರೆ, ಅದನ್ನು ದಾಖಲಿಸಿ.
- 🏢 ಬಿಸಿನೆಸ್ ಕಾರ್ಡ್ ಪಡೆಯಿರಿ: ನೀವು ಫ್ರೀಲಾನ್ಸರ್ ಅಥವಾ SME ಮಾಲೀಕರಾಗಿದ್ದರೆ, ವೃತ್ತಿಪರ ಖರ್ಚುಗಳಿಗೆ ಮೀಸಲಾದ ಕಾರ್ಡ್ ಅನ್ನು ಇರಿಸಿ.
💡 ಅಂತಿಮ ಮಾತು
ಹೆಚ್ಚಿನ ಖರ್ಚು ಅಪರಾಧವಲ್ಲ, ಆದರೆ ವಿವರಿಸಲಾಗದ ಖರ್ಚು ತೆರಿಗೆ ಹೊಣೆಗಾರಿಕೆಯಾಗಿದೆ. ₹10 ಲಕ್ಷ ಮತ್ತು ₹1 ಲಕ್ಷ ಮಿತಿಗಳ ಬಗ್ಗೆ ತಿಳಿದಿರುವ ಮೂಲಕ, ನೀವು ತೆರಿಗೆ ಆಡಿಟ್ನ ಒತ್ತಡವಿಲ್ಲದೆ ನಿಮ್ಮ ಪರ್ಕ್ಗಳನ್ನು ಆನಂದಿಸಬಹುದು.
ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಖರ್ಚುಗಳನ್ನು ನಿಖರವಾಗಿ ವರದಿ ಮಾಡಲಾಗಿದೆಯೇ ಎಂದು ಪರಿಶೀಲಿಸಲು ನೀವು ನಿಯಮಿತವಾಗಿ ನಿಮ್ಮ AIS ಪೋರ್ಟಲ್ ಅನ್ನು ಪರಿಶೀಲಿಸುತ್ತೀರಾ? ಕಾಮೆಂಟ್ಗಳಲ್ಲಿ ನಮಗೆ ತಿಳಿಸಿ!
ಈ ಕಾರ್ಡ್ಗಳನ್ನು ನೋಡಿ

CardsWala Crew
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ತಜ್ಞ ಮತ್ತು ಹಣಕಾಸು ಬರಹಗಾರ



