💳 ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಖರ್ಚು ಹೆಚ್ಚುತ್ತಿದೆ, ಆದರೆ ಬ್ಯಾಂಕ್ಗಳ ಲಾಭ ಕಡಿಮೆಯಾಗುತ್ತಿದೆ: ಏಕೆ?
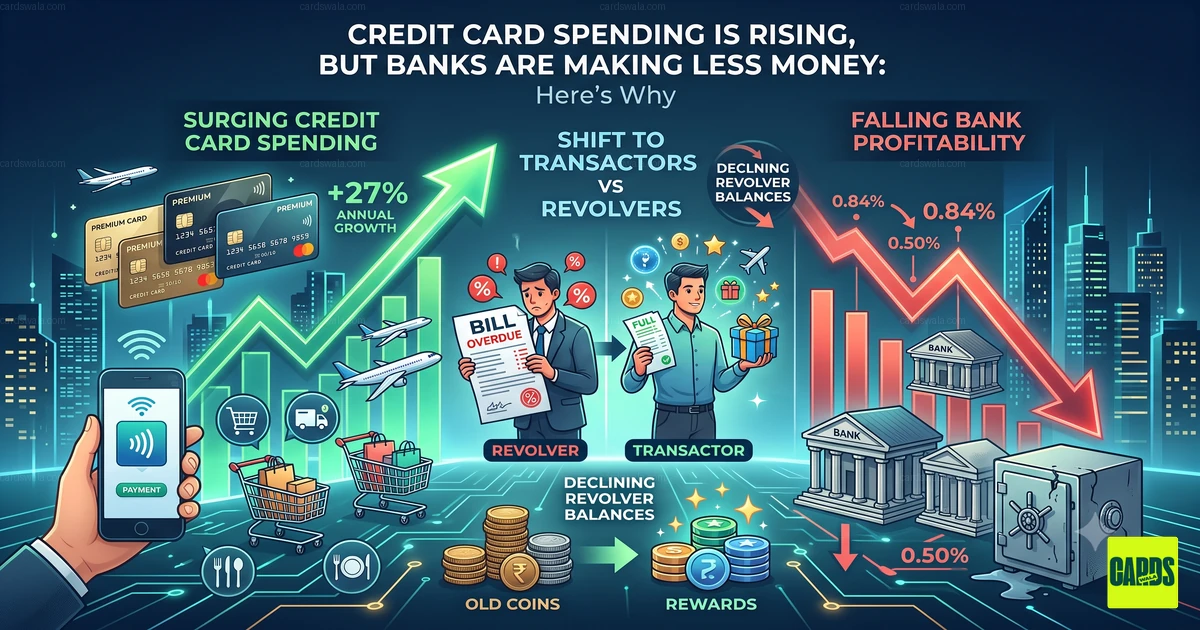
ಭಾರತದಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಮಾರುಕಟ್ಟೆ ವೇಗವಾಗಿ ಬೆಳೆಯುತ್ತಿದೆ. ಹೆಚ್ಚಿನ ಜನರು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳನ್ನು ಪಡೆಯುತ್ತಿದ್ದಾರೆ ಮತ್ತು ಅವುಗಳ ಮೂಲಕ ಹೆಚ್ಚು ಖರ್ಚು ಮಾಡುತ್ತಿದ್ದಾರೆ. ಆನ್ಲೈನ್ ಶಾಪಿಂಗ್ನಿಂದ ಹಿಡಿದು ಟ್ರಾವೆಲ್ ಮತ್ತು ಡೈನಿಂಗ್ವರೆಗೆ ಹಲವು ರೀತಿಯ ಖರ್ಚುಗಳಿಗೆ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳನ್ನು ಬಳಸಲಾಗುತ್ತಿದೆ.
ಆದರೆ ಈ ಬೆಳವಣಿಗೆಯಲ್ಲಿ ಒಂದು ಕುತೂಹಲಕಾರಿ ಬದಲಾವಣೆ ಕಂಡುಬರುತ್ತಿದೆ.
📈 ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಮೂಲಕ ಖರ್ಚು ಹೆಚ್ಚಾಗುತ್ತಿದೆ. ಆದರೆ ಬ್ಯಾಂಕ್ಗಳಿಗೆ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳಿಂದ ಸಿಗುವ ಲಾಭ ಕಡಿಮೆಯಾಗುತ್ತಿದೆ.
ಮೊದಲಿಗೆ ಇದು ಸ್ವಲ್ಪ ವಿಚಿತ್ರವಾಗಿ ಕಾಣಬಹುದು. ಗ್ರಾಹಕರು ಹೆಚ್ಚು ಖರ್ಚು ಮಾಡುತ್ತಿದ್ದರೆ, ಬ್ಯಾಂಕ್ಗಳ ಆದಾಯವೂ ಹೆಚ್ಚಾಗಬೇಕಲ್ಲವೇ?
ಅಗತ್ಯವಿಲ್ಲ.
ಇದಕ್ಕೆ ಪ್ರಮುಖ ಕಾರಣ ಗ್ರಾಹಕರ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಳಕೆಯ ವಿಧಾನದಲ್ಲಿ ಆಗಿರುವ ಬದಲಾವಣೆ. ಭಾರತೀಯರು ಈಗ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳನ್ನು ಸಾಲ ಪಡೆಯಲು ಬಳಸುವುದಕ್ಕಿಂತ, ಪಾವತಿ ಮಾಡಲು ಮತ್ತು ರಿವಾರ್ಡ್ಗಳನ್ನು ಪಡೆಯಲು ಹೆಚ್ಚು ಬಳಸುತ್ತಿದ್ದಾರೆ.
ಈ ಬದಲಾವಣೆ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ವ್ಯವಹಾರದ ಸಂಪೂರ್ಣ Business Model ಅನ್ನೇ ಬದಲಾಯಿಸುತ್ತಿದೆ.
💰 ಬ್ಯಾಂಕ್ಗಳು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳಿಂದ ಹೇಗೆ ಹಣ ಗಳಿಸುತ್ತವೆ?
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ವ್ಯವಹಾರದಲ್ಲಿ ಏನು ಬದಲಾಗುತ್ತಿದೆ ಎಂಬುದನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು, ಮೊದಲು ಬ್ಯಾಂಕ್ಗಳು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳಿಂದ ಹೇಗೆ ಆದಾಯ ಗಳಿಸುತ್ತವೆ ಎಂಬುದನ್ನು ನೋಡೋಣ.
ಬ್ಯಾಂಕ್ಗಳಿಗೆ ಹಲವು ಆದಾಯ ಮೂಲಗಳಿವೆ:
- 💳 ಬಾಕಿ ಉಳಿದಿರುವ ಮೊತ್ತದ ಮೇಲೆ ವಿಧಿಸುವ ಬಡ್ಡಿ
- 📆 ಖರೀದಿಗಳನ್ನು EMI ಆಗಿ ಪರಿವರ್ತಿಸಿದಾಗ ಸಿಗುವ ಬಡ್ಡಿ
- 🏪 Merchant ಮತ್ತು Interchange ಮೂಲಕ ಸಿಗುವ ಆದಾಯ
- 💵 Annual Fee ಮತ್ತು ಇತರ Card Fees
- 🤝 Partnership ಮತ್ತು Co-branded Cards ಮೂಲಕ ಸಿಗುವ ಆದಾಯ
ಆದರೆ ಬ್ಯಾಂಕ್ಗಳಿಗೆ ಹೆಚ್ಚಿನ ಆದಾಯ ತಂದುಕೊಡುವ ಗ್ರಾಹಕರಲ್ಲಿ ಒಬ್ಬರು Revolver.
🔄 Credit Card Revolver ಎಂದರೆ ಏನು?
ಒಬ್ಬ ಗ್ರಾಹಕ ತನ್ನ ಸಂಪೂರ್ಣ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಿಲ್ ಅನ್ನು Due Date ಒಳಗೆ ಪಾವತಿಸದೆ, ಅದರ ಒಂದು ಭಾಗವನ್ನು ಮುಂದಿನ ತಿಂಗಳಿಗೆ Carry Forward ಮಾಡಿದರೆ, ಅವರನ್ನು ಸಾಮಾನ್ಯವಾಗಿ Revolver ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ.
ಉದಾಹರಣೆಗೆ, ನೀವು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ನಲ್ಲಿ ₹50,000 ಖರ್ಚು ಮಾಡಿದ್ದೀರಿ ಎಂದುಕೊಳ್ಳಿ.
Due Date ಒಳಗೆ ಸಂಪೂರ್ಣ ₹50,000 ಪಾವತಿಸಿದರೆ, ಸಾಮಾನ್ಯವಾಗಿ ಆ ಖರ್ಚಿನ ಮೇಲೆ ಬಡ್ಡಿ ಪಾವತಿಸಬೇಕಾಗಿಲ್ಲ.
ಆದರೆ ನೀವು ಒಂದು ಭಾಗವನ್ನು ಮಾತ್ರ ಪಾವತಿಸಿ, ಉಳಿದ ಮೊತ್ತವನ್ನು ಮುಂದಿನ ತಿಂಗಳಿಗೆ Carry Forward ಮಾಡಿದರೆ, ಆ ಬಾಕಿ ಮೊತ್ತದ ಮೇಲೆ ಬ್ಯಾಂಕ್ ಬಡ್ಡಿ ವಿಧಿಸಬಹುದು.
ಇದರಿಂದಲೇ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಕಂಪನಿಗಳು ಮತ್ತು ಬ್ಯಾಂಕ್ಗಳಿಗೆ ಗಣನೀಯ ಆದಾಯ ಸಿಗುತ್ತದೆ.
ಆದರೆ ಸಮಸ್ಯೆ ಏನೆಂದರೆ, ಈಗ ಕಡಿಮೆ ಗ್ರಾಹಕರು ಮಾತ್ರ ಹೀಗೆ ಮಾಡುತ್ತಿದ್ದಾರೆ.
📉 ಭಾರತೀಯರು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬ್ಯಾಲೆನ್ಸ್ ಅನ್ನು ಕಡಿಮೆ ಪ್ರಮಾಣದಲ್ಲಿ Carry Forward ಮಾಡುತ್ತಿದ್ದಾರೆ
Bernstein ಉಲ್ಲೇಖಿಸಿರುವ Industry Data ಪ್ರಕಾರ, Revolver Balances ಮತ್ತು EMI Loans ಈಗ ವಾರ್ಷಿಕ Credit Card Spendingನ ಸುಮಾರು 11% ಮಾತ್ರ ಇವೆ.
ಕೆಲವು ವರ್ಷಗಳ ಹಿಂದೆ ಈ ಪ್ರಮಾಣ ಸುಮಾರು 21% ಇತ್ತು.
ಇದೇ ಸಮಯದಲ್ಲಿ, FY2021-22 ರಿಂದ FY2025-26ರ ನಡುವೆ Credit Card Spending ವರ್ಷಕ್ಕೆ ಸುಮಾರು 27% ದರದಲ್ಲಿ ಹೆಚ್ಚಾಗಿದೆ.
ಅಂದರೆ ಎರಡು ವಿಭಿನ್ನ Trends ಕಂಡುಬರುತ್ತಿವೆ:
Credit Card Spending → 📈 ಹೆಚ್ಚುತ್ತಿದೆ
Interest-Earning Balances → 📉 Spendingಗೆ ಹೋಲಿಸಿದರೆ ಕಡಿಮೆಯಾಗುತ್ತಿದೆ
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳು ಬ್ಯಾಂಕ್ಗಳಿಗೆ ಹಿಂದಿನಷ್ಟು ಲಾಭದಾಯಕವಾಗಿಲ್ಲದಿರುವುದಕ್ಕೆ ಇದೇ ಪ್ರಮುಖ ಕಾರಣ.
🧾 ಗ್ರಾಹಕರು ""Transactors"" ಆಗುತ್ತಿದ್ದಾರೆ
ಭಾರತೀಯ Credit Card Customerಗಳ ಬಳಕೆಯ ವಿಧಾನ ನಿಧಾನವಾಗಿ ಬದಲಾಗುತ್ತಿದೆ.
ಹಿಂದೆ ಅನೇಕರು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು Short-Term Loan ಅಥವಾ ಸಾಲ ಪಡೆಯುವ ಒಂದು ಮಾರ್ಗವಾಗಿ ಬಳಸುತ್ತಿದ್ದರು.
ಈಗ ಅನೇಕ ಗ್ರಾಹಕರು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು Payment ಮತ್ತು Rewards Tool ಆಗಿ ಬಳಸುತ್ತಿದ್ದಾರೆ.
ಇಂತಹ ಗ್ರಾಹಕರನ್ನು ಸಾಮಾನ್ಯವಾಗಿ Transactors ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ.
ಅವರು Credit Card ಮೂಲಕ ಖರ್ಚು ಮಾಡಿ, ಪ್ರತಿ ತಿಂಗಳು ಸಂಪೂರ್ಣ Bill ಅನ್ನು ಪಾವತಿಸುತ್ತಾರೆ.
ಏಕೆ?
ಏಕೆಂದರೆ ಅವರಿಗೆ ಹಲವು Benefits ಸಿಗುತ್ತವೆ:
- 🎁 Cashback
- ⭐ Reward Points
- ✈️ Air Miles
- 🏨 Hotel Rewards
- 🍽️ Dining Offers
- 🛫 Airport Lounge Access
- 🛍️ Shopping Discounts
ಸಂಪೂರ್ಣ Credit Card Bill ಅನ್ನು ಸಮಯಕ್ಕೆ ಸರಿಯಾಗಿ ಪಾವತಿಸಿದರೆ, ಈ Benefits ಪಡೆಯಲು Credit Card Interest ಪಾವತಿಸುವ ಅಗತ್ಯವಿಲ್ಲ.
ಗ್ರಾಹಕರಿಗೆ ಇದು ಬಹಳ ಪ್ರಯೋಜನಕಾರಿ.
ಆದರೆ ಬ್ಯಾಂಕ್ಗಳಿಗೆ ಇದರ ಅರ್ಥ ಒಂದು ಪ್ರಮುಖ ಆದಾಯ ಮೂಲವಾದ Interest Income ಕಡಿಮೆಯಾಗುತ್ತಿದೆ ಎಂಬುದು.
🏦 HDFC Bank ಮೇಲೂ ಇದರ ಪರಿಣಾಮ ಕಾಣುತ್ತಿದೆ
ಗ್ರಾಹಕರ ಬದಲಾಗುತ್ತಿರುವ ಈ ವರ್ತನೆಯ ಪರಿಣಾಮ ಭಾರತದ ಪ್ರಮುಖ Credit Card Issuersಗಳಲ್ಲಿಯೂ ಕಾಣುತ್ತಿದೆ.
HDFC Bankನ Credit Card Advances-to-Spends Ratio ಈಗ ಸುಮಾರು 17% ಇದೆ. FY2018-19ರಲ್ಲಿ ಇದು ಸುಮಾರು 27% ಇತ್ತು.
Bernstein ಪ್ರಕಾರ, Interest-Earning Credit Card Advances ಕಡಿಮೆಯಾಗಿರುವುದರಿಂದ ಬ್ಯಾಂಕ್ನ Credit Card Portfolio Yield ಮೇಲೂ ಸುಮಾರು 50–60 Basis Points ಪರಿಣಾಮ ಬೀರಿದೆ.
ಸರಳವಾಗಿ ಹೇಳುವುದಾದರೆ, HDFC Bank Credit Cards ಮೂಲಕ ನಡೆಯುವ Spending ಇನ್ನೂ ವೇಗವಾಗಿ ಬೆಳೆಯುತ್ತಿದೆ.
ಆದರೆ ಆ Spendingನ ಕಡಿಮೆ ಭಾಗ ಮಾತ್ರ Interest-Earning Credit ಆಗಿ ಪರಿವರ್ತನೆಯಾಗುತ್ತಿದೆ.
💳 SBI Cardsನಲ್ಲಿಯೂ ಇದೇ ರೀತಿಯ Trend
SBI Cards ಇದಕ್ಕೆ ಮತ್ತೊಂದು ಉತ್ತಮ ಉದಾಹರಣೆ.
June Quarterನಲ್ಲಿ SBI Cards ಮೂಲಕ ನಡೆದ Retail Spending ವರ್ಷದಿಂದ ವರ್ಷಕ್ಕೆ 14% ಹೆಚ್ಚಾಗಿ ₹94,033 ಕೋಟಿಗೆ ತಲುಪಿದೆ.
ಆದರೆ Receivables ಸುಮಾರು 3% ಮಾತ್ರ ಹೆಚ್ಚಾಗಿ ₹58,269 ಕೋಟಿಗೆ ತಲುಪಿವೆ.
ಇನ್ನೂ ಮುಖ್ಯವಾಗಿ, Interest Income ಸುಮಾರು 3% ಕುಸಿದು ₹2,421 ಕೋಟಿಗೆ ಇಳಿದಿದೆ.
Revolving Balancesನಲ್ಲಿನ ಕುಸಿತ ಇನ್ನಷ್ಟು ಸ್ಪಷ್ಟವಾಗಿದೆ.
🔄 ಮಾರ್ಚ್ 2020ರಲ್ಲಿ, Revolvers SBI Cardsನ Receivablesನ ಸುಮಾರು 40% ಇದ್ದರು.
ಈಗ ಅದು ಸುಮಾರು **22%**ಕ್ಕೆ ಇಳಿದಿದೆ.
EMI Loans ಅನ್ನು ಸೇರಿಸಿದರೂ Interest-Earning Receivables ಸುಮಾರು 55% ಮಾತ್ರ ಇವೆ. ಒಂದು ವರ್ಷದ ಹಿಂದೆ ಇದು 60% ಇತ್ತು.
ಹೀಗಾಗಿ SBI Cards, Revolving Creditನಲ್ಲಿನ ಕುಸಿತವನ್ನು ಸರಿದೂಗಿಸಲು EMI Conversions ಹೆಚ್ಚಿಸುವತ್ತಲೂ ಗಮನ ಹರಿಸುತ್ತಿದೆ.
📊 ಪ್ರತಿಯೊಂದು ರೂಪಾಯಿ ಖರ್ಚಿನ ಮೇಲೆ ಬ್ಯಾಂಕ್ಗಳ ಲಾಭ ಕಡಿಮೆಯಾಗುತ್ತಿದೆ
ಈ ಸಂಪೂರ್ಣ ವಿಷಯದಲ್ಲಿ ಅತ್ಯಂತ ಕುತೂಹಲಕಾರಿ ಅಂಕಿ ಎಂದರೆ Credit Card Spending ಮೂಲಕ ಬ್ಯಾಂಕ್ಗಳಿಗೆ ಸಿಗುವ Profit.
Bernstein ಅಂದಾಜಿನ ಪ್ರಕಾರ, Credit Card ಮೂಲಕ ಖರ್ಚು ಮಾಡುವ ಪ್ರತಿ ₹1ಕ್ಕೆ ಬ್ಯಾಂಕ್ಗಳಿಗೆ ಸಿಗುವ Profit FY2025-26ರಲ್ಲಿ ಸುಮಾರು **0.50%**ಕ್ಕೆ ಇಳಿದಿದೆ.
FY2016-17ರಲ್ಲಿ ಇದು 0.84% ಇತ್ತು.
FY2028-29ರ ವೇಳೆಗೆ ಇದು ಮತ್ತಷ್ಟು ಇಳಿದು ಸುಮಾರು 0.43% ಆಗಬಹುದು ಎಂದು Bernstein ನಿರೀಕ್ಷಿಸಿದೆ.
ಅಂದರೆ Credit Card Spending ವೇಗವಾಗಿ ಹೆಚ್ಚಾಗುತ್ತಿದ್ದರೂ, ಪ್ರತಿ ರೂಪಾಯಿ Spendingನಿಂದ ಬ್ಯಾಂಕ್ಗಳಿಗೆ ಹಿಂದೆ ಸಿಗುತ್ತಿದ್ದಷ್ಟು ಲಾಭ ಈಗ ಸಿಗುತ್ತಿಲ್ಲ.
🤔 ಹೀಗೆ ಏಕೆ ಆಗುತ್ತಿದೆ?
ಉತ್ತರ ತುಂಬಾ ಸರಳವಾಗಿದೆ.
ಗ್ರಾಹಕರು ಹೆಚ್ಚು ಖರ್ಚು ಮಾಡುತ್ತಿದ್ದಾರೆ. ಆದರೆ Credit Card ಮೂಲಕ ಕಡಿಮೆ ಸಾಲ ಪಡೆಯುತ್ತಿದ್ದಾರೆ.
Credit Card Businessನಲ್ಲಿ Interest Income ಒಂದು ಪ್ರಮುಖ ಆದಾಯ ಮೂಲವಾಗಿರುವುದರಿಂದ, ಇದು ಬ್ಯಾಂಕ್ಗಳಿಗೆ ದೊಡ್ಡ ಸವಾಲಾಗಿದೆ.
💡 ಗ್ರಾಹಕರು ಕಡಿಮೆ Revolve ಮಾಡುತ್ತಿರುವುದು ಏಕೆ?
ಇದಕ್ಕೆ ಒಂದೇ ಒಂದು ಕಾರಣವಿಲ್ಲ.
1️⃣ Financial Awareness ಹೆಚ್ಚುತ್ತಿದೆ
Credit Card Debt ಎಷ್ಟು ದುಬಾರಿಯಾಗಬಹುದು ಎಂಬುದನ್ನು ಗ್ರಾಹಕರು ಈಗ ಹೆಚ್ಚು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುತ್ತಿದ್ದಾರೆ.
Credit Card Interest Rates ಸಾಕಷ್ಟು ಹೆಚ್ಚಿರಬಹುದು. ಆದ್ದರಿಂದ ಸಂಪೂರ್ಣ Bill ಪಾವತಿಸುವ ಸಾಮರ್ಥ್ಯ ಹೊಂದಿರುವವರು Balance ಅನ್ನು Carry Forward ಮಾಡುವುದನ್ನು ತಪ್ಪಿಸುತ್ತಿದ್ದಾರೆ.
2️⃣ ಸಾಲ ಪಡೆಯಲು ಹೆಚ್ಚಿನ ಆಯ್ಕೆಗಳು ಲಭ್ಯವಿವೆ
ಈಗ ಗ್ರಾಹಕರಿಗೆ Personal Loans, Consumer Durable Loans, EMI Facilities ಮತ್ತು ವಿವಿಧ Digital Credit Productsನಂತಹ ಹಲವು ಆಯ್ಕೆಗಳಿವೆ.
ಹಲವಾರು ತಿಂಗಳುಗಳ ಕಾಲ ಸಾಲ ಬೇಕಾದರೆ, Credit Card Balance ಅನ್ನು Revolve ಮಾಡುವುದಕ್ಕಿಂತ Personal Loan ಅಥವಾ Structured EMI Product ಉತ್ತಮ ಆಯ್ಕೆಯಾಗಬಹುದು.
3️⃣ Credit Cards ಈಗ Rewards Products ಆಗಿವೆ
ಇದು ಅತ್ಯಂತ ದೊಡ್ಡ ಬದಲಾವಣೆಗಳಲ್ಲಿ ಒಂದಾಗಿದೆ.
ಅನೇಕ ಗ್ರಾಹಕರು ಹಲವು Credit Cards ಹೊಂದಿರುವುದಕ್ಕೆ ಮುಖ್ಯ ಕಾರಣ ಹೆಚ್ಚಿನ Credit Limit ಅಲ್ಲ.
ಅದು Rewards Ecosystem.
ಒಬ್ಬ ಗ್ರಾಹಕ Grocery ಖರ್ಚಿಗೆ ಒಂದು Card, Online Shoppingಗೆ ಮತ್ತೊಂದು Card, Travelಗೆ ಬೇರೆ Card ಮತ್ತು Fuelಗೆ ಮತ್ತೊಂದು Card ಬಳಸಬಹುದು.
ಇದರ ಉದ್ದೇಶ Cashback, Reward Points ಅಥವಾ Miles ಅನ್ನು ಗರಿಷ್ಠಗೊಳಿಸುವುದು.
4️⃣ ಬ್ಯಾಂಕ್ಗಳು Customer Selectionಗೂ ಹೆಚ್ಚು ಗಮನ ಕೊಡುತ್ತಿವೆ
ಬ್ಯಾಂಕ್ಗಳು ಯಾರಿಗೆ Credit Card ನೀಡಬೇಕು ಎಂಬುದರ ಬಗ್ಗೆ ಈಗ ಹೆಚ್ಚು ಗಮನಹರಿಸುತ್ತಿವೆ.
ಉತ್ತಮ Credit Profile ಮತ್ತು ಹೆಚ್ಚಿನ Spending Potential ಹೊಂದಿರುವ ಗ್ರಾಹಕರನ್ನು ಪಡೆಯುವುದಕ್ಕೆ ಹೆಚ್ಚಿನ ಆದ್ಯತೆ ನೀಡಲಾಗುತ್ತಿದೆ.
ಇದು Asset Qualityಗೆ ಒಳ್ಳೆಯದಾಗಿರಬಹುದು.
ಆದರೆ Credit Card Balance ಅನ್ನು ನಿರಂತರವಾಗಿ Carry Forward ಮಾಡುವ ಗ್ರಾಹಕರ ಸಂಖ್ಯೆ ಕಡಿಮೆಯಾಗಬಹುದು ಎಂಬುದನ್ನೂ ಇದು ಸೂಚಿಸುತ್ತದೆ.
📈 ಇದು Credit Card Usersಗೆ ಕೆಟ್ಟ ಸುದ್ದಿಯೇ?
ಅಗತ್ಯವಿಲ್ಲ.
ವಾಸ್ತವವಾಗಿ, Responsible Credit Card Usersಗೆ ಇದು ಒಳ್ಳೆಯ ಸುದ್ದಿಯಾಗಬಹುದು.
ಗ್ರಾಹಕರು ತಮ್ಮ Credit Cards ಮೂಲಕ ಹೆಚ್ಚು ಖರ್ಚು ಮಾಡಬೇಕು ಎಂದು ಬ್ಯಾಂಕ್ಗಳು ಇನ್ನೂ ಬಯಸುತ್ತವೆ.
ಇದರಿಂದ ಬ್ಯಾಂಕ್ಗಳ ನಡುವಿನ Competition ಮುಂದುವರಿಯಬಹುದು.
ಇದರ ಪರಿಣಾಮವಾಗಿ ಗ್ರಾಹಕರಿಗೆ ಸಿಗಬಹುದಾದವು:
- 🎁 ಉತ್ತಮ Welcome Offers
- 💰 Cashback Campaigns
- ⭐ ಹೆಚ್ಚು Reward Points
- ✈️ Travel Benefits
- 🏨 Hotel Partnerships
- 🛫 Airport Lounge Access
- 🎯 Milestone Benefits
ಆದರೆ ಇಲ್ಲಿ ಒಂದು ಪ್ರಮುಖ ವಿಷಯವಿದೆ.
ಬ್ಯಾಂಕ್ಗಳು ತಮ್ಮ Credit Card Business ಅನ್ನು ಲಾಭದಾಯಕವಾಗಿ ಉಳಿಸಿಕೊಳ್ಳಬೇಕು.
Revolversನಿಂದ ಸಿಗುವ Interest Income ನಿರಂತರವಾಗಿ ಕಡಿಮೆಯಾದರೆ, ಬ್ಯಾಂಕ್ಗಳು ತಮ್ಮ ಆದಾಯ ಹೆಚ್ಚಿಸಲು ಬೇರೆ ಮಾರ್ಗಗಳನ್ನು ಹುಡುಕಬಹುದು.
ಇದರಿಂದ ಈ ಕೆಳಗಿನ ವಿಷಯಗಳಲ್ಲಿ ಬದಲಾವಣೆಗಳು ಬರಬಹುದು:
- Reward Rates
- Cashback Caps
- Annual Fees
- Milestone Benefits
- Lounge Access
- Merchant Offers
- Reward Exclusions
ಕಳೆದ ಕೆಲವು ವರ್ಷಗಳಲ್ಲಿ ಹಲವು ಬ್ಯಾಂಕ್ಗಳು ತಮ್ಮ Reward Structuresನಲ್ಲಿ ಬದಲಾವಣೆಗಳನ್ನು ಮಾಡಿವೆ.
🔮 ಭಾರತದಲ್ಲಿ Credit Cardsನ ಭವಿಷ್ಯ ಏನು?
ಭಾರತದ Credit Card Industry ಮುಂದೆಯೂ ವೇಗವಾಗಿ ಬೆಳೆಯುವ ಸಾಧ್ಯತೆ ಇದೆ.
ಆದರೆ ಅದರ Business Model ಬದಲಾಗುತ್ತಿದೆ.
ಹಳೆಯ Model ಸಾಮಾನ್ಯವಾಗಿ ಹೀಗಿತ್ತು:
Card ನೀಡಿ → Spending ಹೆಚ್ಚಿಸಿ → Interchange ಮತ್ತು ಇತರ Fees ಮೂಲಕ ಆದಾಯ ಗಳಿಸಿ → Revolving Customers ಮೂಲಕ Interest ಗಳಿಸಿ.
ಹೊಸ Model ನಿಧಾನವಾಗಿ ಹೀಗಾಗುತ್ತಿದೆ:
High-Quality Customers ಅನ್ನು ಸೇರಿಸಿಕೊಳ್ಳಿ → Spending ಹೆಚ್ಚಿಸಿ → Customer Engagement ಹೆಚ್ಚಿಸಿ → Payments, Fees, EMI ಮತ್ತು ಇತರ Financial Products ಮೂಲಕ ಆದಾಯ ಗಳಿಸಿ.
ಇದು ಒಂದು ದೊಡ್ಡ ಬದಲಾವಣೆಯಾಗಿದೆ.
Revolvers ಕಡಿಮೆಯಾಗುತ್ತಿರುವುದರಿಂದ ಜನರು Credit Cards ಅನ್ನು ಕಡಿಮೆ ಬಳಸುತ್ತಿದ್ದಾರೆ ಎಂದರ್ಥವಲ್ಲ.
ಇದಕ್ಕೆ ವಿರುದ್ಧವಾಗಿ, ಜನರು ಅವುಗಳನ್ನು ಹೆಚ್ಚು ಬಳಸುತ್ತಿದ್ದಾರೆ, ಆದರೆ ವಿಭಿನ್ನ ರೀತಿಯಲ್ಲಿ ಬಳಸುತ್ತಿದ್ದಾರೆ.
🧠 Credit Card Users ಏನು ಮಾಡಬೇಕು?
ಗ್ರಾಹಕರಿಗೆ ಇದರ Takeaway ತುಂಬಾ ಸರಳವಾಗಿದೆ.
ಪ್ರತಿ ತಿಂಗಳು ನಿಮ್ಮ ಸಂಪೂರ್ಣ Credit Card Bill ಅನ್ನು ಪಾವತಿಸಲು ಸಾಧ್ಯವಾದರೆ, ಸರಿಯಾದ Credit Card ಬಳಸುವುದು ಸಾಕಷ್ಟು ಪ್ರಯೋಜನಕಾರಿಯಾಗಬಹುದು.
ಉದಾಹರಣೆಗೆ, ನೀವು ಪ್ರತಿ ತಿಂಗಳು ₹1 ಲಕ್ಷವನ್ನು Credit Card ಮೂಲಕ ಖರ್ಚು ಮಾಡುತ್ತಿದ್ದರೆ, ಸರಿಯಾದ Cashback ಅಥವಾ Rewards Credit Card ಆಯ್ಕೆ ಮಾಡುವ ಮೂಲಕ ಒಂದು ವರ್ಷದಲ್ಲಿ ಸಾವಿರಾರು ರೂಪಾಯಿ ಮೌಲ್ಯದ Benefits ಪಡೆಯಬಹುದು.
ಆದರೆ Rewards ಪಡೆಯುವುದಕ್ಕಾಗಿ ಮಾತ್ರ ಹೆಚ್ಚು ಖರ್ಚು ಮಾಡಬೇಡಿ.
ಅದರಲ್ಲೂ ಮುಖ್ಯವಾಗಿ:
⚠️ Rewards ಪಡೆಯಲು ಮಾತ್ರ Credit Card Balance ಅನ್ನು Carry Forward ಮಾಡಬೇಡಿ
ಕೆಲವು ನೂರು ಅಥವಾ ಸಾವಿರ ರೂಪಾಯಿ Cashback ಸುಲಭವಾಗಿ ವ್ಯರ್ಥವಾಗಬಹುದು, ನಿಮ್ಮ Outstanding Balance ಮೇಲೆ ಹೆಚ್ಚಿನ Interest ಪಾವತಿಸಬೇಕಾದರೆ.
🏁 Bottom Line
ಭಾರತದಲ್ಲಿ Credit Card Spending ವೇಗವಾಗಿ ಹೆಚ್ಚುತ್ತಿದೆ.
ಆದರೆ ಭಾರತೀಯರು Credit Cards ಅನ್ನು ಬಳಸುವ ವಿಧಾನದಲ್ಲಿ ದೊಡ್ಡ ಬದಲಾವಣೆ ಆಗಿದೆ.
📈 Spending ಹೆಚ್ಚುತ್ತಿದೆ.
🔄 Revolving Balances ಕಡಿಮೆಯಾಗುತ್ತಿವೆ.
💰 Interest Income ಮೇಲೆ ಒತ್ತಡ ಹೆಚ್ಚುತ್ತಿದೆ.
🎁 Rewards ಮತ್ತು Payment Benefitsಗಳ ಮಹತ್ವ ಹೆಚ್ಚುತ್ತಿದೆ.
ಬ್ಯಾಂಕ್ಗಳಿಗೆ ಇದರ ಅರ್ಥ, ಸಾಂಪ್ರದಾಯಿಕ Revolver-Based Credit Card Model ಹಿಂದಿನಷ್ಟು ಲಾಭದಾಯಕವಾಗಿಲ್ಲ ಎಂಬುದು.
ಅದೇ ಸಮಯದಲ್ಲಿ, ಪ್ರತಿ ತಿಂಗಳು ತಮ್ಮ ಸಂಪೂರ್ಣ Credit Card Bill ಅನ್ನು ಪಾವತಿಸುವ ಗ್ರಾಹಕರಿಗೆ ಈ ಬದಲಾವಣೆ ಒಂದು ಉತ್ತಮ ಅವಕಾಶವಾಗಬಹುದು.
ಬ್ಯಾಂಕ್ಗಳು ಉತ್ತಮ ಮತ್ತು ಹೆಚ್ಚು ಖರ್ಚು ಮಾಡುವ ಗ್ರಾಹಕರಿಗಾಗಿ ಸ್ಪರ್ಧಿಸುತ್ತಿರುವುದರಿಂದ, Cashback Credit Cards, Reward Credit Cards, Travel Cards ಮತ್ತು Premium Credit Cardsಗಳಲ್ಲಿ ಇನ್ನಷ್ಟು ಹೊಸ Offers ಮತ್ತು Features ಬರಬಹುದು.
ಹೀಗಾಗಿ ಭಾರತದ Credit Card Boomನ ಮುಂದಿನ ಹಂತ ಕೇವಲ ಎಷ್ಟು ಹೊಸ Cards ನೀಡಲಾಗಿದೆ ಎಂಬುದರ ಮೇಲೆ ಮಾತ್ರ ಅವಲಂಬಿತವಾಗಿರುವುದಿಲ್ಲ.
ಬದಲಾಗಿ, ಗ್ರಾಹಕರು ಎಷ್ಟು ಖರ್ಚು ಮಾಡುತ್ತಾರೆ, ಅವರು ಎಷ್ಟು Loyal ಆಗಿದ್ದಾರೆ ಮತ್ತು Revolving Debt ಮೇಲೆ ಹೆಚ್ಚು ಅವಲಂಬಿಸದೆ ಆ Spending ಅನ್ನು ಬ್ಯಾಂಕ್ಗಳು ಎಷ್ಟು ಪರಿಣಾಮಕಾರಿಯಾಗಿ Monetise ಮಾಡಬಹುದು ಎಂಬುದರ ಮೇಲೆ ಹೆಚ್ಚು ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ.
ಈ ಕಾರ್ಡ್ಗಳನ್ನು ನೋಡಿ

CardsWala Crew
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ತಜ್ಞ ಮತ್ತು ಹಣಕಾಸು ಬರಹಗಾರ



