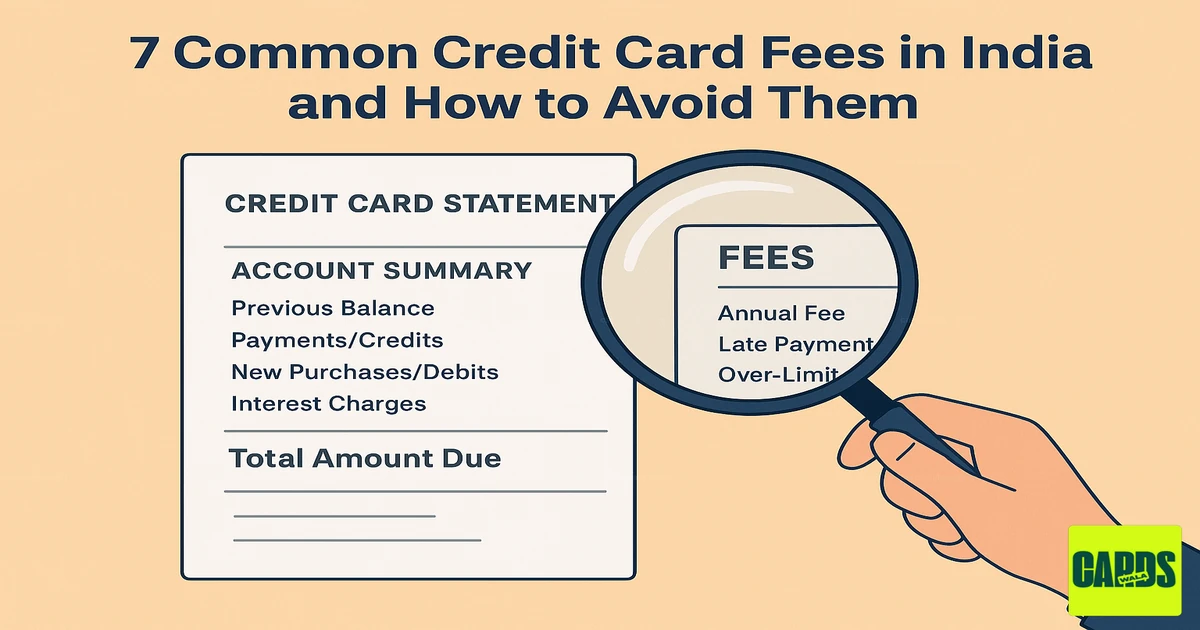
ಭಾರತದಲ್ಲಿ 7 ಸಾಮಾನ್ಯ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಶುಲ್ಕಗಳು ಮತ್ತು ಅವುಗಳನ್ನು ತಪ್ಪಿಸುವುದು ಹೇಗೆ
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳು, ಬುದ್ಧಿವಂತಿಕೆಯಿಂದ ಬಳಸಿದಾಗ, ಅನುಕೂಲತೆ, ರಿವಾರ್ಡ್ಗಳು ಮತ್ತು ಬಲವಾದ ಕ್ರೆಡಿಟ್ ಇತಿಹಾಸವನ್ನು ನಿರ್ಮಿಸುವ ಮಾರ್ಗವನ್ನು ನೀಡುವ ನಂಬಲಾಗದಷ್ಟು ಶಕ್ತಿಶಾಲಿ ಹಣಕಾಸಿನ ಸಾಧನಗಳಾಗಬಹುದು. ಆದಾಗ್ಯೂ, ಅನೇಕ ಮೊದಲ ಬಾರಿ ಬಳಕೆದಾರರಿಗೆ ಅಥವಾ ಗಮನ ಹರಿಸದವರಿಗೆ, ಗುಪ್ತ ಶುಲ್ಕಗಳು ಈ ಅನುಕೂಲತೆಯನ್ನು ತ್ವರಿತವಾಗಿ ದುಬಾರಿ ತಪ್ಪಾಗಿ ಪರಿವರ್ತಿಸಬಹುದು.
ಭಾರತದಲ್ಲಿ, ಫೈನ್ ಪ್ರಿಂಟ್ ಅನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ನಿರ್ಣಾಯಕ. ಬ್ಯಾಂಕ್ಗಳು ಅಸಂಖ್ಯಾತ ಶುಲ್ಕಗಳಿಗೆ ಕುಖ್ಯಾತವಾಗಿವೆ, ಅವುಗಳನ್ನು ನಿರ್ಲಕ್ಷಿಸಿದರೆ ಗಣನೀಯವಾಗಿ ಸೇರಿಕೊಳ್ಳಬಹುದು. ಆದರೆ ಚಿಂತಿಸಬೇಡಿ! ಈ ಮಾರ್ಗದರ್ಶಿಯನ್ನು ನಿಮಗಾಗಿ, ಸ್ಮಾರ್ಟ್ ಭಾರತೀಯ ಗ್ರಾಹಕರಿಗೆ, ಈ ಸಾಮಾನ್ಯ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಶುಲ್ಕಗಳನ್ನು ಸ್ಪಷ್ಟಪಡಿಸಲು ಮತ್ತು ಅವುಗಳನ್ನು ತಪ್ಪಿಸಲು ಕಾರ್ಯಸಾಧ್ಯ ತಂತ್ರಗಳೊಂದಿಗೆ ನಿಮ್ಮನ್ನು ಸಜ್ಜುಗೊಳಿಸಲು ವಿನ್ಯಾಸಗೊಳಿಸಲಾಗಿದೆ. ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ನಿಮಗೆ ಸೇವೆ ಸಲ್ಲಿಸುತ್ತದೆ, ಬೇರೆ ರೀತಿಯಲ್ಲಿ ಅಲ್ಲ ಎಂದು ಖಚಿತಪಡಿಸೋಣ.
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಶುಲ್ಕಗಳನ್ನು ಡಿಕೋಡ್ ಮಾಡುವುದು: ಗುಪ್ತ ವೆಚ್ಚಗಳ ವಿರುದ್ಧ ನಿಮ್ಮ ಗುರಾಣಿ
ತಿಳುವಳಿಕೆಯುಳ್ಳ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಳಕೆದಾರರಾಗುವುದು ಎಂದರೆ ಯಾವ ಶುಲ್ಕಗಳನ್ನು ಗಮನಿಸಬೇಕು ಎಂದು ತಿಳಿದುಕೊಳ್ಳುವುದು. ನೀವು ಎದುರಿಸಬಹುದಾದ 7 ಸಾಮಾನ್ಯ ಶುಲ್ಕಗಳು ಮತ್ತು ಅವುಗಳನ್ನು ಪ್ರೊ ನಂತೆ ತಪ್ಪಿಸುವುದು ಹೇಗೆ ಎಂಬುದು ಇಲ್ಲಿದೆ.
1. ವಾರ್ಷಿಕ ಶುಲ್ಕ
ಏನದು: ಇದು ಬ್ಯಾಂಕ್ ತಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ಹೊಂದಲು ಮತ್ತು ಬಳಸಲು ಸವಲತ್ತುಗಾಗಿ ವಿಧಿಸುವ ವಾರ್ಷಿಕ ಶುಲ್ಕ. ಇದು ಮೂಲಭೂತವಾಗಿ ಸದಸ್ಯತ್ವ ಶುಲ್ಕ. ಕಾರ್ಡ್ನ ವೈಶಿಷ್ಟ್ಯಗಳು ಮತ್ತು ಪ್ರಯೋಜನಗಳನ್ನು ಅವಲಂಬಿಸಿ ಮೊತ್ತವು ವ್ಯಾಪಕವಾಗಿ ಬದಲಾಗುತ್ತದೆ, ಕೆಲವು ನೂರು ರೂಪಾಯಿಗಳಿಂದ ಹಲವಾರು ಸಾವಿರಗಳವರೆಗೆ.
ಹೇಗೆ ತಪ್ಪಿಸುವುದು:
- ಲೈಫ್ಟೈಮ್ ಫ್ರೀ (LTF) ಗೆ ಹೋಗಿ: ಅನೇಕ ಬ್ಯಾಂಕ್ಗಳು "ಲೈಫ್ಟೈಮ್ ಫ್ರೀ" ಕಾರ್ಡ್ಗಳನ್ನು ನೀಡುತ್ತವೆ, ವಿಶೇಷವಾಗಿ ಪ್ರಚಾರದ ಅವಧಿಗಳಲ್ಲಿ. ಈ ಕಾರ್ಡ್ಗಳು ಸಾಮಾನ್ಯವಾಗಿ ಎಂದಿಗೂ ವಾರ್ಷಿಕ ಶುಲ್ಕವನ್ನು ಹೊಂದಿರುವುದಿಲ್ಲ.
- ಷರತ್ತುಬದ್ಧ ವಿನಾಯಿತಿಗಳು: ಹೆಚ್ಚಿನ ಸಂಖ್ಯೆಯ ಕಾರ್ಡ್ಗಳು ಷರತ್ತುಬದ್ಧ ವಾರ್ಷಿಕ ಶುಲ್ಕ ವಿನಾಯಿತಿಯೊಂದಿಗೆ ಬರುತ್ತವೆ. ಅಂದರೆ ನೀವು ಒಂದು ವರ್ಷದಲ್ಲಿ ನಿರ್ದಿಷ್ಟ ಮೊತ್ತವನ್ನು ಖರ್ಚು ಮಾಡಿದರೆ (ಉದಾ., ₹1 ಲಕ್ಷ, ₹2 ಲಕ್ಷ), ಮುಂದಿನ ವರ್ಷದ ವಾರ್ಷಿಕ ಶುಲ್ಕವನ್ನು ಮನ್ನಾ ಮಾಡಲಾಗುತ್ತದೆ.
- ನಿಮ್ಮ ಬ್ಯಾಂಕ್ನೊಂದಿಗೆ ಮಾತುಕತೆ ನಡೆಸಿ: ನೀವು ಉತ್ತಮ ಪಾವತಿ ಇತಿಹಾಸ ಹೊಂದಿರುವ ನಿಷ್ಠಾವಂತ ಗ್ರಾಹಕರಾಗಿದ್ದರೆ ಮತ್ತು ಬ್ಯಾಂಕ್ನೊಂದಿಗೆ ಇತರ ಉತ್ಪನ್ನಗಳನ್ನು ಹೊಂದಿದ್ದರೆ, ನೀವು ಗ್ರಾಹಕ ಸೇವೆಗೆ ಕರೆ ಮಾಡಿ ವಿನಾಯಿತಿಯನ್ನು ವಿನಂತಿಸಬಹುದು. ಬ್ಯಾಂಕ್ಗಳು ವಾರ್ಷಿಕ ಶುಲ್ಕದ ಮೇಲೆ ಉತ್ತಮ ಗ್ರಾಹಕರನ್ನು ಕಳೆದುಕೊಳ್ಳುವುದಕ್ಕಿಂತ ಉಳಿಸಿಕೊಳ್ಳಲು ಬಯಸುತ್ತವೆ.
- ಡೌನ್ಗ್ರೇಡ್ ಅಥವಾ ರದ್ದುಗೊಳಿಸಿ: ಕಾರ್ಡ್ನ ಪ್ರಯೋಜನಗಳು ಅದರ ವಾರ್ಷಿಕ ಶುಲ್ಕವನ್ನು ಇನ್ನು ಸಮರ್ಥಿಸದಿದ್ದರೆ, ಅದೇ ಬ್ಯಾಂಕ್ ನೀಡುವ LTF ಕಾರ್ಡ್ಗೆ ಡೌನ್ಗ್ರೇಡ್ ಮಾಡಲು ಅಥವಾ ಅದನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ರದ್ದುಗೊಳಿಸಲು ಪರಿಗಣಿಸಿ (ಸಹಜವಾಗಿ, ನಿಮ್ಮ ಎಲ್ಲಾ ರಿವಾರ್ಡ್ಗಳನ್ನು ರಿಡೀಮ್ ಮಾಡಿದ ನಂತರ!).
2. ತಡವಾದ ಪಾವತಿ ಶುಲ್ಕ
ಏನದು: ಪಾವತಿ ಡ್ಯೂ ಡೇಟ್ನೊಳಗೆ ಕನಿಷ್ಠ "ಮಿನಿಮಮ್ ಅಮೌಂಟ್ ಡ್ಯೂ" ಅನ್ನು ಪಾವತಿಸಲು ವಿಫಲವಾದಾಗ ವಿಧಿಸಲಾಗುವ ಶುಲ್ಕ. ಶುಲ್ಕದ ಹೊರತಾಗಿ, ಪಾವತಿಯನ್ನು ತಪ್ಪಿಸುವುದು ಬಡ್ಡಿ ಶುಲ್ಕಗಳನ್ನು (ಕೇವಲ ಕನಿಷ್ಠ ಬಾಕಿಯ ಮೇಲೆ ಅಲ್ಲ, ನಿಮ್ಮ ಸಂಪೂರ್ಣ ಬಾಕಿ ಬ್ಯಾಲೆನ್ಸ್ ಮೇಲೆ) ಆಕರ್ಷಿಸುತ್ತದೆ ಮತ್ತು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಮೇಲೆ ನಕಾರಾತ್ಮಕ ಪರಿಣಾಮ ಬೀರಬಹುದು.
ಹೇಗೆ ತಪ್ಪಿಸುವುದು:
- ಆಟೋ-ಪೇ ಹೊಂದಿಸಿ: ಇದು ನಿಮ್ಮ ಅತ್ಯುತ್ತಮ ಸ್ನೇಹಿತ! ನಿಮ್ಮ ಸೇವಿಂಗ್ಸ್ ಖಾತೆಯಿಂದ "ಟೋಟಲ್ ಅಮೌಂಟ್ ಡ್ಯೂ" ಅಥವಾ ಕನಿಷ್ಠ "ಮಿನಿಮಮ್ ಅಮೌಂಟ್ ಡ್ಯೂ" ಗಾಗಿ ಆಟೋ-ಡೆಬಿಟ್ ಸೌಲಭ್ಯವನ್ನು ಹೊಂದಿಸಿ. ಇದು ನೀವು ಎಂದಿಗೂ ಪಾವತಿಯನ್ನು ತಪ್ಪಿಸದಂತೆ ಖಚಿತಪಡಿಸುತ್ತದೆ.
- ಕ್ಯಾಲೆಂಡರ್ ರಿಮೈಂಡರ್ಗಳು: ನಿಮ್ಮ ಪಾವತಿ ಡ್ಯೂ ಡೇಟ್ಗಳನ್ನು ನಿಮ್ಮ ಡಿಜಿಟಲ್ ಕ್ಯಾಲೆಂಡರ್ನಲ್ಲಿ (ಗೂಗಲ್ ಕ್ಯಾಲೆಂಡರ್, ಫೋನ್ ರಿಮೈಂಡರ್ಗಳು) ಕೆಲವು ದಿನ ಮುಂಚಿತವಾಗಿ ಗುರುತಿಸಿ.
- ಬೇಗ ಪಾವತಿಸಿ: ಕೊನೆಯ ನಿಮಿಷದವರೆಗೆ ಕಾಯಬೇಡಿ. ಬ್ಯಾಂಕ್ ರಜಾದಿನಗಳು ಅಥವಾ ಪ್ರೊಸೆಸಿಂಗ್ ವಿಳಂಬಗಳನ್ನು ಪರಿಗಣಿಸಿ ಡ್ಯೂ ಡೇಟ್ಗೆ ಕೆಲವು ದಿನ ಮೊದಲು ನಿಮ್ಮ ಬಿಲ್ ಅನ್ನು ಪಾವತಿಸಿ.
- ನಿಯಮಿತವಾಗಿ ಸ್ಟೇಟ್ಮೆಂಟ್ಗಳನ್ನು ಪರಿಶೀಲಿಸಿ: ನಿಮ್ಮ ಬಾಕಿಗಳನ್ನು ಟ್ರ್ಯಾಕ್ ಮಾಡಲು ಅವು ಉತ್ಪತ್ತಿಯಾದ ತಕ್ಷಣ ನಿಮ್ಮ ಸ್ಟೇಟ್ಮೆಂಟ್ಗಳನ್ನು ಪರಿಶೀಲಿಸಿ.
3. ಬಡ್ಡಿ ಶುಲ್ಕಗಳು (ವಾರ್ಷಿಕ ಶೇಕಡಾವಾರು ದರ - APR)
ಏನದು: ಇದು ವಾದಯೋಗ್ಯವಾಗಿ ಅತ್ಯಂತ ಅಪಾಯಕಾರಿ ಶುಲ್ಕ. ನಿಮ್ಮ ಸಂಪೂರ್ಣ ಬಾಕಿ ಬ್ಯಾಲೆನ್ಸ್ ಅನ್ನು ಡ್ಯೂ ಡೇಟ್ನೊಳಗೆ ಪಾವತಿಸದಿದ್ದರೆ, ಪ್ರತಿ ವಹಿವಾಟು ಮಾಡಿದ ದಿನದಿಂದ ಬಡ್ಡಿ ಸಂಗ್ರಹವಾಗಲು ಪ್ರಾರಂಭಿಸುತ್ತದೆ, ಡ್ಯೂ ಡೇಟ್ನಿಂದಲ್ಲ. ಭಾರತದಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಡ್ಡಿ ದರಗಳು ಕುಖ್ಯಾತವಾಗಿ ಹೆಚ್ಚು, ಸಾಮಾನ್ಯವಾಗಿ ವರ್ಷಕ್ಕೆ 35% ರಿಂದ 49% ವರೆಗೆ!
ಹೇಗೆ ತಪ್ಪಿಸುವುದು:
- ಯಾವಾಗಲೂ ಪೂರ್ಣವಾಗಿ ಪಾವತಿಸಿ: ಇದು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಳಕೆಯ ಸುವರ್ಣ ನಿಯಮ. ಯಾವಾಗಲೂ ನಿಮ್ಮ ಸಂಪೂರ್ಣ ಬಾಕಿ ಬ್ಯಾಲೆನ್ಸ್ ಅನ್ನು ಡ್ಯೂ ಡೇಟ್ನೊಳಗೆ ಪಾವತಿಸಿ. ಇದು ನಿಮ್ಮ ಕಾರ್ಡ್ ನೀಡುವ ಬಡ್ಡಿ-ಮುಕ್ತ ಅವಧಿಯನ್ನು (ಸಾಮಾನ್ಯವಾಗಿ 45-55 ದಿನಗಳು) ಬಳಸಿಕೊಳ್ಳುವುದನ್ನು ಖಚಿತಪಡಿಸುತ್ತದೆ.
- ಕೇವಲ ಮಿನಿಮಮ್ ಡ್ಯೂ ಅನ್ನು ಪಾವತಿಸಬೇಡಿ: ಕೇವಲ ಕನಿಷ್ಠ ಮೊತ್ತವನ್ನು ಪಾವತಿಸುವುದು ಬಲೆ. ಇದು ತಡವಾದ ಪಾವತಿ ಶುಲ್ಕದಿಂದ ನಿಮ್ಮನ್ನು ಉಳಿಸಿದರೂ, ಉಳಿದ ಬ್ಯಾಲೆನ್ಸ್ ಮೇಲೆ ಅತಿರೇಕದ ಬಡ್ಡಿಯನ್ನು ಪಾವತಿಸುವುದನ್ನು ಖಚಿತಪಡಿಸುತ್ತದೆ, ಸಾಲದ ಸುಳಿಗೆ ಕಾರಣವಾಗುತ್ತದೆ.
- ನಿಮ್ಮ ಖರ್ಚನ್ನು ಬಜೆಟ್ ಮಾಡಿ: ಪ್ರತಿ ತಿಂಗಳು ನೀವು ಪೂರ್ಣವಾಗಿ ಮರುಪಾವತಿ ಮಾಡಬಹುದಾದುದನ್ನು ಮಾತ್ರ ಖರ್ಚು ಮಾಡಿ. ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ನೀವು ಈಗಾಗಲೇ ಹೊಂದಿರುವ ಹಣದ ಡೆಬಿಟ್ ಕಾರ್ಡ್ನಂತೆ ಪರಿಗಣಿಸಿ.
4. ಓವರ್-ಲಿಮಿಟ್ ಶುಲ್ಕ
ಏನದು: ಬ್ಯಾಂಕ್ಗಳು ಸಣ್ಣ ವಹಿವಾಟಿಗೆ, ವಿಶೇಷವಾಗಿ ಅದು ಮರುಕಳಿಸುವ ಪಾವತಿಯಾಗಿದ್ದರೆ, ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಲಿಮಿಟ್ ಅನ್ನು ಮೀರಲು ನಿಮಗೆ ಅನುಮತಿಸಬಹುದು. ಆದಾಗ್ಯೂ, ಅವರು ಈ ಸೌಲಭ್ಯಕ್ಕಾಗಿ "ಓವರ್-ಲಿಮಿಟ್ ಶುಲ್ಕ" ವಿಧಿಸುತ್ತಾರೆ. ಈ ಶುಲ್ಕವು ನಿಗದಿತ ಮೊತ್ತ ಅಥವಾ ನಿಮ್ಮ ಲಿಮಿಟ್ ಅನ್ನು ಮೀರಿದ ಮೊತ್ತದ ಶೇಕಡಾವಾರು, ಯಾವುದು ಹೆಚ್ಚೋ ಅದು.
ಹೇಗೆ ತಪ್ಪಿಸುವುದು:
- ನಿಮ್ಮ ಖರ್ಚನ್ನು ಟ್ರ್ಯಾಕ್ ಮಾಡಿ: ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಲಿಮಿಟ್ಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಖರ್ಚಿನ ಮೇಲೆ ನಿಕಟ ನಿಗಾ ಇರಿಸಿ. ಅನೇಕ ಬ್ಯಾಂಕಿಂಗ್ ಅಪ್ಲಿಕೇಶನ್ಗಳು ನೈಜ-ಸಮಯದ ಟ್ರ್ಯಾಕಿಂಗ್ ನೀಡುತ್ತವೆ.
- ಓವರ್-ಲಿಮಿಟ್ ಸೌಲಭ್ಯದಿಂದ ಹೊರಗುಳಿಯಿರಿ: ಹೆಚ್ಚಿನ ಬ್ಯಾಂಕ್ಗಳು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಲಿಮಿಟ್ ಅನ್ನು ಮೀರಲು ಅನುವು ಮಾಡಿಕೊಡುವ ಸೌಲಭ್ಯದಿಂದ ಹೊರಗುಳಿಯಲು ನಿಮಗೆ ಅವಕಾಶ ನೀಡುತ್ತವೆ. ನಿಮ್ಮ ಬ್ಯಾಂಕ್ನ ಗ್ರಾಹಕ ಸೇವೆಗೆ ಕರೆ ಮಾಡಿ ಅಥವಾ ಈ ನಿಷ್ಕ್ರಿಯಗೊಳಿಸಲು ನಿಮ್ಮ ಆನ್ಲೈನ್ ಬ್ಯಾಂಕಿಂಗ್ ಪೋರ್ಟಲ್ ಪರಿಶೀಲಿಸಿ.
- ಕ್ರೆಡಿಟ್ ಲಿಮಿಟ್ ಹೆಚ್ಚಳವನ್ನು ವಿನಂತಿಸಿ: ನೀವು ಸ್ಥಿರವಾಗಿ ನಿಮ್ಮ ಲಿಮಿಟ್ ಬಳಿ ಇದ್ದರೆ ಮತ್ತು ಉತ್ತಮ ಮರುಪಾವತಿ ಇತಿಹಾಸವನ್ನು ಹೊಂದಿದ್ದರೆ, ಕ್ರೆಡಿಟ್ ಲಿಮಿಟ್ ಹೆಚ್ಚಳಕ್ಕೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಿ. ಇದು ನಿಮಗೆ ಹೆಚ್ಚಿನ ಉಸಿರಾಟದ ಅವಕಾಶವನ್ನು ನೀಡುತ್ತದೆ.
5. ನಗದು ಅಡ್ವಾನ್ಸ್ ಶುಲ್ಕ
ಏನದು: ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ಎಟಿಎಂನಿಂದ ನಗದು ಹಿಂಪಡೆಯಲು ಬಳಸಿದಾಗ ವಿಧಿಸಲಾಗುವ ಶುಲ್ಕ. ಇದು ಸಾಮಾನ್ಯವಾಗಿ ಹಿಂಪಡೆದ ಮೊತ್ತದ ಶೇಕಡಾವಾರು (ಉದಾ., 2.5% ರಿಂದ 3.5%) ಅಥವಾ ನಿಗದಿತ ಕನಿಷ್ಠ ಶುಲ್ಕ (ಉದಾ., ₹250 ರಿಂದ ₹500), ಯಾವುದು ಹೆಚ್ಚೋ ಅದು. ಮುಖ್ಯವಾಗಿ, ನಗದು ಅಡ್ವಾನ್ಸ್ಗಳ ಮೇಲೆ ಬಡ್ಡಿ ವಹಿವಾಟಿನ ದಿನಾಂಕದಿಂದ ತಕ್ಷಣ ಸಂಗ್ರಹವಾಗಲು ಪ್ರಾರಂಭಿಸುತ್ತದೆ, ಯಾವುದೇ ಬಡ್ಡಿ-ಮುಕ್ತ ಅವಧಿಯಿಲ್ಲ.
ಹೇಗೆ ತಪ್ಪಿಸುವುದು:
- ಎಂದಿಗೂ ನಗದು ಹಿಂಪಡೆಯಬೇಡಿ: ಅದು ಸಂಪೂರ್ಣ, ಜೀವ-ಮರಣದ ತುರ್ತು ಪರಿಸ್ಥಿತಿ ಮತ್ತು ನಿಮಗೆ ಬೇರೆ ಯಾವುದೇ ಆಯ್ಕೆ ಇಲ್ಲದ ಹೊರತು, ಎಂದಿಗೂ ನಗದು ಹಿಂಪಡೆಯಲು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ಬಳಸಬೇಡಿ. ನಗದು ಪಡೆಯಲು ಇದು ಅತ್ಯಂತ ದುಬಾರಿ ಮಾರ್ಗವಾಗಿದೆ.
- ನಿಮ್ಮ ಡೆಬಿಟ್ ಕಾರ್ಡ್ ಬಳಸಿ: ನಗದು ಅಗತ್ಯಗಳಿಗೆ, ಯಾವಾಗಲೂ ನಿಮ್ಮ ಡೆಬಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ಬಳಸಿ, ಇದು ನಿಮ್ಮ ಸ್ವಂತ ಬ್ಯಾಂಕ್ ಖಾತೆಯಿಂದ ಹಣವನ್ನು ಪಡೆಯುತ್ತದೆ.
- ತುರ್ತು ನಿಧಿ ನಿರ್ಮಿಸಿ: ನೀವು ದುಬಾರಿ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ನಗದು ಅಡ್ವಾನ್ಸ್ಗಳನ್ನು ಅವಲಂಬಿಸಬೇಕಾಗಿಲ್ಲದಂತೆ ತುರ್ತು ನಿಧಿಯನ್ನು ನಿರ್ಮಿಸಿ.
6. ವಿದೇಶಿ ವಹಿವಾಟು ಶುಲ್ಕ
ಏನದು: ನೀವು ವಿದೇಶಿ ಕರೆನ್ಸಿಯಲ್ಲಿ ಖರೀದಿ ಮಾಡಿದಾಗ, ಆನ್ಲೈನ್ನಲ್ಲಿ (ಉದಾ., ಅಂತರರಾಷ್ಟ್ರೀಯ ವೆಬ್ಸೈಟ್ಗಳು) ಅಥವಾ ವಿದೇಶದಲ್ಲಿ ಪ್ರಯಾಣಿಸುವಾಗ, ಬ್ಯಾಂಕ್ಗಳು "ವಿದೇಶಿ ವಹಿವಾಟು ಶುಲ್ಕ" ವಿಧಿಸುತ್ತವೆ. ಇದು ಸಾಮಾನ್ಯವಾಗಿ ವಹಿವಾಟು ಮೌಲ್ಯದ ಶೇಕಡಾವಾರು (2% ರಿಂದ 3.5% ವರೆಗೆ), ವಿನಿಮಯ ದರ ಪರಿವರ್ತನೆಯ ಮೇಲೆ.
ಹೇಗೆ ತಪ್ಪಿಸುವುದು:
- ಝೀರೋ ಫಾರೆಕ್ಸ್ ಮಾರ್ಕಪ್ ಕಾರ್ಡ್ ಪಡೆಯಿರಿ: ಭಾರತದಲ್ಲಿ ಹಲವಾರು ಬ್ಯಾಂಕ್ಗಳು ಮತ್ತು ಫಿನ್ಟೆಕ್ ಕಂಪನಿಗಳು ಈಗ 0% ವಿದೇಶಿ ವಹಿವಾಟು ಶುಲ್ಕಗಳೊಂದಿಗೆ ಕ್ರೆಡಿಟ್ ಅಥವಾ ಡೆಬಿಟ್ ಕಾರ್ಡ್ಗಳನ್ನು ನೀಡುತ್ತವೆ (ಉದಾ., ನಿಯೋ ಗ್ಲೋಬಲ್, ಕೆಲವು ಪ್ರೀಮಿಯಂ ಟ್ರಾವೆಲ್ ಕಾರ್ಡ್ಗಳು). ಇವು ಅಂತರರಾಷ್ಟ್ರೀಯ ಪ್ರಯಾಣಿಕರು ಅಥವಾ ಆಗಾಗ್ಗೆ ಆನ್ಲೈನ್ ಅಂತರರಾಷ್ಟ್ರೀಯ ಶಾಪರ್ಗಳಿಗೆ ಸೂಕ್ತವಾಗಿವೆ.
- ಫಾರೆಕ್ಸ್ ಕಾರ್ಡ್ ಬಳಸಿ: ಗಮನಾರ್ಹ ವಿದೇಶಿ ಖರ್ಚಿಗೆ, ಪ್ರಿ-ಲೋಡೆಡ್ ಫಾರೆಕ್ಸ್ ಕಾರ್ಡ್ ಸಾಮಾನ್ಯ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳಿಗೆ ಹೋಲಿಸಿದರೆ ಉತ್ತಮ ವಿನಿಮಯ ದರಗಳು ಮತ್ತು ಕಡಿಮೆ (ಅಥವಾ ಇಲ್ಲ) ವಹಿವಾಟು ಶುಲ್ಕಗಳನ್ನು ನೀಡಬಹುದು.
- ಡೈನಾಮಿಕ್ ಕರೆನ್ಸಿ ಕನ್ವರ್ಶನ್ (DCC) ತಪ್ಪಿಸಿ: ವಿದೇಶದಲ್ಲಿ ಪಾವತಿಸುವಾಗ, ಮರ್ಚೆಂಟ್ ಭಾರತೀಯ ರೂಪಾಯಿಗಳಲ್ಲಿ ಚಾರ್ಜ್ ಮಾಡಲು ನೀಡಿದರೆ, ಅದನ್ನು ನಿರಾಕರಿಸಿ. ಯಾವಾಗಲೂ ಸ್ಥಳೀಯ ಕರೆನ್ಸಿಯಲ್ಲಿ ಪಾವತಿಸಿ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಪರಿವರ್ತನೆಯನ್ನು ನಿರ್ವಹಿಸಲು ಬಿಡಿ, ಇದು ಸಾಮಾನ್ಯವಾಗಿ ಮರ್ಚೆಂಟ್ನ DCC ಸೇವೆಗಿಂತ ಉತ್ತಮ ದರಕ್ಕೆ ಕಾರಣವಾಗುತ್ತದೆ.
7. ರಿವಾರ್ಡ್ ರಿಡೆಂಪ್ಶನ್ ಶುಲ್ಕ
ಏನದು: ಅನೇಕ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳು ರಿವಾರ್ಡ್ ಪಾಯಿಂಟ್ಗಳು, ಕ್ಯಾಶ್ಬ್ಯಾಕ್ ಅಥವಾ ಏರ್ ಮೈಲ್ಸ್ ನೀಡುತ್ತವೆ. ಆದಾಗ್ಯೂ, ಕೆಲವು ಬ್ಯಾಂಕ್ಗಳು ನೀವು ಈ ಸಂಗ್ರಹವಾದ ಪಾಯಿಂಟ್ಗಳನ್ನು ರಿಡೀಮ್ ಮಾಡುವಾಗ ಅಥವಾ ಕ್ಯಾಶ್ಬ್ಯಾಕ್ಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸುವಾಗ ಪ್ರತಿ ಬಾರಿ ಸಣ್ಣ ಶುಲ್ಕವನ್ನು (ಉದಾ., ₹99 + GST) ವಿಧಿಸುತ್ತವೆ.
ಹೇಗೆ ತಪ್ಪಿಸುವುದು:
- MITC ಓದಿ: ಯಾವುದೇ ರಿವಾರ್ಡ್-ಆಧಾರಿತ ಕಾರ್ಡ್ಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಮೊದಲು, ರಿವಾರ್ಡ್ ರಿಡೆಂಪ್ಶನ್ ಶುಲ್ಕಗಳನ್ನು ಪರಿಶೀಲಿಸಲು ಅದರ "ಮೋಸ್ಟ್ ಇಂಪಾರ್ಟೆಂಟ್ ಟರ್ಮ್ಸ್ ಅಂಡ್ ಕಂಡಿಷನ್ಸ್" (MITC) ಅನ್ನು ಎಚ್ಚರಿಕೆಯಿಂದ ಓದಿ.
- ರಿಡೆಂಪ್ಶನ್ ಶುಲ್ಕವಿಲ್ಲದ ಕಾರ್ಡ್ಗಳನ್ನು ಆಯ್ಕೆಮಾಡಿ: ಅನೇಕ ಜನಪ್ರಿಯ ರಿವಾರ್ಡ್ ಕಾರ್ಡ್ಗಳು ರಿಡೆಂಪ್ಶನ್ ಶುಲ್ಕವನ್ನು ವಿಧಿಸುವುದಿಲ್ಲ. ರಿವಾರ್ಡ್ಗಳು ಕಾರ್ಡ್ ಪಡೆಯಲು ಪ್ರಮುಖ ಕಾರಣವಾಗಿದ್ದರೆ ಇವುಗಳಿಗೆ ಆದ್ಯತೆ ನೀಡಿ.
- ಕಾರ್ಯತಂತ್ರವಾಗಿ ರಿಡೀಮ್ ಮಾಡಿ: ನಿಮ್ಮ ಕಾರ್ಡ್ ರಿಡೆಂಪ್ಶನ್ ಶುಲ್ಕವನ್ನು ಹೊಂದಿದ್ದರೆ, ಶುಲ್ಕವು ನಿಮ್ಮ ರಿವಾರ್ಡ್ ಮೌಲ್ಯವನ್ನು ಹೆಚ್ಚು ತಿನ್ನುವುದಿಲ್ಲ ಎಂದು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಲು ರಿಡೆಂಪ್ಶನ್ ಮಾಡುವ ಮೊದಲು ಗಣನೀಯ ಸಂಖ್ಯೆಯ ಪಾಯಿಂಟ್ಗಳನ್ನು ಸಂಗ್ರಹಿಸಲು ಪ್ರಯತ್ನಿಸಿ.
ಫೈನ್ ಪ್ರಿಂಟ್ ಅನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು: ನಿಮ್ಮ ಅತ್ಯುತ್ತಮ ರಕ್ಷಣೆ
ಅನಿರೀಕ್ಷಿತ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಶುಲ್ಕಗಳ ವಿರುದ್ಧ ನೀವು ಹೊಂದಿರುವ ಅತ್ಯಂತ ಶಕ್ತಿಶಾಲಿ ಸಾಧನವೆಂದರೆ ಜ್ಞಾನ. ಬ್ಯಾಂಕ್ಗಳು ಪ್ರತಿ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ನೊಂದಿಗೆ "ಮೋಸ್ಟ್ ಇಂಪಾರ್ಟೆಂಟ್ ಟರ್ಮ್ಸ್ ಅಂಡ್ ಕಂಡಿಷನ್ಸ್" (MITC) ಎಂಬ ದಾಖಲೆಯನ್ನು ಒದಗಿಸಲು ಕಾನೂನುಬದ್ಧವಾಗಿ ಬದ್ಧವಾಗಿವೆ.
MITC ನಿಮ್ಮ ಸ್ನೇಹಿತ ಏಕೆ:
- ಪಾರದರ್ಶಕತೆ: ಇದು ಎಲ್ಲಾ ಅನ್ವಯವಾಗುವ ಶುಲ್ಕಗಳು, ಚಾರ್ಜ್ಗಳು, ಬಡ್ಡಿ ದರಗಳು, ರಿವಾರ್ಡ್ ಪ್ರೋಗ್ರಾಂಗಳು ಮತ್ತು ಇತರ ನಿರ್ಣಾಯಕ ನಿಯಮಗಳನ್ನು ವಿವರಿಸುತ್ತದೆ.
- ಸಬಲೀಕರಣ: ಅದನ್ನು ಓದುವುದು ತಿಳುವಳಿಕೆಯುಳ್ಳ ನಿರ್ಧಾರಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳಲು, ಕಾರ್ಡ್ಗಳನ್ನು ಪರಿಣಾಮಕಾರಿಯಾಗಿ ಹೋಲಿಸಲು ಮತ್ತು ನಿಮ್ಮ ಹೊಣೆಗಾರಿಕೆಗಳನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು ನಿಮಗೆ ಅಧಿಕಾರ ನೀಡುತ್ತದೆ.
- ಆಶ್ಚರ್ಯಗಳನ್ನು ತಪ್ಪಿಸುವುದು: ನಿಯಮಗಳನ್ನು ಮುಂಚಿತವಾಗಿ ತಿಳಿದುಕೊಳ್ಳುವ ಮೂಲಕ, ನೀವು ದುಬಾರಿ ಆಶ್ಚರ್ಯಗಳನ್ನು ತಪ್ಪಿಸಬಹುದು.
ಯಾವುದೇ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗೆ ಅದರ MITC ಅನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಪರಿಶೀಲಿಸದೆ ಎಂದಿಗೂ ಸೈನ್ ಅಪ್ ಮಾಡಬೇಡಿ. ಏನಾದರೂ ಅಸ್ಪಷ್ಟವಾಗಿದ್ದರೆ ಪ್ರಶ್ನೆಗಳನ್ನು ಕೇಳಿ.
ಅಂತಿಮ ಆಲೋಚನೆಗಳು
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳು ನಿಮ್ಮ ಜೀವನವನ್ನು ಸರಳಗೊಳಿಸುವ ಮತ್ತು ಉತ್ತಮ ಪ್ರಯೋಜನಗಳನ್ನು ಅನ್ಲಾಕ್ ಮಾಡುವ ಅದ್ಭುತ ಹಣಕಾಸಿನ ಸಾಧನಗಳಾಗಿವೆ ಆದರೆ ಜವಾಬ್ದಾರಿಯುತವಾಗಿ ಬಳಸಿದಾಗ ಮಾತ್ರ. ಈ ಸಾಮಾನ್ಯ ಶುಲ್ಕಗಳ ಬಗ್ಗೆ ತಿಳಿದುಕೊಳ್ಳುವ ಮೂಲಕ ಮತ್ತು ಅವುಗಳನ್ನು ತಪ್ಪಿಸಲು ತಂತ್ರಗಳನ್ನು ಸಕ್ರಿಯವಾಗಿ ಅನುಷ್ಠಾನಗೊಳಿಸುವ ಮೂಲಕ, ನೀವು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ಸಂಭಾವ್ಯ ಹೊಣೆಗಾರಿಕೆಯಿಂದ ಶಕ್ತಿಶಾಲಿ ಆಸ್ತಿಯಾಗಿ ಪರಿವರ್ತಿಸುತ್ತೀರಿ.
ಈ ಮೂಲ ತತ್ವಗಳನ್ನು ನೆನಪಿಡಿ: ಪೂರ್ಣವಾಗಿ ಪಾವತಿಸಿ, ಸಮಯಕ್ಕೆ ಸರಿಯಾಗಿ ಪಾವತಿಸಿ ಮತ್ತು ಯಾವಾಗಲೂ ಫೈನ್ ಪ್ರಿಂಟ್ ಓದಿ. ಈ ಅಭ್ಯಾಸಗಳನ್ನು ಅಳವಡಿಸಿಕೊಳ್ಳಿ, ಮತ್ತು ನೀವು ಭಾರತದಲ್ಲಿ ಸ್ಮಾರ್ಟ್ ಮತ್ತು ಹಣಕಾಸಿನ ಬುದ್ಧಿವಂತ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಳಕೆದಾರರಾಗುವ ಹಾದಿಯಲ್ಲಿ ಸಾಗುತ್ತೀರಿ!
ಈ ಕಾರ್ಡ್ಗಳನ್ನು ನೋಡಿ



CardsWala Crew
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ತಜ್ಞ ಮತ್ತು ಹಣಕಾಸು ಬರಹಗಾರ



