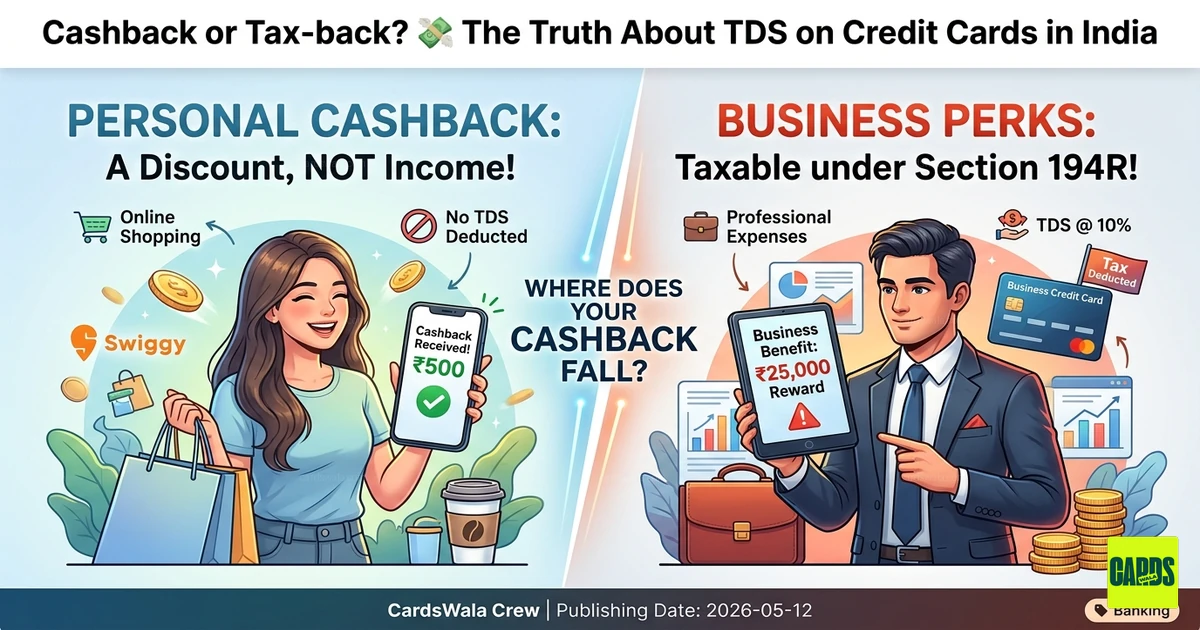
कैशबैक या टैक्स-बैक? 💸 भारत में क्रेडिट कार्ड पर TDS का सच
हम सब यहां से गुज़रे हैं—नोटिफिकेशन पिंग होता है 🔔, और वीकेंड स्प्री (खुलकर खर्च) पर आपने अभी ₹500 कैशबैक कमाए होते हैं। यह "फ्री पैसा" जैसा लगता है। लेकिन भारतीय टैक्सेशन की दुनिया में, बिना नियमों की किताब के जुड़े कुछ भी सच में फ्री नहीं होता।
2026-27 असेसमेंट ईयर के लिए इनकम टैक्स एक्ट के अपडेट अब पूरी तरह लागू होने के साथ, कई कार्डधारक पूछ रहे हैं: क्या टैक्स अधिकारी मेरे रिवॉर्ड्स में से हिस्सा काट रहा है? आइए TDS (Tax Deducted at Source) पर मौजूदा नियमों को समझें और जानें कि कानून की नज़र में आपका कैशबैक सच में "आय" है या नहीं।
1. सामान्य नियम: कैशबैक "आय" नहीं, "डिस्काउंट" है 🛍️
भारतीय उपयोगकर्ताओं के विशाल बहुमत के लिए, क्रेडिट कार्ड कैशबैक पर कोई TDS नहीं होता।
इनकम टैक्स विभाग आम तौर पर कैशबैक को रिबेट या कीमत में कमी मानता है। अगर आप ₹50,000 में स्मार्टफोन खरीदते हैं और ₹2,000 कैशबैक पाते हैं, तो कानून इसे ऐसे देखता है जैसे आपने बस फोन ₹48,000 में खरीद लिया।
- टैक्स प्रभाव: चूंकि यह आपके निजी खर्च में कमी है, इसलिए इसे "आय" नहीं माना जाता।
- TDS लागू होना: व्यक्तिगत उपयोगकर्ताओं के लिए स्टैंडर्ड ट्रांज़ैक्शन-आधारित कैशबैक पर बैंक TDS नहीं काटते।
2. जब रेड फ्लैग उठने लगते हैं: सेक्शन 194R 🚩
अगर आप बिज़नेस ओनर या प्रोफेशनल हैं, तो खेल बदल जाता है। सेक्शन 194R के तहत, किसी व्यवसाय या पेशे से मिलने वाला कोई भी "लाभ या पेरक्विज़िट", एक वित्तीय वर्ष में ₹20,000 से ज़्यादा की वैल्यू रखता है, तो 10% TDS के अधीन होता है।
पेंच: अगर आप प्रोफेशनल खर्चों के लिए बिज़नेस क्रेडिट कार्ड का उपयोग करते हैं और भारी कैशबैक, लक्ज़री रिवॉर्ड्स या ऊंची वैल्यू वाले गैजेट्स पाते हैं, तो बैंक इसे बिज़नेस लाभ के रूप में वर्गीकृत कर सकता है। ऐसे मामलों में TDS काटा जा सकता है।
3. "गिफ्ट" वाला जाल: सेक्शन 56(2)(x) 🎁
अगर आपका कैशबैक किसी खास खरीद से जुड़ा नहीं है—जैसे "Refer-a-Friend" बोनस या साइन-अप इंसेंटिव—तो इसे गिफ्ट के रूप में वर्गीकृत किया जा सकता है।
- थ्रेशोल्ड: अगर गैर-रिश्तेदारों से मिलने वाले "उपहारों" (रेफरल कैशबैक सहित) की कुल वैल्यू एक साल में ₹50,000 से ज़्यादा हो जाती है, तो पूरी रकम टैक्सेबल हो जाती है।
- रिपोर्टिंग: हालांकि बैंक छोटे रेफरल बोनस पर शायद ही कभी TDS काटते हैं, लेकिन ITR फाइल करते समय आपके लिए इन्हें "अन्य स्रोतों से आय" के तहत घोषित करना कानूनी रूप से ज़रूरी है।
क्विक तुलना: रिवॉर्ड्स vs. असलियत 📊
| रिवॉर्ड का प्रकार | क्या TDS काटा जाता है? | क्या यह टैक्सेबल है? |
|---|---|---|
| ऑनलाइन शॉपिंग कैशबैक 🛒 | नहीं | नहीं (यह एक डिस्काउंट है) |
| रिवॉर्ड पॉइंट्स/एयर माइल्स ✈️ | नहीं | आम तौर पर नहीं |
| रेफरल बोनस 🤝 | नहीं | हां (अगर कुल उपहार > ₹50k/साल) |
| बिज़नेस कार्ड की सुविधाएं 💼 | हां | सेक्शन 194R के तहत > ₹20k होने पर |
"मैन्युफैक्चर्ड स्पेंडिंग" से सावधान रहें ⚠️
2026 में इनकम टैक्स विभाग के AI सिस्टम पहले से कहीं ज़्यादा एडवांस हैं। अगर आप पैसा "साइकल" कर रहे हैं (जैसे, सिर्फ रिवॉर्ड्स कमाने के लिए रेंटल प्लेटफॉर्म पर दोस्त को क्रेडिट कार्ड से पेमेंट करना), और आपके क्रेडिट कार्ड खर्च आपकी घोषित आय के मुकाबले असंगत रूप से ज़्यादा हैं, तो आपको एनुअल इनफॉर्मेशन स्टेटमेंट (AIS) के ज़रिए ऑटोमेटेड स्क्रूटनी नोटिस ट्रिगर हो सकता है।
सुनहरा नियम: अनावश्यक टैक्स उलझनों से बचने के लिए अपने निजी और बिज़नेस खर्चों को अलग-अलग रखें।
अंतिम फैसला 🧐
आकस्मिक खरीदार के लिए, आपके ₹50 वाला Swiggy कैशबैक सुरक्षित है। आपको इसे रिपोर्ट करने की ज़रूरत नहीं है, और इसमें से कोई TDS नहीं कटेगा। हालांकि, अगर आप बिज़नेस खर्चों के ज़रिए लाखों के रिवॉर्ड्स जोड़ने वाले "पावर यूज़र" हैं, तो अपना Form 26AS चेक करने और किसी टैक्स प्रोफेशनल से सलाह लेने का समय आ गया है।
*अस्वीकरण: टैक्स कानून बदल सकते हैं। हमेशा CBDT के नवीनतम सर्कुलर देखें या विशिष्ट सलाह के लिए चार्टर्ड अकाउंटेंट से परामर्श करें।
इन कार्डों को देखें

CardsWala Crew
क्रेडिट कार्ड विशेषज्ञ और वित्तीय लेखक



