💳 क्रेडिट कार्ड ट्रैप: नेगेटिव एमॉर्टाइज़ेशन क्या है और RBI ने क्यों कदम उठाया?
अगर आपने कभी अपनी क्रेडिट कार्ड स्टेटमेंट देखते हुए सोचा है कि भले ही आप "मिनिमम अमाउंट ड्यू" चुका रहे हों, फिर भी बैलेंस क्यों नहीं घट रहा—तो आप एक फाइनेंशियल मॉन्स्टर से भिड़े हैं।
बैंकिंग की दुनिया में, इसे नेगेटिव एमॉर्टाइज़ेशन कहा जाता है। जबकि यह कॉम्प्लेक्स जार्गन की तरह सुनाई देता है, यह वास्तव में एक साधा (और खतरनाक) मैथ प्रॉब्लम है, जो जीवनभर के ऋण की ओर ले जा सकता है। यहां जानिए नेगेटिव एमॉर्टाइज़ेशन क्या है, 왜 RBI ने इसे प्रतिबंधित किया, और इसका आपके वॉलेट पर क्या असर पड़ता है।
🧐 नेगेटिव एमॉर्टाइज़ेशन क्या है?
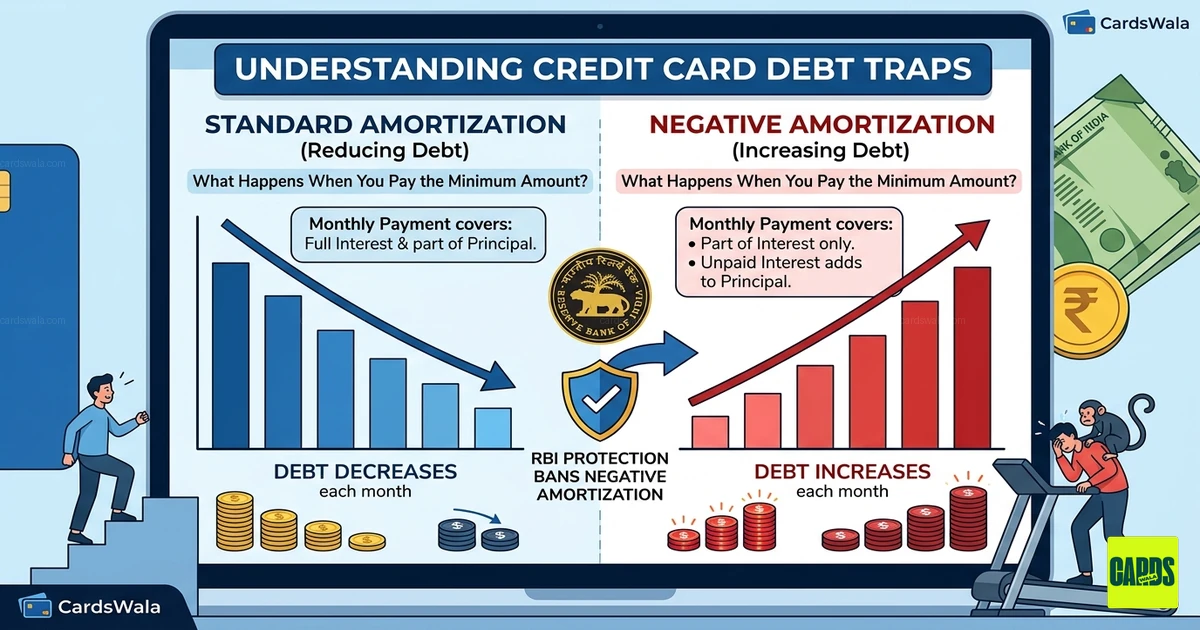
सबसे पहले, एमॉर्टाइज़ेशन को समझते हैं। आमतौर पर, जब आप एक लोन चुकाते हैं, तो आपकी पेमेंट उस महीने के ब्याज को कवर करती है plus एक छोटा सा प्रिंसिपल। धीरे-धीरे, आपका कर्ज शून्य तक घटता है। 📉
नेगेटिव एमॉर्टाइज़ेशन तब होता है जब आपकी मासिक पेमेंट इतनी कम होती है कि यह आपका ब्याज भी पूरा नहीं चुकता जिसे आप कर्ज देते हैं।
🧮 गणित कैसे काम करता है
मान लीजिए आपके कार्ड पर ₹1,00,000 कर्ज है और मासिक ब्याज ₹3,000 है।
- संभावना: बैंक ने आपका "मिनिमम अमाउंट ड्यू" ₹2,000 तय किया है।
- परिणाम: चूंकि आपने ₹3,000 ब्याज भी पूरा नहीं चुकाया, इसलिए शेष ₹1,000 आपके मूल कर्ज में जोड़ दिया गया।
- नाइटमेयर: अगले महीने, आपको ₹1,01,000 पर ब्याज देना होगा। आप पेमेंट कर रहे होने के बावजूद आपका कर्ज बढ़ रहा है। 📈⚠️
अंतिम बात: आप बैंक को हर महीने पैसा दे रहे होते हैं, फिर भी आप कर्ज के गड्ढे में धंसते जा रहे हैं। यह एक downward escalator चढ़ने जैसा है, जो आपसे तेजी से बढ़ रहा है।
🚫 RBI ने ऐसा क्यों प्रतिबंधित किया?
वर्षों से, कुछ बैंक "कम मिनिमम पेमेंट्स" का इस्तेमाल ग्राहकों को अनिश्चित काल तक revolving credit में बनाए रखने के लिए करते थे। 2022 में RBI ने इस प्रैक्टिस को साफ करने के लिए एक मास्टर डायरेक्शन जारी किया। यहां जानिए उन्होंने क्यों कदम उठाया:
- 🛑 "डेब्ट ट्रैप" का अंत: कई भारतीय उपभोक्ता अनजाने में उस चक्र में फंस गए जहां वे अपना कार्ड कभी चुकता नहीं कर पाए। RBI को एहसास हुआ कि "मिनिमम अमाउंट ड्यू" को कंवीनिएंट के रूप में marketed किया गया था, लेकिन यह एक snare की तरह काम कर रहा था।
- ✅ अनिवार्य प्रिंसिपल रिपेमेंट: RBI ने अब अनिवार्य कर दिया है कि मिनिमम अमाउंट ड्यू की गणना इस तरह से की जानी चाहिए कि यह कवर करता है:
- सभी कर और विधिक प्रभार (GST) का 100%।
- सभी ब्याज शुल्क/फीस का 100%।
- प्रिंसिपल राशि का एक निर्धारित भाग।
- 📢 बढ़ी हुई पारदर्शिता: कानून के अनुसार, अब आपकी स्टेटमेंट पर स्पष्ट रूप से बताना होगा कि यदि आप केवल मिनिमम चुकाते हैं, तो आपके बैलेंस को चुकाने में कितने वर्ष लगेंगे। स्टेटमेंट पर "25 years" देखना सबसे ज्यादा लोगों के लिए जगाने वाला कॉल होता है।
💡 डेब्ट-फ्री रहने के टिप्स
RBI के संरक्षण के बावजूद, भारत में क्रेडिट कार्ड ब्याज विश्व में सबसे उच्च में से एक है (आमतौर पर 36% से 45% प्रति वर्ष). अपने आपको सुरक्षित रखने के लिए इन रणनीतियों का उपयोग करें:
- 🚀 100% का लक्ष्य: हमेशा टोटल एमाउंट ड्यू चुकाएं। "मिनिमम अमाउंट" आपातकालीन के लिए एक सुरक्षा जाल है, जीवनशैली के लिएनहीं।
- 📅 याद दिलाएं: देर से शुल्क और ब्याज कंपाउंडिंग जल्दी ही spiral हो सकते हैं। दंड से बचने के लिए कम से कम मिनिमम के लिए autopay उपयोग करें।
- 🔍 MITC पढ़ें: हर बैंक को Most Important Terms and Conditions प्रदान करना अनिवार्य है। यह बताता है कि आपका ब्याज कैसे calculated होता है।
- 🚫 नई खरीदारी नहीं: यदि आप revolving credit (पूरा न चुकाकर) कर रहे हैं, तो याद रखें कि नई खरीदारी को interest-free period नहीं मिलता। वे दिन एक से ही ब्याज accru करना शुरू कर देती हैं।
🏁 अंतिम विचार
RBI ने नेगेटिव एमॉर्टाइज़ेशन पर प्रतिबंध लगाया है भारतीय उपभोक्ताओं के लिए एक huge win। यह सुनिश्चित करता है कि यदि आप पेमेंट कर रहे हैं, तो आप वास्तव में प्रगति कर रहे हैं। हालांकि, बैंक्स को हराने का best तरीका है जागरूक रहना और अपने क्रेडिट कार्ड को एक convenience tool, long-term loan के रूप में नहीं, treat करना। 🏦✨
डिस्क्लेमर: यह ब्लॉग केवल सूचनात्मक उद्देश्यों के लिए है और कोई भी वित्तीय सलाह नहीं है। major क्रेडिट निर्णय लेने से पहले हमेशा एक वित्तीय एक्सपर्ट से परामर्श करें।
इन कार्डों को देखें

CardsWala Crew
क्रेडिट कार्ड विशेषज्ञ और वित्तीय लेखक



