💳 स्वाइप का मनोविज्ञान: आपका दिमाग़ क्रेडिट कार्ड से क्यों प्यार करता है (और आपकी जेब नहीं)
यह हम सबके साथ होता है। आप बैंगलोर के किसी मॉल में घूम रहे हैं या अपने पसंदीदा ई-कॉमर्स ऐप पर "मिडनाइट सेल" स्क्रॉल कर रहे हैं। आपको कोई गैजेट या डिज़ाइनर कुर्ता दिखता है जिसकी आपको सख़्ती से ज़रूरत नहीं है। अगर आपको अपने बटुए से पाँच कोरी-चुस्ती ₹500 की नोटें निकालनी पड़तीं, तो आपको चुभन महसूस होती। लेकिन क्रेडिट कार्ड के साथ? एक झटपट ⚡ टैप या आसान स्वाइप, और चीज़ आपकी हो जाती है।
कभी सोचा है कि ऐसा पैसा खर्च करना इतना आसान क्यों लगता है जो आपके पास तकनीकी रूप से अभी है ही नहीं? यह सिर्फ़ अनुशासन की कमी नहीं है; यह जीव विज्ञान है। 🧠
1. "भुगतान की पीड़ा" का अंतर 💸
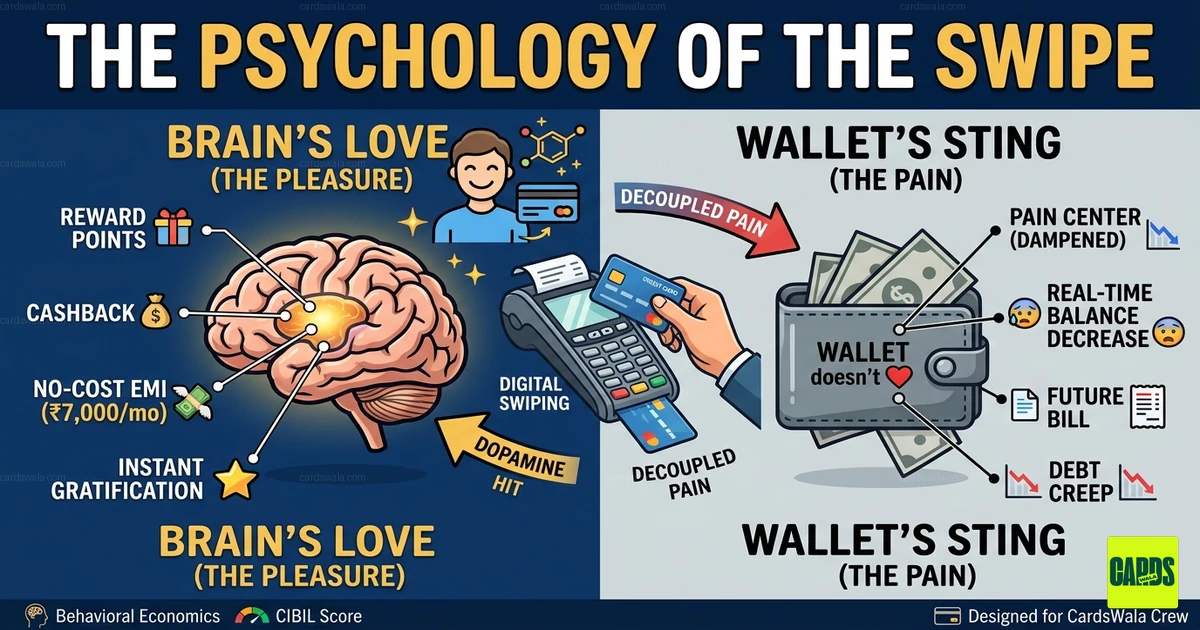
व्यवहारिक अर्थशास्त्र में भुगतान की पीड़ा (Pain of Paying) नाम की एक अवधारणा है। जब हम नकद पैसा थमाते हैं, तो हमारे दिमाग़ का इन्सुलर कॉर्टेक्स—नकारात्मक भावनाओं से जुड़ा हिस्सा—वाक़ई सक्रिय हो जाता है।
- नकद 💵: आप अपनी आँखों से देखते हैं कि पैसा आपके हाथ से जा रहा है। आप शारीरिक "नुक़सान" महसूस करते हैं।
- क्रेडिट कार्ड 💳: कार्ड आपके पास ही रहता है। ख़रीद से "दर्द" अलग हो जाता है। इनाम (प्रोडक्ट) तो तुरंत मिल जाता है, लेकिन "दर्द" (बिल) 30 से 45 दिन आगे धकेल दिया जाता है।
2. इनाम का फ़ीडबैक लूप 🎁
भारत में क्रेडिट कार्ड ऐसे "सकारात्मक सुदृढ़ीकरण" के साथ माहिराना अंदाज़ में मार्केट किए जाते हैं जो आपके दिमाग़ को धोखा देते हैं:
- रिवॉर्ड पॉइंट्स: आपका दिमाग़ इन्हें "फ़्री पैसा" समझता है, भले ही ₹100 के पॉइंट्स पाने के लिए आपने ₹10,000 खर्च किए हों।
- कैशबैक ऑफ़र: ऐसा लगता है कि आप खर्च करते हुए कमा भी रहे हैं, जिससे फ़िज़ूलख़र्ची जायज़ लगती है।
- नोटिफ़िकेशन की "टिंग" 🔔: लेन-देन पूरा होने की तुरंत मिलने वाली SMS या ऐप नोटिफ़िकेशन डोपामाइन की छोटी-सी ख़ुराक देती है और एहसास दिलाती है कि आपने कुछ नया हासिल कर लिया है।
3. "नो-कॉस्ट EMI" का जाल (मानसिक हिसाब-किताब) 📉
भारत को EMI बहुत पसंद है। मनोवैज्ञानिक रूप से हमारा दिमाग़ बड़ी संख्याओं को पचाने में संघर्ष करता है।
- ₹84,000 का स्मार्टफ़ोन ख़गोलीय क़ीमत लगता है और "ख़तरे" का सिग्नल भेजता है।
- वही फ़ोन ₹7,000 प्रति माह में "सस्ता" या "किफ़ायती" लगता है।
क़ीमत को छोटे-छोटे हिस्सों में तोड़कर क्रेडिट कार्ड कंपनियाँ आपके दिमाग़ के स्वाभाविक बचाव तंत्र को बायपास कर देती हैं। आप कुल क़र्ज़ देखना छोड़ देते हैं और "मासिक सामर्थ्य" देखने लगते हैं, जिससे जीवनशैली का स्तर अनजाने में बढ़ता चला जाता है।
4. स्टेटस सिंबल और सामाजिक संकेत 💎
हमारे अति-जुड़े समाज में क्रेडिट कार्ड अक्सर स्टेटस के प्रतीक माने जाते हैं। चाहे "Sovereign Gold" हो या "Metal Black" कार्ड, उनका भौतिक डिज़ाइन किसी ऊँचे दर्जे से ताल्लुक़ का एहसास करा देता है। इसीलिए हम उस ख़याली छवि को बनाए रखने के लिए लग्ज़री अनुभवों पर—जैसे फ़ाइन डाइनिंग या हाई-एंड ट्रैवल—ज़्यादा खर्च करने लगते हैं।
🛡️ अपने मनोविज्ञान को कैसे मात दें
"क्यों" को समझना पहला क़दम है। नियंत्रण वापस पाने के लिए ऐसे करें:
| रणनीति | 🛠️ कैसे काम करता है |
|---|---|
| 24-घंटे का नियम | आपके तार्किक दिमाग़ को आपके भावनात्मक आवेगों का पीछा करने के लिए मजबूर करता है। |
| "सेव्ड कार्ड" हटाएँ | थोड़ी रुकावट जोड़ना (अपना 16-अंकीय नंबर टाइप करना) आपको दो बार सोचने पर मजबूर करता है। |
| रोज़ अपना ऐप चेक करें | खर्च की "पीड़ा" को आपके बैलेंस की हक़ीक़त से फिर से जोड़ देता है। |
| 'चाहतों' के लिए नकद इस्तेमाल करें | अगर नोटें जाने देना बहुत दर्दनाक लगे, तो वह चीज़ आपको सचमुच चाहिए ही नहीं। |
🏁 निष्कर्ष
क्रेडिट कार्ड सिबिल स्कोर बनाने और कैश फ़्लो मैनेज करने के दमदार औज़ार हैं, लेकिन इन्हें वे विशेषज्ञ डिज़ाइन करते हैं जो आपके दिमाग़ की कमज़ोरियों को अच्छी तरह समझते हैं। अगली बार जब आप "टैप टु पे" करने जा रहे हों, तो एक गहरी साँस लें और ख़ुद से पूछें: "क्या मैं यह इसलिए ख़रीद रहा/रही हूँ कि मुझे इसकी ज़रूरत है, या इसलिए कि मेरे दिमाग़ को अभी तक समझ नहीं आया कि पैसा चला गया है?"
इन कार्डों को देखें

CardsWala Crew
क्रेडिट कार्ड विशेषज्ञ और वित्तीय लेखक



