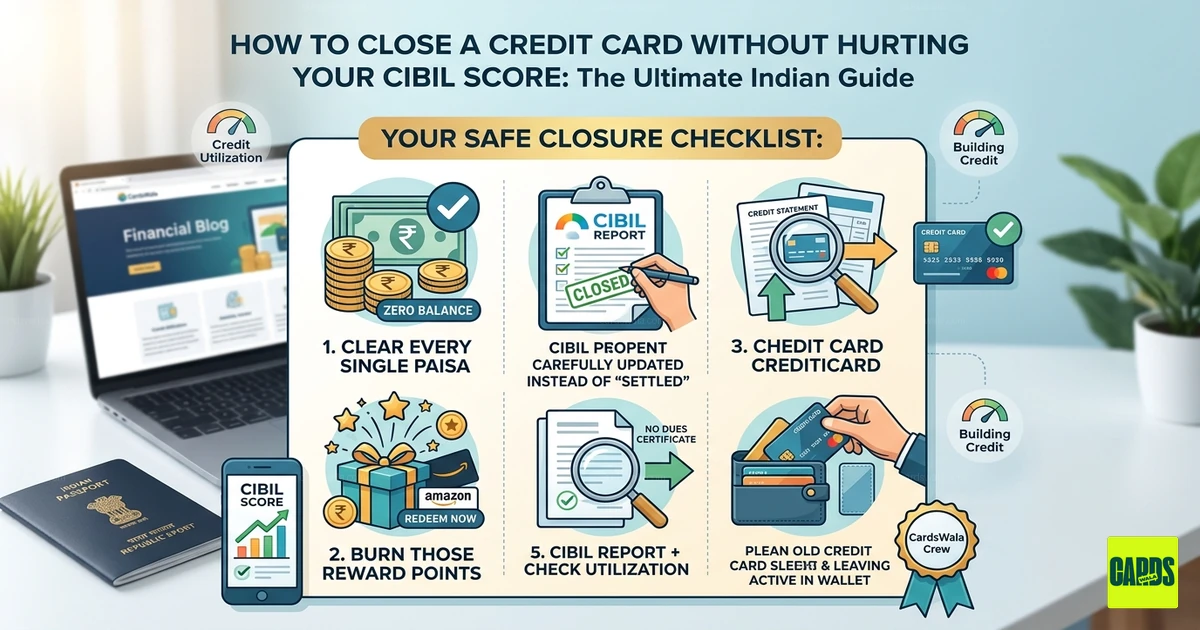
💳 सिबिल स्कोर को बिना नुकसान पहुँचाए क्रेडिट कार्ड कैसे बंद करें: अल्टीमेट इंडियन गाइड
भारत में क्रेडिट कार्ड बंद करना अक्सर ब्रेकअप जैसा माना जाता है—यह भावनात्मक होता है, हल्का तनावपूर्ण होता है, और अगर आप इसे सही तरीके से संभालते नहीं हैं, तो यह आपकी फाइनेंशियल साख को लंबे समय तक परेशान कर सकता है। भारतीय बैंकिंग की दुनिया में आपका सिबिल स्कोर आपकी सबसे कीमती संपत्ति है।
अगर आप अपने वॉलेट को साफ-सुथरा करना चाहते हैं या उन परेशान करने वाले वार्षिक शुल्कों से बचना चाहते हैं, तो बिना क्रेडिट स्कोर ड्रामा के अलविदा कहने का स्मार्ट तरीका यहाँ है। 📉✅
🧐 कार्ड बंद करने से आपके सिबिल स्कोर पर असर क्यों पड़ता है?
"कैंसिल" बटन दबाने से पहले, आपको इसकी पूरी कार्यप्रणाली समझने की ज़रूरत है। कोई अकाउंट बंद करने से आपके क्रेडिट हेल्थ के दो बड़े स्तंभों पर असर पड़ता है:
- क्रेडिट यूटिलाइज़ेशन रेश्यो (CUR): अगर आपके तीन कार्ड्स की कुल लिमिट ₹5 लाख है और आप ₹2 लाख लिमिट वाला कार्ड बंद कर देते हैं, तो आपकी उपलब्ध क्रेडिट ₹3 लाख रह जाती है। अगर आपका खर्च वैसा ही रहता है, तो आपका CUR ऊपर चला जाता है। 📈
- क्रेडिट की औसत आयु: सिबिल को लंबे समय के रिश्ते पसंद हैं। अपना सबसे पुराना कार्ड बंद करने से आपका क्रेडिट इतिहास छोटा हो जाता है, जिससे आप लेंडर्स के लिए "नया खिलाड़ी" जैसे लगते हैं। 👶
🛠️ "सुरक्षित" एग्ज़िट के लिए स्टेप-बाय-स्टेप गाइड
1. हर एक पैसा चुकाएँ 💸
यह सुनने में आसान लगता है, लेकिन लंबित ₹50 की लेट फीस या कोई भूला-बिसरा GST चार्ज भी आपके रिक्वेस्ट को रिजेक्ट करा सकता है।
- अनबिल्ड ट्रांज़ैक्शन चेक करें: सुनिश्चित करें कि कोई "पेंडिंग" पेमेंट छिपा न हो।
- ऑटो-पे कैंसिल करें: अपने Netflix, LIC प्रीमियम या यूटिलिटी बिल्स को पहले किसी और कार्ड पर शिफ्ट करें।
2. अपने रिवॉर्ड पॉइंट्स इस्तेमाल कर डालें 🎁
अकाउंट बंद होते ही वे पॉइंट्स हवा में गायब हो जाते हैं।
- अभी रिडीम करें: चाहे एयर माइल्स हों, Amazon वाउचर हों या स्टेटमेंट क्रेडिट—क्लोज़र रिक्वेस्ट से कम से कम 10 दिन पहले उन्हें कैश आउट कर लें।
3. "लिमिट ट्रांसफर" हैक 🔄
अगर आपके पास एक ही बैंक के दो कार्ड हैं (जैसे एचडीएफसी या आईसीआईसीआई), तो उनसे कहें कि वे बंद किए जा रहे कार्ड से क्रेडिट लिमिट ट्रांसफर करके उस कार्ड पर डाल दें जिसे आप रख रहे हैं। इससे आपका कुल CUR स्थिर रहता है।
4. अपना "शिकार" सोच-समझकर चुनें 🎯
अगर आपके पास कई कार्ड हैं, तो इस क्रम का पालन करें:
- रखें: अपना सबसे पुराना कार्ड (यही आपकी क्रेडिट नींव है)।
- बंद करें: सबसे नया कार्ड या वह कार्ड जिसका वार्षिक शुल्क सबसे ज़्यादा और रिवॉर्ड सबसे कम हैं।
5. "नो ड्यूज़ सर्टिफिकेट" (NDC) हासिल करें 📄
सिर्फ फोन कॉल पर भरोसा न करें।
- बैंक के नोडल ऑफिसर को एक औपचारिक ईमेल भेजें।
- NDC या क्लोज़र की औपचारिक पुष्टि का अनुरोध करें।
- बेहद ज़रूरी: 45 दिन बाद अपनी सिबिल रिपोर्ट चेक करें। वहाँ यह "Closed" दिखना चाहिए, "Settled" नहीं।
💡 आपको कार्ड कब बंद नहीं करना चाहिए?
प्रो-टिप: अगर कार्ड लाइफ टाइम फ्री (LTF) है, तो उसे बंद न करें! बस उसे दराज़ में बंद रख दें। ज़्यादा क्रेडिट लिमिट और लंबा इतिहास देकर यह बिल्कुल मुफ़्त में आपके स्कोर की मदद करता है। 🔐
📊 हेल्दी सिबिल के लिए समरी चेकलिस्ट
| कार्य | फ़ायदा |
|---|---|
| ज़ीरो बैलेंस | "Default" स्टेटस से बचाता है। |
| पॉइंट्स रिडीम करें | आपकी मेहनत की कमाई वाले रिवॉर्ड्स बचाता है। |
| कुल लिमिट चेक करें | आपका CUR 30% से नीचे रखता है। |
| NDC लें | भविष्य की गलतियों के खिलाफ आपका कानूनी कवच। |
इन कार्डों को देखें

CardsWala Crew
क्रेडिट कार्ड विशेषज्ञ और वित्तीय लेखक



