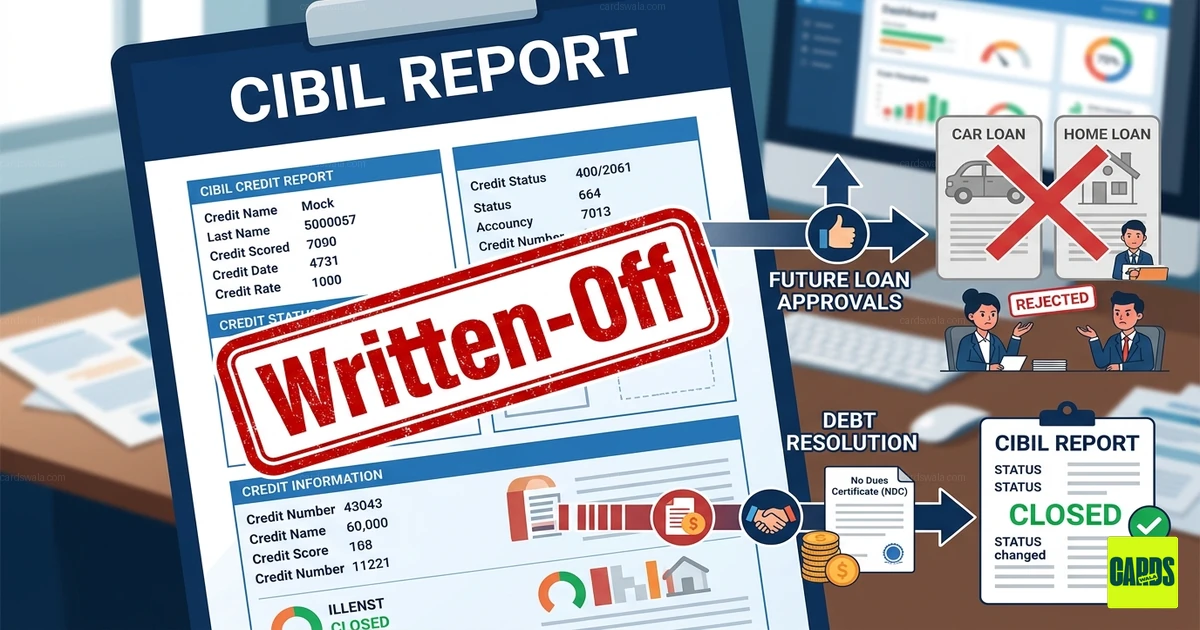
"क्रेडिट कार्ड राइट-ऑफ" आपके लिए असल में क्या मायने रखता है? 💳
हम सबने फिल्मों के वे नाटकीय दृश्य देखे हैं जिनमें कोई अपने बिल जला देता है और उसकी सारी समस्याएँ अचानक गायब हो जाती हैं। भारतीय बैंकिंग की असली दुनिया में "राइट-ऑफ" सुनने में आपके कर्ज़ का कोई जादुई मिटाने वाला लग सकता है, लेकिन हकीकत उतनी "हैप्पी एंडिंग" वाली नहीं, बल्कि कहीं ज़्यादा "उलझी हुई" है।
अगर आपको बैंक से ऐसा नोटिस मिला है जिसमें कहा गया है कि आपका क्रेडिट कार्ड बैलेंस राइट-ऑफ कर दिया गया है, तो यहाँ जानिए आपके सिबिल स्कोर और आपके फाइनेंशियल भविष्य का असल में क्या हाल हो रहा है।
1. राइट-ऑफ क्या है? (बैंक के नज़रिए से) 🏦
जब आप लंबे समय तक—आमतौर पर 180 दिनों से ज़्यादा—अपने क्रेडिट कार्ड बिल चुकाना बंद कर देते हैं, तो बैंक आपके अकाउंट को नॉन-परफॉर्मिंग असेट (NPA) के रूप में वर्गीकृत कर देता है।
इस स्थिति में बैंक समझ जाता है कि वह पैसा शायद जल्द ही वापस नहीं मिलने वाला। अपनी बैलेंस शीट साफ करने और अपनी टैक्स देनदारिता घटाने के लिए वे आपका कर्ज़ "एक्टिव" कॉलम से "लॉस" कॉलम में डाल देते हैं।
⚠️ सबसे बड़ा भ्रम: राइट-ऑफ कर्ज़ माफ करना नहीं है। बैंक ने आपको माफ नहीं किया है; उन्होंने सिर्फ अकाउंटिंग के लिए आपकी फाइल को दूसरी दराज़ में रख दिया है।
2. आपके सिबिल स्कोर पर असर 📉
राइट-ऑफ यहीं सबसे ज़्यादा चोट पहुँचाता है। भारत में आपकी क्रेडिट हेल्थ आपकी क्रेडिट रिपोर्ट से तय होती है।
- "Written-off" स्टेटस: आपकी रिपोर्ट में उस अकाउंट के आगे साफ शब्दों में "Written-off" लिखा आएगा।
- रेड फ्लैग: भविष्य के लेंडर्स इसे एक बड़ा रेड फ्लैग मानते हैं। यह उन्हें बताता है कि आपने सिर्फ एक पेमेंट नहीं छूटने दिया था; आप डिफ़ॉल्ट करने उस मुकाम तक पहुँच गए थे जहाँ बैंक ने उम्मीद ही छोड़ दी।
- लोन रिजेक्शन: अगर आप आने वाले कुछ सालों में होम लोन, कार लोन या यहाँ तक कि कोई और क्रेडिट कार्ड भी अप्लाई करें, तो रिपोर्ट में "Written-off" देखना अक्सर सीधे रिजेक्शन का कारण बनता है।
3. क्या रिकवरी एजेंट फिर भी कॉल करेंगे? 📞
हाँ। बैंक का कर्ज़ "राइट-ऑफ" कर देने का मतलब यह नहीं कि उन्हें अपना पैसा नहीं चाहिए।
बैंक अक्सर रिकवरी का काम थर्ड-पार्टी कलेक्शन एजेंसियों को दे देते हैं या "बैड डेट" को एसेट रिकंस्ट्रक्शन कंपनियों (ARCs) को बेच देते हैं। आपको अब भी मिल सकते हैं:
- लगातार कॉल और ईमेल।
- ऑफिशियल लीगल नोटिस।
- बकाया राशि और जमा हुआ इंटरेस्ट माँगते रिकवरी एजेंट्स के दौरे।
4. "Written-off" vs. "Settled": फ़र्क़ जानें ⚖️
भारत में कर्ज़ की नेगोशिएशन के दौरान आप अक्सर ये दोनों शब्द साथ-साथ सुनेंगे। देखिए इनकी तुलना:
| फ़ीचर | 🔴 Written-Off | 🟠 Settled |
|---|---|---|
| इसका मतलब | बैंक अकाउंटिंग के लिहाज़ से कर्ज़ को नुकसान मानता है। | आपने कर्ज़ का एक हिस्सा चुकाया और बैंक ने अकाउंट बंद कर दिया। |
| कर्ज़ पर असर | तकनीकी रूप से पूरी रकम अब भी आप पर बकाया है। | बाकी रकम चुकाने की कानूनी ज़िम्मेदारी खत्म हो जाती है। |
| क्रेडिट रिपोर्ट | "Written-off" के रूप में दर्ज रहता है (बेहद नकारात्मक)। | "Settled" के रूप में दर्ज रहता है (नकारात्मक, लेकिन थोड़ा बेहतर)। |
5. अपना फाइनेंशियल भविष्य कैसे सुधारें 🛠️
अगर आप खुद को इस स्थिति में पाते हैं, तो घबराएँ नहीं। इस तरह आप वापसी कर सकते हैं और अपना क्रेडिट स्कोर सुधार सकते हैं:
- ✅ "फुल एंड फाइनल" पेमेंट के लिए बात करें: पैसा जुटाएँ और बैंक के पास जाकर पूरी बकाया रकम चुकाएँ।
- 📜 "Closed" स्टेटस का अनुरोध करें: जैसे ही आप पूरा पेमेंट करते हैं (सिर्फ सेटलमेंट नहीं), बैंक एक नो ड्यूज़ सर्टिफिकेट (NDC) जारी करेगा।
- 🔄 सिबिल अपडेट कराएँ: पूरे पेमेंट के बाद बैंक को आपका स्टेटस "Written-off" से "Closed" करना ही होगा। क्रेडिट दोबारा बनाने के लिए यही गोल्ड स्टैंडर्ड है।
- 💳 छोटे कदम से शुरू करें: साबित करने के लिए कि अब आप एक ज़िम्मेदार बॉरोअर हैं, एक सिक्योर्ड क्रेडिट कार्ड (फिक्स्ड डिपॉज़िट के बल पर) इस्तेमाल करें।
निष्कर्ष ✨
क्रेडिट कार्ड राइट-ऑफ एक गंभीर फाइनेंशियल झटका है, लेकिन रास्ते का अंत नहीं। यह एक संकेत है कि क्रेडिट के साथ आपके रिश्ते को पूरी तरह रीसेट करने की ज़रूरत है। ज़िम्मेदारी लेकर और समस्या को नज़रअंदाज़ करने की बजाय "Closed" स्टेटस की ओर बढ़कर, आप आखिरकार भारत में अपनी फाइनेंशियल आज़ादी वापस हासिल कर सकते हैं।
क्या आपने हाल ही में अपनी सिबिल रिपोर्ट चेक की है? शायद यह देखने का सही समय है कि आपके "फाइनेंशियल फिंगरप्रिंट्स" कैसे दिखते हैं।
इन कार्डों को देखें

CardsWala Crew
क्रेडिट कार्ड विशेषज्ञ और वित्तीय लेखक



