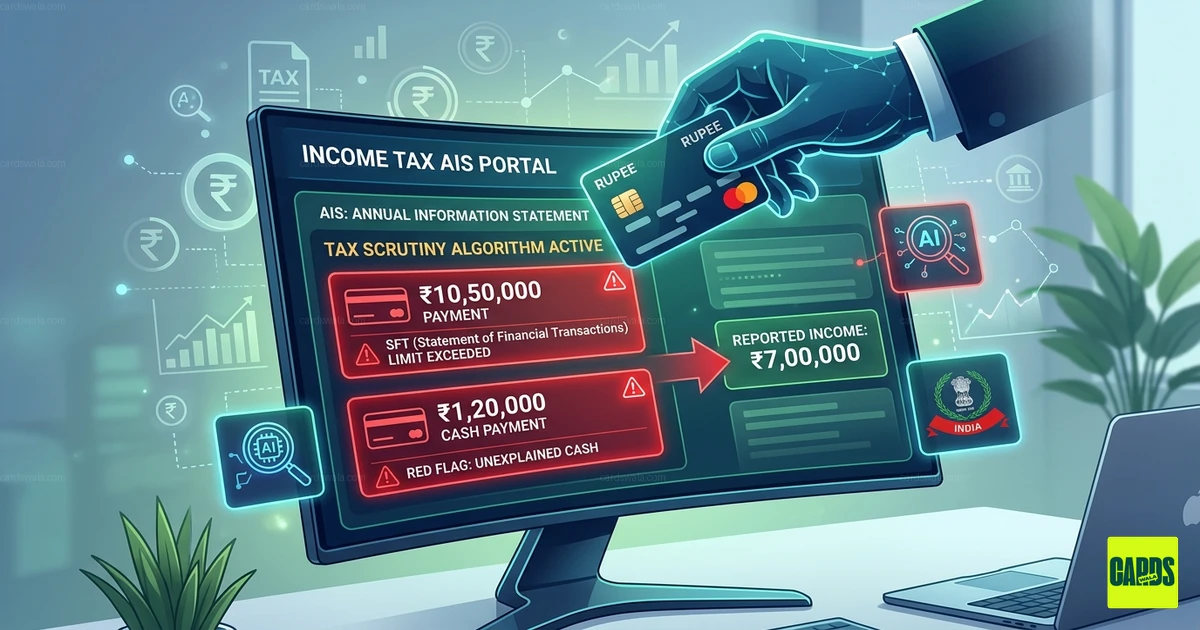
💳 भारत में ज़्यादा क्रेडिट कार्ड खर्च कैसे इनकम टैक्स जांच ट्रिगर करते हैं (2026 गाइड)
क्या आप स्वाइप करते-करते अपनी ड्रीम लाइफस्टाइल बना रहे हैं? वे रिवॉर्ड पॉइंट्स और "Buy Now, Pay Later" स्कीम्स कितने भी आकर्षक हों, आपका क्रेडिट कार्ड सिर्फ प्लास्टिक का एक टुकड़ा नहीं है—यह एक डिजिटल फुटप्रिंट है।
इनकम टैक्स एक्ट 2025 और अपडेटेड 2026 रिपोर्टिंग नियम अब पूरी तरह लागू होने के साथ, इनकम टैक्स विभाग "डेटा-फर्स्ट" दृष्टिकोण की ओर बढ़ चुका है। अगर आपकी लाइफस्टाइल (खर्च) आपके कागज़ात (ITR) से मेल नहीं खाती, तो आपको अपने इनबॉक्स में नोटिस मिल सकता है।
🚨 "रेड फ्लैग" थ्रेशोल्ड्स: जब बैंक चुगली करता है
मौजूदा SFT (Statement of Financial Transactions) दिशानिर्देशों के तहत, बैंक कानूनी रूप से आपकी "हाई-वैल्यू" गतिविधियों की रिपोर्ट करने के लिए बाध्य हैं। यहां वे ट्रिगर्स हैं:
- 📈 ₹10 लाख की सीमा: अगर आपके क्रेडिट कार्ड के कुल पेमेंट (चेक या नेट बैंकिंग से) एक ही वित्तीय वर्ष में ₹10 लाख से ज़्यादा हो जाते हैं, तो यह ऑटोमैटिक रिपोर्ट हो जाता है।
- 💵 कैश वाला जाल: क्रेडिट कार्ड के बिल ₹1 लाख या उससे ज़्यादा नकद में चुकाना एक बड़ा रेड फ्लैग है। नकद का पता लगाना मुश्किल होता है, और टैक्स अधिकारी विपरीत में साबित होने तक इसे "अस्पष्टीकृत पैसा" मानता है।
- 🌍 विदेशी खर्च: अंतरराष्ट्रीय यात्रा या विदेश में लक्ज़री सामान पर भारी खर्च? नए 2026 प्रोटोकॉल आपके PAN से जुड़े फॉरेन एक्सचेंज आउटफ्लो को पहले से कहीं ज़्यादा सख्ती से ट्रैक करते हैं।
🔍 टैक्स अधिकारी क्यों दिलचस्पी रखता है: "इनकम-कंज़्यूम्पशन" गैप
विभाग बेमेल पकड़ने के लिए एडवांस AI और डेटा एनालिटिक्स का उपयोग करता है। यहां एक क्लासिक सिनारियो है:
उदाहरण: आप अपने ITR में सालाना ₹7 लाख की आय दर्ज करते हैं, लेकिन उस साल के आपके क्रेडिट कार्ड बिलों का कुल जोड़ ₹12 लाख है।
सिस्टम इसे तुरंत फ्लैग कर देता है। अगर आपका खर्च आपकी दर्ज आय से ज़्यादा है, तो यह बताने का बोझ आप पर है कि अतिरिक्त पैसा कहां से आया (जैसे, उपहार, लोन, या पुरानी बचत)।
🛠️ AIS: आपका "फाइनेंशियल होरोस्कोप"
आपके द्वारा किया गया हर बड़ा ट्रांज़ैक्शन अब आपके AIS (Annual Information Statement) में दर्ज होता है।
- पारदर्शिता: अब आप हाई-वैल्यू खरीदारियां छिपा नहीं सकते।
- प्री-फिल्ड ITR: अक्सर, रिटर्न फाइल करते समय इन खर्चों का क्रॉस-रेफरेंस लिया जाता है।
- संगति: अगर AIS दिखाता है कि आपने कार्ड पर ₹15 लाख खर्च किए, लेकिन आपका टैक्स रिटर्न दिखाता है कि आप किराया भरने लायक भी मुश्किल से कमाते हैं, तो सेक्शन 142(1) के जांच नोटिस की अपेक्षा रखें।
⚠️ आम गलतियां जो नोटिस ट्रिगर करती हैं
- "रिवॉर्ड पॉइंट" वाला एहसान: किसी दोस्त के महंगे गैजेट (जैसे, ₹1.5 लाख का iPhone) के लिए अपना कार्ड स्वाइप करना, ताकि वह आपको पैसे वापस कर दे। टैक्स विभाग ₹1.5 लाख को आपका खर्च देखता है।
- बिज़नेस और पर्सनल का मिश्रण: बिज़नेस इन्वेंटरी के लिए पर्सनल कार्ड का उपयोग करना। इससे आपकी निजी खर्च प्रोफाइल बेवजह फूल जाती है।
- AIS की अनदेखी: अपने स्टेटमेंट में गड़बड़ियों की जांच न करना। अगर कोई बैंक किसी ट्रांज़ैक्शन की डबल रिपोर्ट कर दे, तो ऐसा लगेगा कि आपने दोगुना खर्च किया!
✅ 2026 में टैक्स-कंप्लायंट कैसे बने रहें
- 📱 डिजिटल ट्रेल का उपयोग करें: अगर कोई रिश्तेदार आपके स्वाइप की भरपाई करता है, तो सुनिश्चित करें कि यह UPI या बैंक ट्रांसफर से हो। बड़ी रकम के लिए नकद निपटान से बचें।
- 📁 अपने इनवॉइस संभालकर रखें: लक्ज़री खरीदारियों के बिलों की डिजिटल कॉपियां कम से कम 6-8 साल तक रखें।
- ⚖️ अपने ITR को संरेखित करें: सुनिश्चित करें कि आपकी घोषित आय आपकी लाइफस्टाइल को युक्तिसंगत रूप से सहारा देती है। अगर आपको अचानक धन प्राप्त हुआ हो (जैसे विरासत), तो उसका दस्तावेज़ रखें।
- 🏢 बिज़नेस कार्ड लें: अगर आप फ्रीलांसर या SME ओनर हैं, तो प्रोफेशनल खर्चों के लिए एक समर्पित कार्ड रखें।
💡 अंतिम बात
ज़्यादा खर्च कोई अपराध नहीं है, लेकिन अस्पष्टीकृत खर्च एक टैक्स देनदारी है। ₹10 लाख और ₹1 लाख वाले थ्रेशोल्ड्स के प्रति सतर्क रहकर, आप टैक्स ऑडिट के तनाव के बिना अपने फायदों का आनंद ले सकते हैं।
क्या आप नियमित रूप से अपने AIS पोर्टल को चेक करते हैं कि आपके क्रेडिट कार्ड खर्च सही ढंग से रिपोर्ट हो रहे हैं या नहीं? कमेंट्स में हमें ज़रूर बताएं!
इन कार्डों को देखें

CardsWala Crew
क्रेडिट कार्ड विशेषज्ञ और वित्तीय लेखक



