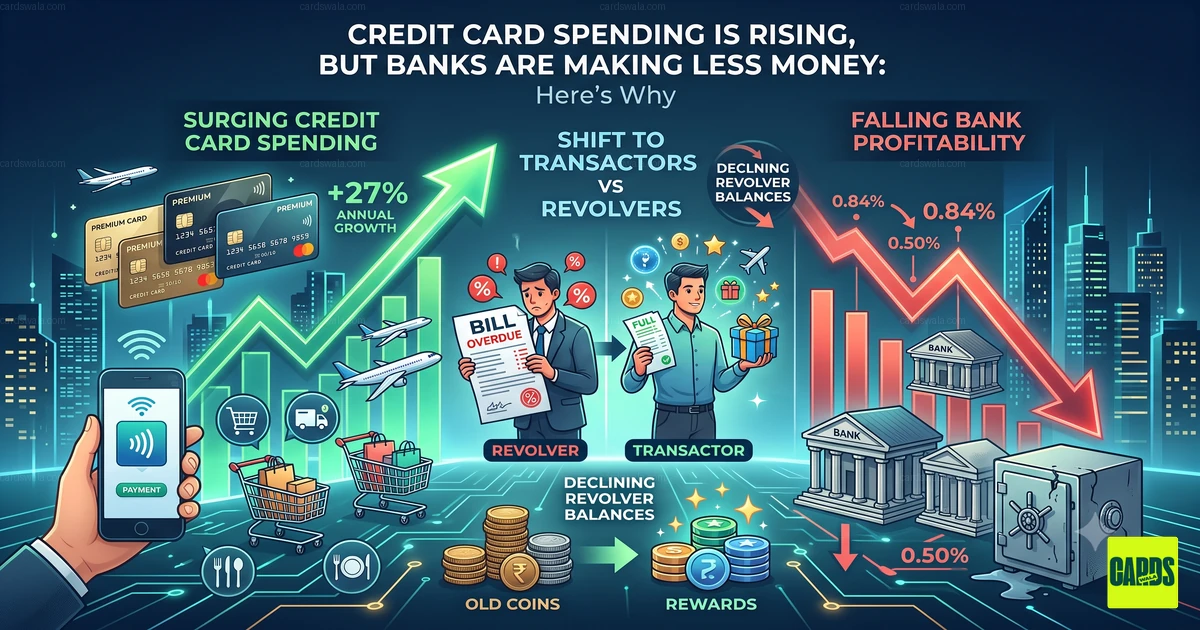
💳 क्रेडिट कार्ड से खर्च बढ़ रहा है, लेकिन बैंकों की कमाई घट रही है: जानिए क्यों
भारत में क्रेडिट कार्ड मार्केट तेजी से बढ़ रहा है। ज्यादा लोग क्रेडिट कार्ड ले रहे हैं, उन पर ज्यादा खर्च कर रहे हैं और ऑनलाइन शॉपिंग से लेकर ट्रैवल और डाइनिंग तक के लिए इनका इस्तेमाल कर रहे हैं।
लेकिन इस पूरी कहानी में एक दिलचस्प बदलाव देखने को मिल रहा है।
📈 क्रेडिट कार्ड से खर्च लगातार बढ़ रहा है, लेकिन बैंकों के लिए क्रेडिट कार्ड की कमाई कम होती जा रही है।
पहली नजर में यह थोड़ा अजीब लग सकता है। अगर ग्राहक ज्यादा खर्च कर रहे हैं, तो बैंकों की कमाई भी ज्यादा होनी चाहिए, है ना?
जरूरी नहीं।
इसका मुख्य कारण ग्राहकों के व्यवहार में आया बदलाव है। भारतीय अब क्रेडिट कार्ड का इस्तेमाल उधार लेने के बजाय पेमेंट और रिवॉर्ड कमाने के लिए ज्यादा कर रहे हैं।
और यही बदलाव क्रेडिट कार्ड बिजनेस के पूरे मॉडल को प्रभावित कर रहा है।
💰 बैंक क्रेडिट कार्ड से पैसे कैसे कमाते हैं?
यह समझने के लिए पहले यह जानना जरूरी है कि बैंक क्रेडिट कार्ड से कमाई कैसे करते हैं।
बैंकों की कमाई के कई स्रोत होते हैं:
- 💳 बकाया राशि पर लिया जाने वाला ब्याज
- 📆 खरीदारी को EMI में बदलने पर मिलने वाला ब्याज
- 🏪 मर्चेंट और इंटरचेंज से होने वाली कमाई
- 💵 एनुअल फीस और अन्य कार्ड फीस
- 🤝 पार्टनरशिप और को-ब्रांडेड कार्ड से होने वाली कमाई
लेकिन बैंक के लिए सबसे ज्यादा कमाई करने वाले ग्राहकों में से एक Revolver होता है।
🔄 क्रेडिट कार्ड Revolver क्या होता है?
Revolver वह ग्राहक होता है जो अपनी पूरी क्रेडिट कार्ड बिल राशि का भुगतान Due Date तक नहीं करता।
मान लीजिए आपने अपने क्रेडिट कार्ड से ₹50,000 खर्च किए।
अगर आप Due Date तक पूरे ₹50,000 चुका देते हैं, तो आमतौर पर उस खर्च पर ब्याज नहीं देना पड़ता।
लेकिन अगर आप केवल कुछ राशि का भुगतान करते हैं और बाकी रकम अगले महीने के लिए Carry Forward कर देते हैं, तो बैंक उस बकाया राशि पर ब्याज ले सकता है।
यहीं से क्रेडिट कार्ड कंपनियों और बैंकों को अच्छी-खासी कमाई होती है।
समस्या यह है कि अब कम ग्राहक ऐसा कर रहे हैं।
📉 भारतीय कम क्रेडिट कार्ड बैलेंस Carry Forward कर रहे हैं
Bernstein के हवाले से सामने आए इंडस्ट्री डेटा के अनुसार, Revolver Balances और EMI Loans अब सालाना क्रेडिट कार्ड खर्च का लगभग 11% रह गए हैं, जबकि कुछ साल पहले यह आंकड़ा करीब 21% था।
दूसरी तरफ, FY2021-22 से FY2025-26 के बीच क्रेडिट कार्ड खर्च लगभग 27% की सालाना दर से बढ़ा है।
यानी दो अलग-अलग ट्रेंड देखने को मिल रहे हैं:
क्रेडिट कार्ड से खर्च → 📈 बढ़ रहा है
Interest-Earning Balances → 📉 खर्च की तुलना में घट रहे हैं
यही मुख्य वजह है कि क्रेडिट कार्ड बैंकों के लिए पहले की तुलना में कम फायदे का बिजनेस बनता जा रहा है।
🧾 ग्राहक बन रहे हैं ""Transactors""
भारतीय क्रेडिट कार्ड ग्राहक का व्यवहार धीरे-धीरे बदल रहा है।
पहले कई लोग क्रेडिट कार्ड को शॉर्ट-टर्म उधार लेने के साधन के रूप में इस्तेमाल करते थे। अब बहुत से ग्राहक इसे पेमेंट और रिवॉर्ड कमाने वाले टूल के रूप में इस्तेमाल कर रहे हैं।
ऐसे ग्राहकों को आमतौर पर Transactors कहा जाता है।
वे क्रेडिट कार्ड से खर्च करते हैं और हर महीने पूरा बिल चुका देते हैं।
आखिर क्यों?
क्योंकि उन्हें मिल सकते हैं:
- 🎁 Cashback
- ⭐ Reward Points
- ✈️ Air Miles
- 🏨 Hotel Rewards
- 🍽️ Dining Offers
- 🛫 Airport Lounge Access
- 🛍️ Shopping Discounts
और अगर वे अपना पूरा बिल समय पर चुका देते हैं, तो उन्हें इन फायदों के लिए क्रेडिट कार्ड ब्याज भी नहीं देना पड़ता।
ग्राहक के लिए यह काफी फायदेमंद है।
लेकिन बैंक के लिए इसका मतलब है कि उन्हें क्रेडिट कार्ड से मिलने वाली एक बड़ी कमाई — Interest Income — कम मिल रही है।
🏦 HDFC Bank पर भी दिख रहा है असर
ग्राहकों के बदलते व्यवहार का असर भारत के बड़े क्रेडिट कार्ड जारी करने वाले बैंकों पर भी दिखाई दे रहा है।
HDFC Bank में Credit Card Advances-to-Spends Ratio अब लगभग 17% रह गया है, जबकि FY2018-19 में यह करीब 27% था।
Bernstein के अनुसार, Interest-Earning Credit Card Advances में गिरावट की वजह से बैंक के Credit Card Portfolio Yield पर लगभग 50–60 Basis Points का असर पड़ा है।
सीधे शब्दों में कहें तो HDFC Bank के क्रेडिट कार्ड से होने वाला खर्च अभी भी तेजी से बढ़ रहा है।
लेकिन उस खर्च का छोटा हिस्सा ही Interest-Earning Credit में बदल रहा है।
💳 SBI Cards में भी कुछ ऐसा ही ट्रेंड
SBI Cards इसका एक और उदाहरण है।
June Quarter में SBI Cards पर Retail Spending साल-दर-साल 14% बढ़कर ₹94,033 करोड़ हो गई।
लेकिन Receivables सिर्फ करीब 3% बढ़कर ₹58,269 करोड़ हुए।
इससे भी ज्यादा महत्वपूर्ण बात यह है कि Interest Income करीब 3% घटकर ₹2,421 करोड़ रह गई।
Revolving Balances में गिरावट और भी ज्यादा स्पष्ट है।
🔄 मार्च 2020 में Revolvers, SBI Cards के Receivables का लगभग 40% थे।
आज यह आंकड़ा करीब 22% है।
EMI Loans को शामिल करने के बाद भी Interest-Earning Receivables लगभग 55% रह गए हैं, जो एक साल पहले 60% थे।
इसलिए SBI Cards Revolving Credit में आई गिरावट की भरपाई के लिए EMI Conversions बढ़ाने पर भी ध्यान दे रहा है।
📊 हर ₹1 के खर्च पर बैंकों की कमाई घट रही है
इस पूरी कहानी में शायद सबसे दिलचस्प आंकड़ा यह है कि क्रेडिट कार्ड से होने वाले खर्च पर बैंकों का Profit कितना रह गया है।
Bernstein के अनुमान के अनुसार, क्रेडिट कार्ड से खर्च किए गए हर ₹1 पर बैंकों का Profit FY2025-26 में लगभग 0.50% रह गया, जो FY2016-17 में 0.84% था।
Bernstein का अनुमान है कि FY2028-29 तक यह आंकड़ा और घटकर करीब 0.43% हो सकता है।
यानी क्रेडिट कार्ड से होने वाला खर्च तेजी से बढ़ रहा है, लेकिन बैंकों को हर रुपये के खर्च से पहले जितनी कमाई होती थी, अब उतनी नहीं हो रही।
🤔 ऐसा क्यों हो रहा है?
जवाब काफी आसान है।
ग्राहक ज्यादा खर्च कर रहे हैं, लेकिन क्रेडिट कार्ड के जरिए कम उधार ले रहे हैं।
और क्रेडिट कार्ड बिजनेस में Interest Income बैंकों की कमाई का एक महत्वपूर्ण हिस्सा है।
💡 ग्राहक कम Revolve क्यों कर रहे हैं?
इसके पीछे कोई एक वजह नहीं है।
1️⃣ Financial Awareness बढ़ रही है
ग्राहक अब क्रेडिट कार्ड के महंगे ब्याज के बारे में ज्यादा जागरूक हैं।
क्रेडिट कार्ड पर ब्याज दर काफी ज्यादा हो सकती है। इसलिए जिन ग्राहकों के पास पूरा बिल चुकाने की क्षमता है, वे आमतौर पर Balance Carry Forward करने से बचते हैं।
2️⃣ उधार लेने के ज्यादा विकल्प
आज ग्राहकों के पास Personal Loans, Consumer Durable Loans, EMI Facilities और दूसरे Digital Credit Products जैसे कई विकल्प मौजूद हैं।
अगर किसी व्यक्ति को कई महीनों के लिए पैसे उधार लेने हैं, तो Personal Loan या Structured EMI Product, Credit Card Balance Revolve करने से ज्यादा बेहतर विकल्प हो सकता है।
3️⃣ क्रेडिट कार्ड अब Rewards Products बन गए हैं
यह शायद सबसे बड़ा बदलाव है।
कई ग्राहकों के लिए कई क्रेडिट कार्ड रखने की वजह सिर्फ ज्यादा Credit Limit नहीं है।
मुख्य कारण है Rewards Ecosystem।
एक ग्राहक Grocery के लिए एक कार्ड, Online Shopping के लिए दूसरा, Travel के लिए तीसरा और Fuel के लिए चौथा कार्ड इस्तेमाल कर सकता है।
इसका उद्देश्य Cashback, Reward Points या Miles को अधिकतम करना होता है।
4️⃣ बैंक भी ज्यादा Selective हो रहे हैं
बैंक अब इस बात पर ज्यादा ध्यान दे रहे हैं कि वे किस तरह के ग्राहकों को क्रेडिट कार्ड जारी कर रहे हैं।
इंडस्ट्री में बेहतर Credit Profile और ज्यादा Spending Potential वाले ग्राहकों को प्राथमिकता देने पर जोर बढ़ा है।
यह Asset Quality के लिए अच्छी बात हो सकती है, लेकिन इसका मतलब यह भी हो सकता है कि ऐसे ग्राहकों की संख्या कम हो जो नियमित रूप से Credit Card Balance Carry Forward करते हैं।
📈 क्या यह क्रेडिट कार्ड यूजर्स के लिए बुरी खबर है?
जरूरी नहीं।
बल्कि Responsible Credit Card Users के लिए यह अच्छी खबर हो सकती है।
बैंक अभी भी चाहते हैं कि ग्राहक अपने क्रेडिट कार्ड से ज्यादा खर्च करें।
इस वजह से बैंकों के बीच Competition जारी रह सकता है और ग्राहकों को मिल सकते हैं:
- 🎁 बेहतर Welcome Offers
- 💰 Cashback Campaigns
- ⭐ ज्यादा Reward Points
- ✈️ Travel Benefits
- 🏨 Hotel Partnerships
- 🛫 Airport Lounge Access
- 🎯 Milestone Benefits
लेकिन यहां एक महत्वपूर्ण बात है।
बैंकों को अपने Credit Card Business को Profitable बनाए रखना जरूरी है।
अगर Revolvers से Interest Income लगातार घटती रहती है, तो बैंक कमाई बढ़ाने के लिए दूसरे तरीकों पर ध्यान दे सकते हैं।
इसका असर इन चीजों पर पड़ सकता है:
- Reward Rates
- Cashback Caps
- Annual Fees
- Milestone Benefits
- Lounge Access
- Merchant Offers
- Reward Exclusions
पिछले कुछ वर्षों में कई बैंकों ने अपने Reward Structures में बदलाव भी किए हैं।
🔮 भारत में Credit Cards का भविष्य क्या है?
भारत में Credit Card Industry के तेजी से बढ़ने की संभावना बनी हुई है।
हालांकि, इसका Business Model बदल रहा है।
पुराना मॉडल काफी हद तक ऐसा था:
Card जारी करो → Spending बढ़ाओ → Interchange और दूसरी Fees कमाओ → Revolving Customers से Interest कमाओ।
नया मॉडल धीरे-धीरे ऐसा होता जा रहा है:
High-Quality Customers को जोड़ो → Spending बढ़ाओ → Customer Engagement बढ़ाओ → Payments, Fees, EMI और दूसरे Financial Products के जरिए कमाई करो।
यह एक बड़ा बदलाव है।
Revolvers की संख्या में गिरावट का मतलब यह नहीं है कि लोग क्रेडिट कार्ड का इस्तेमाल कम कर रहे हैं।
बल्कि इसके उलट है।
लोग इनका इस्तेमाल ज्यादा कर रहे हैं, लेकिन अलग तरीके से।
🧠 क्रेडिट कार्ड यूजर्स को क्या करना चाहिए?
ग्राहकों के लिए सीख काफी आसान है।
अगर आप हर महीने अपना पूरा Credit Card Bill चुका सकते हैं, तो सही क्रेडिट कार्ड का इस्तेमाल काफी फायदेमंद हो सकता है।
उदाहरण के लिए, अगर आप हर महीने ₹1 लाख क्रेडिट कार्ड से खर्च करते हैं, तो सही Cashback या Rewards Credit Card चुनकर आप साल भर में हजारों रुपये के Benefits कमा सकते हैं।
लेकिन सिर्फ Rewards कमाने के लिए ज्यादा खर्च न करें।
और सबसे जरूरी बात:
⚠️ सिर्फ Rewards कमाने के लिए Credit Card Balance Carry Forward न करें
कुछ सौ या हजार रुपये का Cashback आसानी से बेकार हो सकता है अगर आपको अपने Outstanding Balance पर भारी ब्याज देना पड़ जाए।
🏁 Bottom Line
भारत में Credit Card Spending तेजी से बढ़ रहा है।
लेकिन भारतीय ग्राहक क्रेडिट कार्ड का इस्तेमाल किस तरह कर रहे हैं, उसमें बड़ा बदलाव आया है।
📈 Spending बढ़ रही है।
🔄 Revolving Balances घट रहे हैं।
💰 Interest Income पर दबाव बढ़ रहा है।
🎁 Rewards और Payment Benefits की अहमियत बढ़ रही है।
बैंकों के लिए इसका मतलब है कि पारंपरिक Revolver-Based Credit Card Model पहले जितना आकर्षक नहीं रह गया है।
वहीं, जो ग्राहक हर महीने अपना पूरा बिल चुकाते हैं, उनके लिए यह बदलाव एक अच्छा अवसर हो सकता है।
जैसे-जैसे बैंक अच्छे और ज्यादा खर्च करने वाले ग्राहकों के लिए Competition करेंगे, हमें Cashback Credit Cards, Reward Credit Cards, Travel Cards और Premium Credit Cards में और नए Offers देखने को मिल सकते हैं।
इसलिए भारत में Credit Card Boom का अगला चरण सिर्फ इस बात पर निर्भर नहीं करेगा कि कितने नए कार्ड जारी किए गए।
बल्कि यह इस बात पर निर्भर करेगा कि ग्राहक कितना खर्च करते हैं, वे कितने Loyal हैं और बैंक उस Spending को बिना ज्यादा Revolving Debt पर निर्भर हुए कितनी अच्छी तरह Monetise कर पाते हैं।
इन कार्डों को देखें

CardsWala Crew
क्रेडिट कार्ड विशेषज्ञ और वित्तीय लेखक



