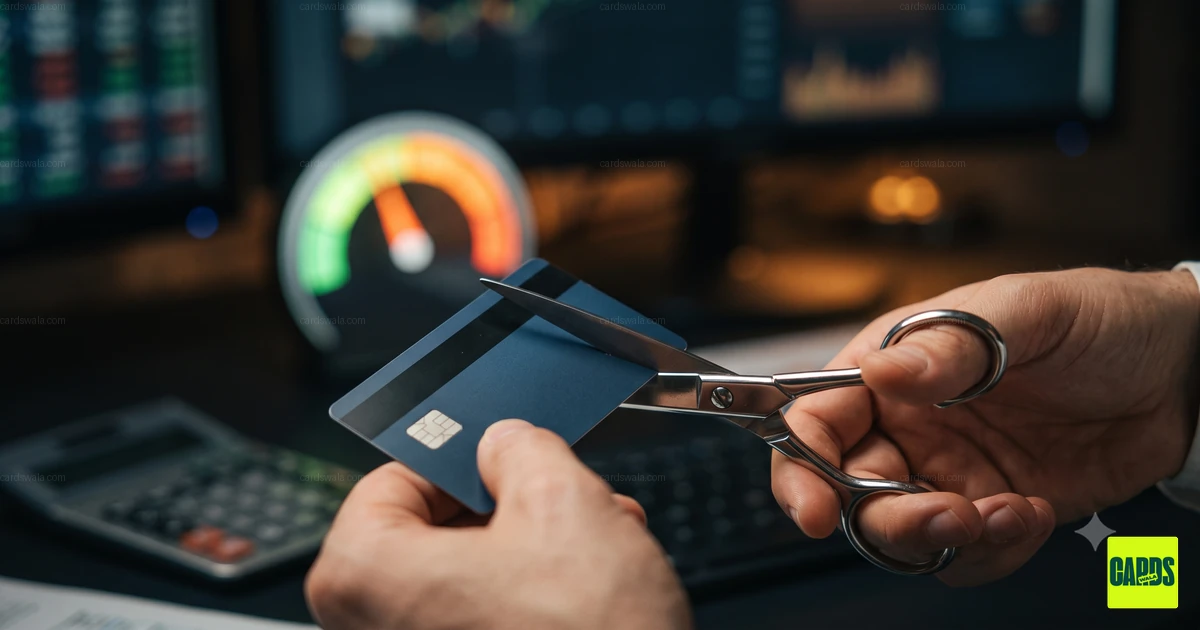
काटने से पहले दो बार सोचें: इस्तेमाल न किया गया क्रेडिट कार्ड बंद करना आपके क्रेडिट स्कोर को कैसे नुकसान पहुंचा सकता है
हममें से लगभग सभी के साथ ऐसा होता है। आप अपना वॉलेट साफ़ कर रहे होते हैं, आपको एक ऐसा क्रेडिट कार्ड दिखता है जिसे आपने छह महीने से स्वाइप नहीं किया है, और आप सोचते हैं: ""मैं इसे रख ही क्यों रहा हूँ? चलिए थोड़ी वित्तीय सफ़ाई कर ली जाए!"" 🧹
यह पैसे के सामान्य प्रबंधन जैसा लगता है। प्लास्टिक के एक ऐसे टुकड़े को संभालकर क्यों रखना जो बस वहाँ पड़ा है, जगह घेर रहा है और वॉलेट खो जाने पर थोड़ा जोखिम पैदा कर सकता है?
लेकिन पेंच यह है: पर्सनल फाइनेंस में, जो चीज़ आपको सीधी-सादी साफ़-सफ़ाई लगती है, वह चुपचाप आपके क्रेडिट स्कोर को नीचे गिरा सकती है। कार्ड बंद करना सिर्फ़ प्लास्टिक से छुटकारा पाना नहीं है—यह सीधे तौर पर आपकी क्रेडिट लिमिट को घटाता है और आपकी क्रेडिट हिस्ट्री के साथ खिलवाड़ करता है।
उस अकाउंट को कैंसिल करने के लिए कस्टमर केयर को कॉल करने से पहले, आइए समझें कि पर्दे के पीछे वास्तव में क्या होता है और आप अपने स्कोर की सुरक्षा कैसे कर सकते हैं। 💳👇
📉 1. क्रेडिट यूटिलाइजेशन का जाल
क्रेडिट कार्ड बंद करने का सबसे बड़ा नुकसान एक मुख्य मीट्रिक पर आता है: आपका क्रेडिट यूटिलाइजेशन रेशियो (CUR)।
सरल शब्दों में, क्रेडिट यूटिलाइजेशन आपकी कुल उपलब्ध क्रेडिट लिमिट का वह प्रतिशत (Percentage) है जिसे आप सक्रिय रूप से इस्तेमाल कर रहे हैं। क्रेडिट ब्यूरो—जैसे CIBIL और Experian—इस संख्या को 30% या उससे नीचे देखना पसंद करते हैं।
जब आप इस्तेमाल न किए जाने वाले कार्ड को रद्द करते हैं, तो आपकी कुल उपलब्ध क्रेडिट लिमिट घट जाती है, लेकिन आपका ख़र्च उतना ही रहता है। इसका नतीजा? आपका यूटिलाइजेशन प्रतिशत तुरंत ऊपर चला जाता है। 📈
📊 आइए एक वास्तविक उदाहरण देखें
मान लीजिए आपके पास दो क्रेडिट कार्ड हैं:
| क्रेडिट मीट्रिक | कार्ड B बंद करने से पहले | कार्ड B बंद करने के बाद |
|---|---|---|
| कार्ड A (लिमिट / बकाया) | ₹3,00,000 / ₹10,00,000 | ₹3,00,000 / ₹10,00,000 |
| कार्ड B (लिमिट / बकाया) | ₹2,00,000 / ₹0 (अनयूज्ड) | बंद ❌ |
| कुल क्रेडिट लिमिट | ₹5,00,000 | ₹3,00,000 |
| कुल बकाया राशि | ₹1,00,000 | ₹1,00,000 |
| क्रेडिट यूटिलाइजेशन रेशियो | 20% (स्वस्थ) ✅ | 33.3% (30% सीमा से अधिक) ⚠️ |
कार्ड B को बंद करने से—भले ही आप इसका उपयोग नहीं कर रहे थे—आपका यूटिलाइजेशन रेशियो साफ़-सुथरे 20% से बढ़कर 33% से अधिक हो गया। कर्ज देने वाले बैंकों (Lenders) के लिए, अचानक ऐसा लगता है कि आप कर्ज पर अधिक निर्भर हैं, जो आपके क्रेडिट स्कोर में गिरावट ला सकता है।
⏳ 2. आपकी क्रेडिट हिस्ट्री का छोटा होना
क्रेडिट स्कोर पहेली का एक और बड़ा टुकड़ा आपके अकाउंट्स की औसत उम्र (Average Age of Accounts) है। लेंडर्स जिम्मेदार क्रेडिट प्रबंधन का एक लंबा ट्रैक रिकॉर्ड देखना पसंद करते हैं क्योंकि यह साबित करता है कि आप समय के साथ कर्ज को संभाल सकते हैं। 📜
यदि आप जिस कार्ड को बंद करने की सोच रहे हैं, वह आपके सबसे पुराने क्रेडिट खातों में से एक है, तो उसे बंद करने से आपकी क्रेडिट हिस्ट्री का एक बड़ा हिस्सा हट जाता है। समय के साथ, जैसे ही वह बंद खाता आपकी रिपोर्ट से बाहर होता है, आपकी औसत क्रेडिट आयु कम हो जाती है—और आपका स्कोर भी।
""इस्तेमाल न किए गए क्रेडिट कार्ड को बंद करना फाइनेंशियल हाउसकीपिंग जैसा लगता है, लेकिन यह चुपचाप आपके क्रेडिट प्रोफाइल को नुकसान पहुंचा सकता है... जिस कार्ड का आप इस्तेमाल नहीं करते हैं, वह आपके क्रेडिट स्कोर के लिए आपकी सोच से कहीं अधिक काम कर रहा हो सकता है।"" — राज पी. नारायणम, एग्जीक्यूटिव चेयरमैन, Zaggle
💡 कार्ड कैंसिल करने के स्मार्ट विकल्प
जब तक कि कोई अनयूज्ड कार्ड आपसे ऐसा भारी-भरकम वार्षिक शुल्क (Annual Fee) न ले रहा हो जो आपके बजट के हिसाब से बिल्कुल बेकार है, तब तक इसे चालू रखना ही आमतौर पर सबसे सुरक्षित कदम है। बिना किसी परेशानी के इसे मैनेज करने के कुछ तरीके यहाँ दिए गए हैं:
- ☕ इस पर एक छोटा-मोटा ट्रांजैक्शन करें: कार्ड को किसी छोटे मासिक भुगतान (जैसे मोबाइल रीचार्ज या स्ट्रीमिंग सर्विस) से जोड़कर सक्रिय रखें और पूरे बिल के लिए ऑटो-पे सेट कर दें।
- 📞 वार्षिक शुल्क पर बात करें: यदि आप उस कार्ड पर एनुअल फ़ीस दे रहे हैं जिसका आप उपयोग नहीं करते हैं, तो अपने बैंक को कॉल करें। उनसे फ़ीस माफ़ करने या लाइफ़टाइम-फ़्री (LTF) कार्ड में डाउनग्रेड करने का अनुरोध करें।
- 🔒 अपने ऐप के ज़रिए इसे लॉक करें: धोखाधड़ी या अनचाहे ख़र्च की चिंता है? अपने मोबाइल बैंकिंग ऐप के ज़रिए उस कार्ड के ऑनलाइन ट्रांजैक्शन बंद कर दें या उसे फ़्रीज़ कर दें। कार्ड सुरक्षित रहेगा, लेकिन आपकी कुल क्रेडिट लिमिट बनी रहेगी।
🚨 कार्ड बंद करना कब सही होता है?
स्पष्ट कर दें, हर कार्ड को हमेशा के लिए रखना कोई निरपेक्ष नियम नहीं है। किसी खाते को बंद कर देना पूरी तरह से सही है यदि:
- एनुअल फ़ीस बहुत अधिक है: आप उन लाभों के लिए भारी वार्षिक शुल्क दे रहे हैं जिनका आप कभी उपयोग नहीं करते हैं, और बैंक आपको फ़्री टियर में स्विच करने से मना कर रहा है।
- यह अधिक ख़र्च को बढ़ावा देता है: यदि अतिरिक्त क्रेडिट उपलब्ध होने से आपके लिए बजट पर टिके रहना मुश्किल हो जाता है, तो कार्ड बंद करना क्रेडिट स्कोर को लगने वाले अस्थायी झटके के लायक है। 🛑
- कस्टमर सपोर्ट या सुरक्षा ख़राब है: लगातार बिलिंग गलतियाँ या ख़राब सेवा बस इस सिरदर्द के लायक नहीं हैं।
📌 अंतिम विचार: निष्क्रिय करना (Deactivation) बनाम बंद करना (Closure)
कोई भी कदम उठाने से पहले एक त्वरित चेतावनी: भौतिक कार्ड को निष्क्रिय या ब्लॉक करना क्रेडिट खाते को बंद करने के समान नहीं है। कार्ड को ब्लॉक करने से केवल नए स्वाइप रुकते हैं; खाता—और उसकी क्रेडिट लाइन—आपकी रिपोर्ट पर खुली रहती है।
यदि आप किसी खाते को स्थायी रूप से बंद करने का निर्णय लेते हैं, तो पहले सभी बकाया राशियों का भुगतान सुनिश्चित करें और अपने कार्ड जारीकर्ता से औपचारिक लिखित पुष्टि का अनुरोध करें।
निचोड़? किसी कार्ड को अलविदा कहने से पहले अपनी कुल क्रेडिट लिमिट, बकाया राशि और खातों की उम्र पर एक नज़र डालें। आपके दराज में चुपचाप पड़ा वह प्लास्टिक का टुकड़ा आपके क्रेडिट स्कोर के लिए आपके अनुमान से कहीं अधिक भारी काम कर रहा हो सकता है! 🤝
इन कार्डों को देखें
CardsWala Crew
क्रेडिट कार्ड विशेषज्ञ और वित्तीय लेखक